

Revoluția 0.0%. Cum s-au reinventat berarii de top
Consumul de bere scade și scade și tot scade; în 2025 a ajuns la cel mai redus volum din ultimele două decenii. Dar știrea importantă, cu impact pe termen lung e alta: se schimbă structura pieței berii, se schimbă preferințele consumatorilor, dar operatorii relevanți în piață rămân aceiași cinci - sau, mai precis, aceiași trei mari (Ursus, Heineken și Bergenbier). La aceștia observăm pregnant adaptarea portofoliului de produse către beri mai slab alcoolizate, beri cu arome și beri fără alcool cu sau fără arome – adică subcategoriile care „contestă” trendul descendent al categoriei. Deși producătorii și retailerii fac eforturi mari și investesc resurse însemnate pentru a „înnoda” promoțiile de preț și a mări procentul de discount, redresarea / creșterea consumului pare să vină din altă direcție, anume cea legată de servirea „meniului” cu cerere tot mai mare: beri cu zero alcool sau beri mai lejere, cu arome sau mixuri de arome, tot mai diverse.
Dar despre piața berii sunt mult mai multe lucruri de aflat: cum vor evolua segmentele economy, mainstream, premium și superpremium; ce diferențe de dinamică apar între TT și MT; cum sunt abordate Gen Z și Millennials și, în general, cum încearcă operatorii să contracareze trendul descendent al consumului; care e rolul inovației și care al ofertelor speciale; în ce ritm și în ce sens se schimbă preferințele shopperilor în privința ambalajelor, gramajelor și aromelor. Abordăm aceste teme. Deschideți berea preferată și lectură plăcută!
Ultimele 12 luni au fost o continuare a tendinței descendente a consumului de bere, care se manifestă de mai mulți ani în această categorie dar și în toate celelalte categorii de băuturi alcoolice. Vânzările de bere din magazinele de retail modern au scăzut cu 2% în volum și au stagnat în valoare, în intervalul iunie 2025 – mai 2026, comparativ cu cele 12 luni anterioare, potrivit companiei de research RetailZoom. Aceasta în condițiile în care retailul comercializează circa 90% din cantitatea de bere, HoReCa având o contribuție de 10%.
Pe parcursul anului 2025 au ieșit din piață trei producători (din 120), dar a crescut oferta de produse, cu aproape 50 de SKU-uri până la 1.023, fapt ce arată tendința de diversificare a portofoliilor pe fondul modificării profilului consumatorilor și al apariției de noi ocazii de consum.
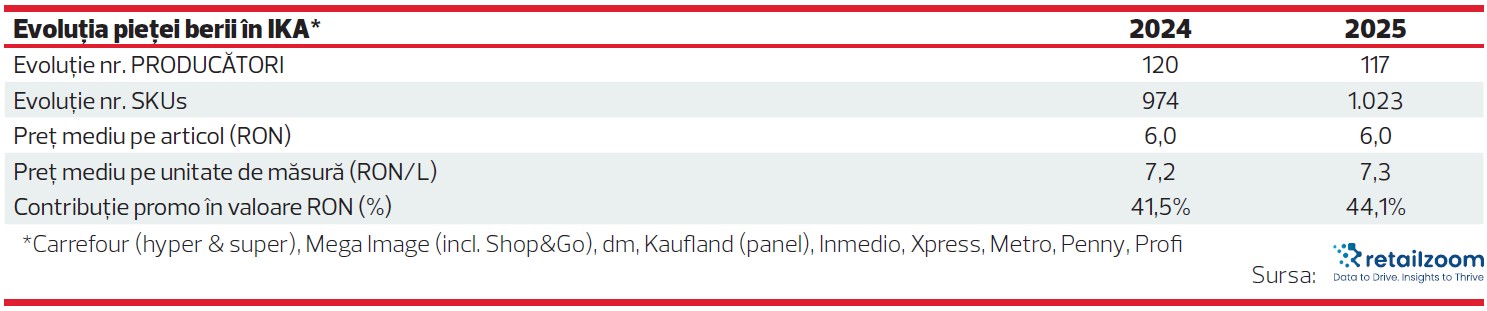
Conform monitorizărilor RetailZoom, contribuția promoțiilor temporare de preț în valoarea vânzărilor de bere a crescut cu încă 3 pp și a fost de aproape 45% în anul 2025, în condițiile în care prețul mediu ponderat se menține practic constant: 7,3 lei / litru sau 6 lei / SKU, deci „o bere” este accesibilă oricărui buzunar. Este și aceasta o dovadă că declinul pieței de bere are cauze mai profunde, pe lângă scăderea puterii de cumpărare, care într-adevăr nu poate fi neglijată.
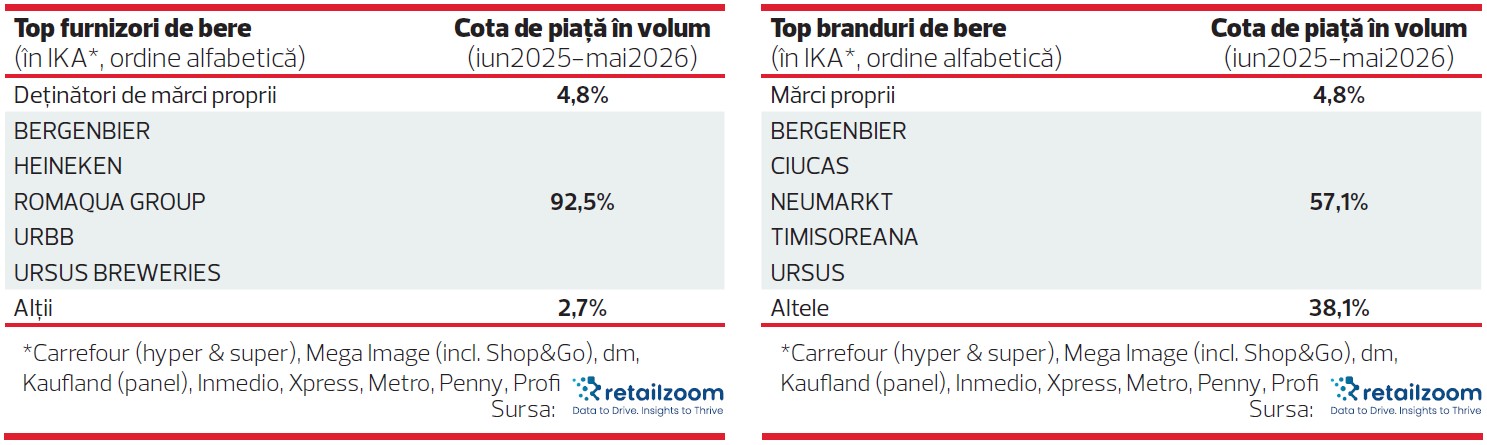
Din punct de vedere al operatorilor relevanți, arhitectura pieței berii este neschimbată de multă vreme. Conform datelor RetailZoom, categoria este dominată de 5 mari producători, care cumulează peste 92% din vânzările (și volum, și valoare) din ultimele 12 luni. Dar din informațiile pe care le deținem, trei dintre aceștia – anume Ursus Breweries, Heineken România și Bergenbier – cumulează peste trei sferturi din vânzări, ei constituind trioul dominant. Revenind la Top 5, componența nu s-a schimbat în ultimii 4 ani, după cum arată o analiză a revistei Piața de la mijlocul anului 2022, când primii cinci producători cumulau peste 94% din vânzări. Dar la fel ca acum 4 ani, brandurile din Top 5 au doar în jur de 55% din vânzări, ceea ce arată o mare diversitate în preferințele consumatorilor, care cumpără mai multe mărci de la aceleași companii.
Consumul, la minimul ultimilor 17 ani
Întreaga piață a berii (retail și HoReCa) parcurge un evident trend descendent de aproape două decenii. Anul trecut s-a înregistrat cel mai mic volum din ultimii 17 ani (14,4 milioane de hectolitri), cu circa 30% mai mic decât în anul de vârf 2008, după cum relevă cel mai recent raport al Asociației Berarii României.
După cum se poate vedea în cadrul acestui material, Constantin Bratu, Director General al Berarilor României, a sintetizat, în exclusivitate pentru revista Piața, cauzele acestui declin îndelungat.
Una dintre cauze este cronică: instabilitatea fiscală. Accizele au crescut cu 55% în mai puțin de patru ani (nu mai amintim și de TVA). A doua este mai degrabă conjuncturală: diminuarea puterii de cumpărare a populației, intervenită în ultimele 10-12 luni.
Dar mai există și o altă cauză, mult mai profundă, care produce efecte adverse industriei și care nu mai poate fi ignorată: schimbarea comportamentului de consum, în special la tineri (dar nu numai). Generațiile Millennials și Gen Z (mai ales) consumă tot mai puțin alcool de orice tip, implicit și bere, orientându-se către băuturi nealcoolice sau - în cel mai fericit caz pentru berari - către beri fără alcool, eventual cu arome. Noua orientare explică în bună măsură reculul pieței berii și creșterea subcategoriei fără alcool cu sau fără arome.
Această tendință, oglindită și în studiile internaționale, nu îi sperie pe producători, ci mai degrabă îi provoacă să dezvolte strategii de adaptare, de diversificare a portofoliului. Reprezentanții liderului pieței, Ursus Breweries, consideră că în prezent, criterii precum echilibrul, autenticitatea, calitatea ingredientelor, experiența oferită de brand și posibilitatea de a alege devin tot mai importante. „Pentru noi, această schimbare reprezintă o oportunitate de dezvoltare. Produsele fără alcool, cele cu arome și apele carbonatate permit accesul în noi momente de consum și contribuie la extinderea universului berii către categorii de consumatori care caută alternative moderne și versatile”, au detaliat oficialii companiei producătoare.
De altfel, o sumară analiză a produselor noi apărute pe piața berii în ultimii ani reflectă noua tendință. Deși subcategoria berii tradiționale rămâne puternic dominantă, constatăm un echilibru în privința lansării de produse noi. Arhiva revistei Piața ne arată că în ultimii trei ani, au apărut pe piața din România cam tot atâtea beri „obișnuite” câte beri „neconvenționale”, care corespund noilor cerințe de stil de viață și gust.
Ba mai mult, așa cum se va vedea în rândurile de mai jos, unii producători se orientează (și) către alte piețe!
Ce este astăzi „cool”?
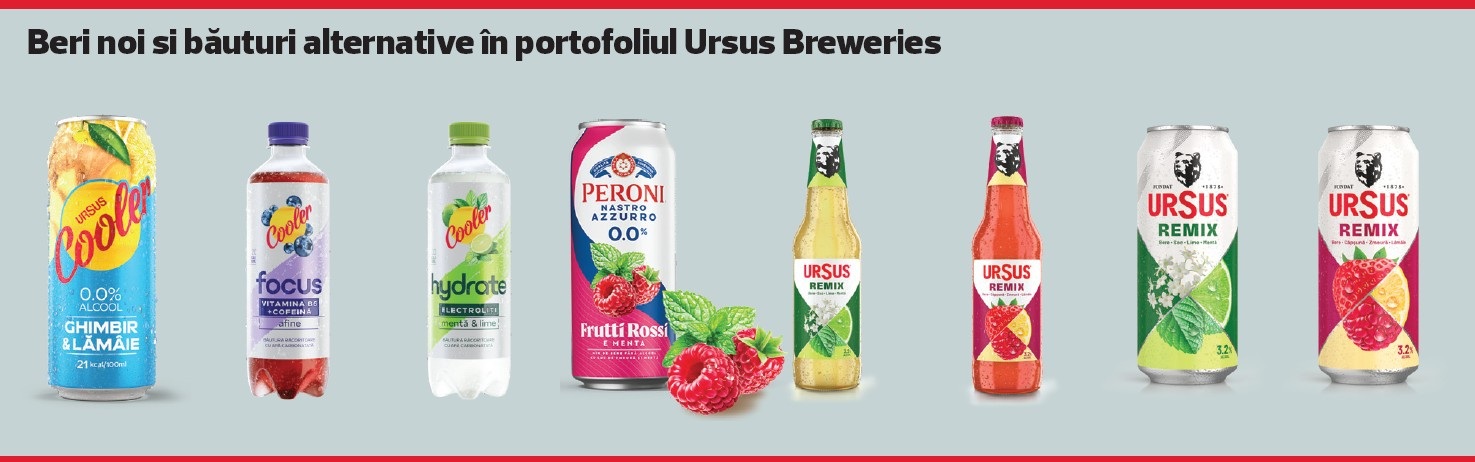
Dar să trecem în revistă noile produse apărute în categoria berii mai recent. Ursus Breweries a lansat în ultima perioadă Peroni Nastro Azzurro 0.0% Frutti Rossi e Menta, din gama super-premium fără alcool, și a extins portofoliul Ursus Cooler cu sortimentul Ghimbir și Lămâie. De asemenea, compania a intrat în premieră în categoria ape carbonatate cu vitamine și minerale, lansând Cooler Focus și Cooler Hydrate – brand care nu beneficiază de ancora Ursus. Deci iată că înșuși liderul pieței berii se îndreaptă către alternativa băuturilor funcționale. „Tot în această perioadă, Ursus Breweries își consolidează prezența în segmentul băuturilor slab alcoolizate prin lansarea Ursus Remix, un mix modern de bere și suc de fructe, cu doar 3,2% alcool, conceput pentru ocazii de consum relaxate și pentru consumatorii aflați în căutarea unor alternative mai ușoare”. Reprezenanții Ursus Breweries au precizat că au în derulare mai multe proiecte de cercetare și dezvoltare care vizează extinderea portofoliului în segmentele cu valoare adăugată ridicată.
Diana Supermarket nu deține în prezent o marcă proprie de bere, dar a dezvoltat categoria prin listarea unor produse noi de la furnizori. Anul acesta, în magazinele rețelei au apărut gama Albrau Breeze, bere fără alcool cu arome, precum și Albrau Blondă Fără Alcool, ambele disponibile la doză de 500 ml. „În perioada următoare, vom continua să actualizăm sortimentația și să introducem produse noi în segmentele cu potențial de creștere, în special în zona berii fără alcool și a variantelor cu arome”, a declarat Mihăiță Stoian, reprezentantul companiei.
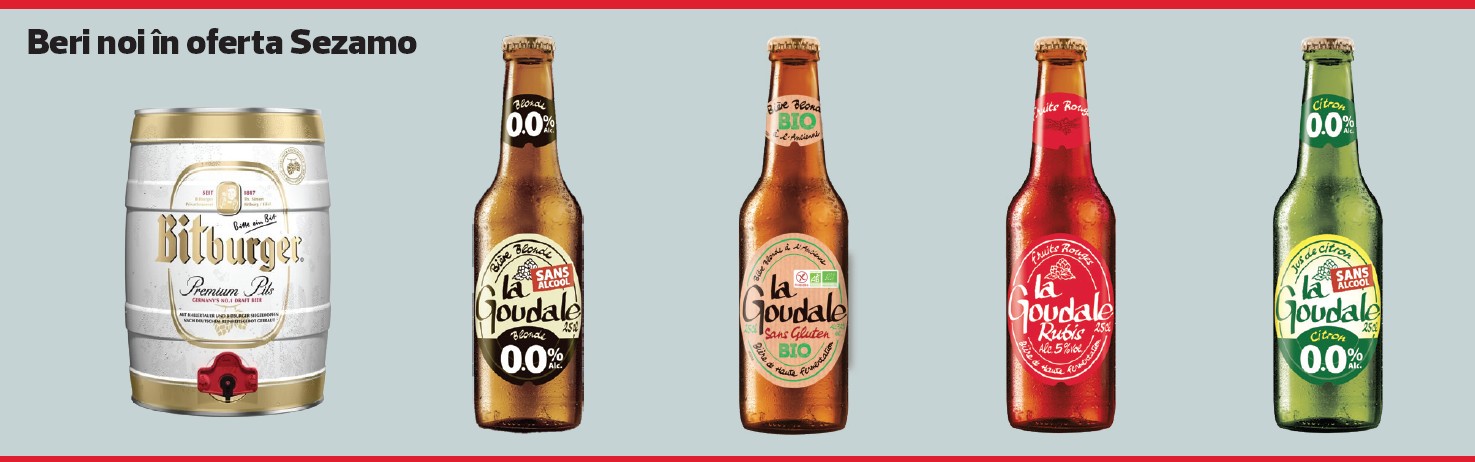
La rândul său, Sezamo nu are o marcă proprie de bere, dar a listat mai multe sortimente noutăți, majoritatea neconvenționale, după cum ne spune Michael Kaiser, reprezentantul companiei. Printre acestea: La Goudale (Franța) care are în gamă și beri fără alcool, fără gluten, cu arome; Bitburger (Germania), Alfa (Grecia) și variante și arome noi de la Delta Beer (artizanală), Ursus (Remix) și Peroni (Frutti Rossi e Menta).
Strategii anti-recul
Cum își adaptează jucătorii din domeniu strategiile la această realitate – reculul consumului de bere?
Managerii de la Ursus Breweries observă că piața berii traversează o perioadă de transformare profundă, care indică mai degrabă o schimbare structurală decât un context conjunctural. Iar această transformare este determinată de factori economici, demografici și sociali. „În acest mediu, accentul nu mai este exclusiv pe volume, ci pe crearea de valoare și pe dezvoltarea unor categorii relevante pentru consumatorii de astăzi”, spun oficialii companiei producătoare. Ursus Breweries investește în diversificarea portofoliului, în inovație și în dezvoltarea unor produse care răspund noilor ocazii de consum, și totodată colaborează cu partenerii comerciali pentru a identifica noi oportunități de creștere și pentru a construi strategii sustenabile pe termen mediu și lung. „Ne-am propus să creștem ponderea produselor fără alcool în portofoliu, considerând această categorie una dintre direcțiile strategice de dezvoltare. Exemple relevante sunt gama Peroni Nastro Azzurro 0.0%, Ursus Cooler și, mai recent, extinderea brandului Cooler în segmentul apelor cu vitamine. Aceste produse reflectă modul în care înțelegem evoluția preferințelor noii generații și dorința noastră de a rămâne relevanți pentru aceasta”, arată reprezentanții liderului pieței berii din România.
Dar asta nu înseamnă neglijarea segmentului principal al pieței, berile tip lager. Reprezentanții Ursus Breweries precizează: „Produsele fără alcool și cele cu arome atrag în mod natural generațiile mai tinere, în timp ce segmentele tradiționale lager și inovațiile construite în jurul acestora continuă să răspundă preferințelor consumatorilor maturi. Credem că dezvoltarea categoriei va veni din capacitatea industriei de a oferi experiențe relevante, produse diferențiate și opțiuni adaptate diverselor stiluri de viață”, au punctat reprezentanții Ursus Breweries.
Costela Dumitru, Beverage Product Manager la Carrefour, vede „tot mai clar” un client mai atent la sănătate și produsele pe care le consumă, un client ce preferă băuturi alternative. „Oferim o gamă diversă, cuprinzând atât bere artizanală, de la mici producători locali și ultralocali, cât și bere craft fără alcool sau slab alcoolizată, chiar și cu diferite arome. În acest fel, venim cu soluții pentru toți clienții noștri, oferind, în același timp, o experiență de cumpărare deosebită, precum și oferte și promoții dedicate. De exemplu, cu ocazia Campionatului Mondial de fotbal am introdus promoții progresive pentru o multitudine de sortimente de bere: cu cât cantitatea de produse crește, cu atât prețul per produs scade. De asemenea, categoria lichidelor, și implicit berea, este introdusă frecvent în diferitele inițiative comerciale pe care le desfășurăm la nivelul companiei, fie că vorbim despre reduceri de gamă, reduceri aplicate pentru al doilea produs achiziționat sau oferte aplicate pachetelor de bere, de tipul 5+1 gratis”.
Abordarea rețelei Diana Supermarket a fost „să ne adaptăm permanent sortimentația la preferințele clienților și să susținem categoria prin promoții relevante, plasări suplimentare și o disponibilitate foarte bună la raft. În același timp, am acordat o atenție mai mare segmentelor aflate în creștere, precum berea fără alcool și variantele cu arome, care atrag consumatori noi și generează interes suplimentar pentru categorie”, explică Mihăiță Stoian, Director Executiv Adjunct.
În lupta cu trendul descendent, site-ul crescător Sezamo introduce promoții, dar totodată lansează beri în asociere cu „ronțăieli sărate”. Michael Kaiser, Country Lead Sezamo România, dă ca exemplu combinația bere Csiki cu chipsuri Csiki, lansată recent.
Pentru a contracara reculul consumului, PACO Supermarkets mizează în primul rând pe ofertele de preț, dar și pe servicii: „Promoțiile simple și clare funcționează, în continuare, cel mai bine, în special dacă sunt plasate și în afara raftului. Consumatorul reacționează imediat la reducerile directe de preț, la ofertele multipack și la campaniile naționale susținute de producători. Brandul vinde. Motiv pentru care nu am abordat nici segmentul de private label, arată Feliciu Paraschiv, directorul general al rețelei vrâncene. Un alt aspect pe care îl observăm în rețeaua PACO Supermarkets este importanța tot mai mare a disponibilității produsului rece. Berea rămâne una dintre cele mai impulsive categorii din retail, iar vitrinele frigorifice generează în sezonul cald diferențe foarte mari de vânzări. O caracteristică a retailului de proximitate si în general a comerțului tradițional este faptul ca aici se răcesc și gramaje mari, pe principiul «berea trebuie să fie ieftină, multă și rece»”.
Mecanisme pentru impulsionarea vânzărilor
Evident, i-am întrebat pe operatorii din retail care sunt cele mai eficiente mecanisme pentru impulsionarea vânzărilor, pornind de la constatările lor?
Din experiența celor de la Diana Supermarket, promoțiile temporare de preț performează cel mai bine, în special în segmentele economy și mainstream. „Rezultate foarte bune generează și ofertele multipack, care cresc valoarea coșului de cumpărături și sunt percepute ca un beneficiu real de către consumatori. În sezonul cald, plasările suplimentare în zone cu trafic intens din magazin contribuie semnificativ la creșterea vânzărilor, în special pentru produsele aflate în promoție”, a arătat Mihăiță Stoian, reprezentantul companiei. În opinia acestuia, campaniile naționale organizate de producători au, de asemenea, un impact pozitiv, mai ales atunci când sunt susținute prin activări la nivel de magazin și o expunere corespunzătoare la raft. Rețeaua de magazine operează aplicația Diana Bonus, cu oferte personalizate și beneficii de fidelizare. „Acest canal ne oferă oportunitatea de a comunica mai eficient promoțiile și de a construi o relație mai apropiată cu consumatorii noștri”, a punctat Mihăiță.
La Carrefour România, categoria de băuturi este inclusă în diferite inițiative comerciale. „Printre acestea se numără ofertele de gamă, cu discounturi de până la 20%, ofertele dedicate din cataloage precum reducerile progresive sau de până la 30% la al doilea produs achiziționat și pachete de tip 5+1 gratis. La acestea se adaugă beneficiile programului nostru de loialitate Act for Good, în care sunt disponibile reduceri de până la 40%”, a declarat Costela Dumitru, reprezentanta retailerului care operează magazinele Carrefour, Market și Express.
Din perspectiva rețelei PACO, reducerile directe de preț, ofertele multipack și campaniile naționale ale producătorilor sunt cele mai eficiente, așa cum menționam mai sus.
În e-comm, cele mai eficiente mecanisme de impulsionare a vânzărilor sunt promoțiile și ofertele multipack. „6 articole din Top 10 sunt pachete X+1”, a arătat Michael Kaiser de la Sezamo România.
Economy, manstream, premium?
Reculul consumului este o caracteristică a pieței de ansamblu, dar segmentele de preț evoluează distinct, ca de obicei. În aceste condiții, este interesant de aflat cum văd și cum estimează berarii și retailerii evoluția segmentelor pieței.
Portofoliul Ursus Breweries acoperă segmentele mainstream, premium, super-premium, precum și categoria fără alcool și a mixurilor pe bază de bere. Brandurile locale precum Ciucaș, Timișoreana și Ursus generează cele mai mari volume de vânzări, bazându-se pe fidelitatea consumatorilor români. În același timp, mărcile internaționale precum Peroni Nastro Azzurro, Asahi Super Dry, Pilsner Urquell sau Kozel contribuie la dezvoltarea segmentelor premium și super-premium. „Oportunitățile de creștere și diferențiere provin din segmentele cu valoare adăugată mai mare: bere fără alcool, specialități, mixuri și produse premium”, au spus reprezentanții Ursus Breweries. „Pe termen mediu și lung, mizăm pe inovație și premiumizare. Considerăm că dezvoltarea categoriei va fi susținută tot mai mult de capacitatea de a oferi experiențe relevante și produse adaptate noilor stiluri de viață, mai degrabă decât de creșterea volumelor consumate”, au detaliat oficialii liderului pieței.
În viziunea celor de la Ursus Breweries, piața tinde să se polarizeze: pe de o parte către segmentele mainstream, iar pe de altă parte către produsele premium și super-premium, în timp ce segmentul de mijloc este cel mai expus presiunilor. „Consumatorii rămân atenți la preț, însă continuă să fie loiali brandurilor în care au încredere și care oferă o experiență constantă. În perioade de incertitudine economică, notorietatea și relevanța brandului devin chiar mai importante în procesul de alegere”, au spus reprezentanții companiei producătoare. Strategia Ursus Breweries rămâne concentrată pe consolidarea valorii brandurilor și pe dezvoltarea unui portofoliu care să răspundă atât nevoii de accesibilitate, cât și tendinței de premiumizare observate în anumite segmente de consumatori.
„Cu siguranță, poziționarea prețului fiecărui segment în parte va determina și tendința de consum”, precizează Costela Dumitru, Beverage Product Manager la Carrefour, care adaugă că „este tot mai clară tendința clientului de a se îndrepta către segmentele economy și mainstream. Cu toate acestea, prin oferte promoționale pot fi influențate pozitiv segmentele premium și superpremium”, a încheiat Costela.
Șeful operațiunilor Sezamo România apreciază că nu vor exista schimbări majore pentru segmentele premium și superpremium. În schimb, „segmentele economy și mainstream vor beneficia de promoții și diverse pachete promo 7+1, 5+1 sau 3+1”, a menționat Michael Kaiser.
Managerii rețelei de magazine Diana se așteaptă ca în perioada următoare, segmentele economy și mainstream să rămână cele mai dinamice, pe fondul atenției crescute a consumatorilor la bugetul de cumpărături. „Segmentul premium își păstrează relevanța, chiar dacă ritmul de creștere este mai moderat. Consumatorii care preferă anumite branduri rămân fideli alegerilor lor și sunt dispuși să plătească mai mult pentru produsele pe care le apreciază”, a afirmat Mihăiță Stoian, reprezentantul rețelei de magazine. El estimează o evoluție stabilă a segmentului super-premium, care se adresează unui public mai restrâns, mai puțin sensibil la variațiile de preț. „Diferențierea dintre segmente va deveni tot mai vizibilă, iar consumatorii vor căuta să își optimizeze cheltuielile fără a renunța complet la produsele și brandurile preferate”, a arătat Mihăiță Stoian.
Dinamica pieței și prognoza
Cum se vede dinamica recentă a pieței și prognoza pentru viitorul apropiat din perspectiva operatorilor?
„Categoria berii a înregistrat în ultimele 10 luni o contracție de 5% în volum”, spun reprezentanții companiei Ursus Breweries, adăugând însă că „reziliența mărcilor puternice și capacitatea de a răspunde noilor nevoi ale consumatorilor au rămas factori esențiali pentru performanță”. Privind spre următoarele 12 luni, cei de la Ursus au o perspectivă prudent-optimistă. „Ne așteptăm ca mediul economic să rămână provocator, însă considerăm că ritmul de contracție al categoriei se va tempera, iar piața va continua să se stabilizeze gradual. În acest context, accentul va fi pus pe inovare, dezvoltarea segmentelor cu potențial ridicat de creștere și adaptarea la noile obiceiuri de consum”, au menționat reprezentanții companiei Ursus Breweries, care au completat: „Vedem oportunități importante în categoria non-alco și în segmentele care răspund unor ocazii de consum noi și unor stiluri de viață în schimbare”.
În retail există și raportări cu plus.
Categoria berii a avut „o evoluție pozitivă în rețeaua Diana Supermarket în ultimele 12 luni, atât în volum, cât și în valoare, însă cu dinamici diferite de la un format la altul”, după cum ne-a informat Mihăiță Stoian, reprezentantul companiei. Cele mai bune rezultate au fost înregistrate de ambalajele mari, respectiv formatele PET de 2,5 litri și de un litru au susținut creșterea volumelor din categorie, confirmând preferința clienților din comerțul de proximitate pentru achiziții practice și accesibile. „Și segmentul dozelor a avut o evoluție pozitivă, susținut de promoțiile frecvente și de consumul la domiciliu”, a declarat Mihăiță Stoian. „Doza a rămas unul dintre cele mai versatile formate din categorie, fiind apreciată pentru accesibilitate și ușurința în transport. În cazul sticlei, evoluția a fost mixtă. Formatele mici au generat creșteri în valoare, susținute de interesul pentru anumite branduri premium, în timp ce sticlele de capacitate mare au înregistrat o ușoară ajustare a volumelor, pe măsură ce o parte dintre consumatori s-au orientat către PET sau doză”, a menționat reprezentantul Diana. Pentru următoarele 12 luni, el se așteaptă ca PET-ul și doza să rămână principalele motoare de volum ale categoriei, în timp ce segmentul premium și berea fără alcool vor continua să contribuie la creșterea valorii și la diversificarea ofertei.
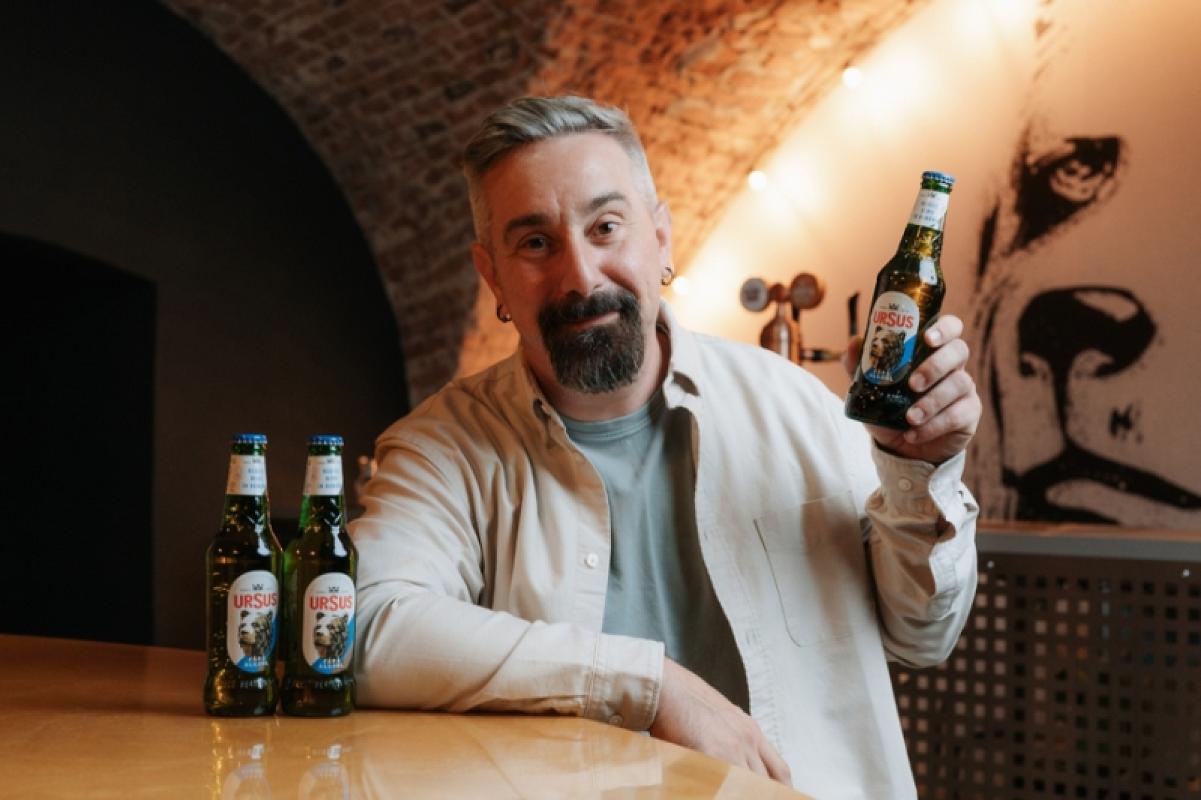
”Dacă ne uităm la ultimele 12 luni, cred că primul lucru care trebuie spus este că piața berii reflectă foarte bine starea generală a consumului din România. Oamenii sunt mult mai atenți la cheltuieli decât erau în urmă cu un an și își construiesc coșul de cumpărături în funcție de necesități și de buget, de regulă mai mic. Totuși renunță greu la bere, pentru ca ea generează o oarecare dependență”, explică Feliciu Paraschiv, directorul rețelei PACO.
”În actualele condiții, categoria bere a rămas una importantă pentru PACO Supermarket, chiar dacă volumele nu mai au dinamica de altădată”, a predizat Feliciu Paraschiv.
Managementul Carrefour observă „o evoluție diferită de la format la format, cu creșteri moderate în special în Express”, după cum a spus Costela Dumitru, Beverage Product Manager. Carrefour România operează în sistem omnichannel, furnizând produse prin diferite canale: de la magazine fizice (Carrefour Hipermarket, Market, Express, Supeco), până la canale online, (Bringo și alți parteneri). „Suntem încrezători într-o evoluție pozitivă a acestei categorii”, a completat Costela Dumitru.
Oricât de grele ar fi vremurile pentru o categorie de produse, comerțul online crește. Pe site-ul Sezamo, vânzările de bere au urcat în ultimele 12 luni cu 20% în volum și peste 30% în valoare. „Așteptări: aceeași creștere”, ne spune, încrezător, Michael Kaiser, Country Lead la supermarketul online.
Ce arată datele de piață
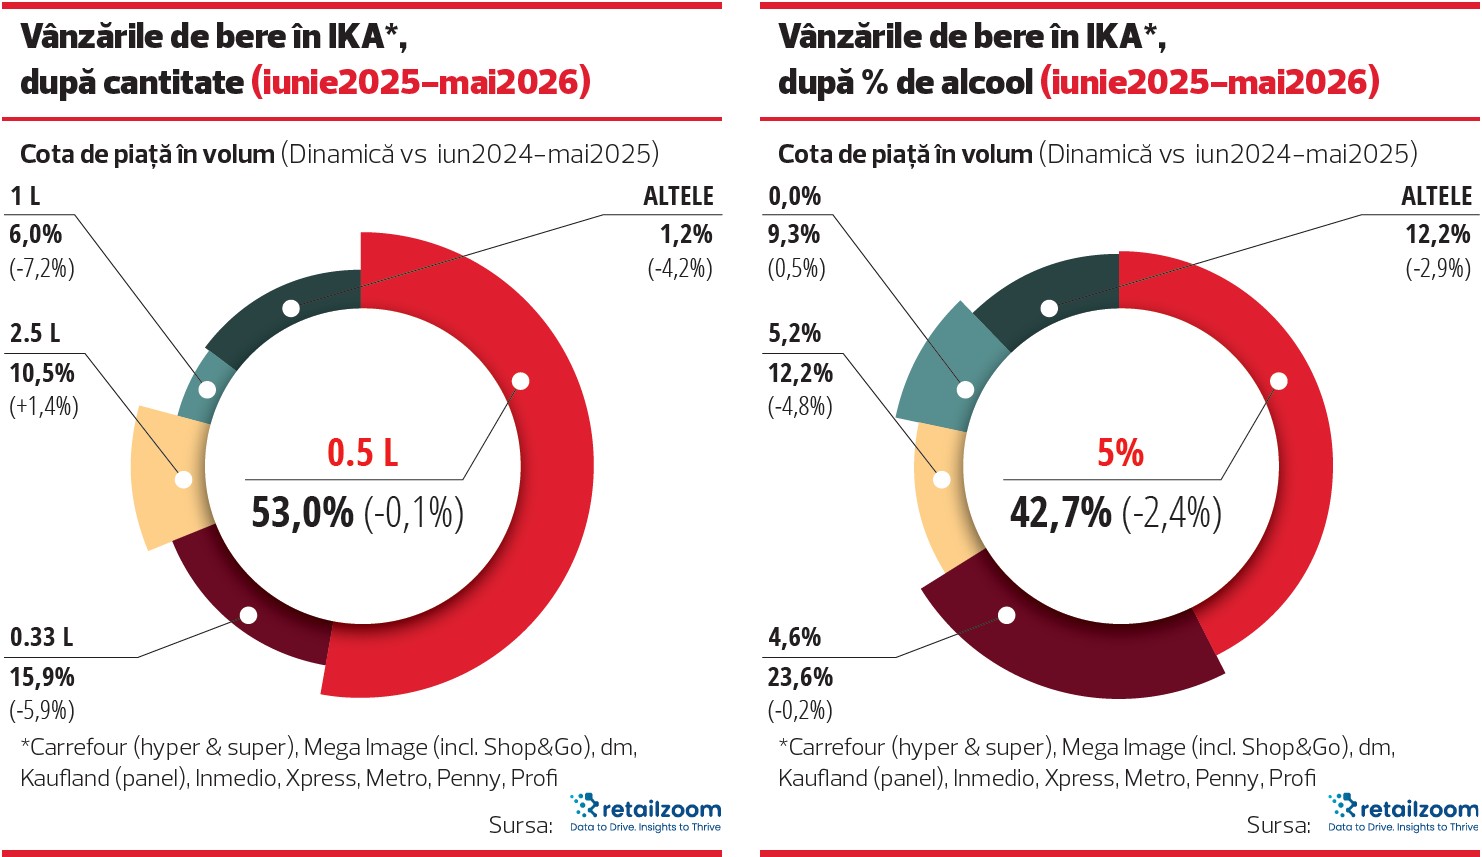
Ce se observă din analiza datelor de la RetailZoom referitoare la segmentarea vânzărilor de bere după diferite criterii? Cantitativ, cel mai bine se vând, în continuare, berile la jumătate de litru (peste jumătate din piață) și la 0,33 l (15% din volum, 25% din valoare, dar acestea au o tendință mai pronunțată de scădere în ultimele 12 luni). Singurul segment care înregistrează o dinamică pozitivă a vânzărilor în perioada iunie 2025 – mai 2026 este cel de 2,5 litri.
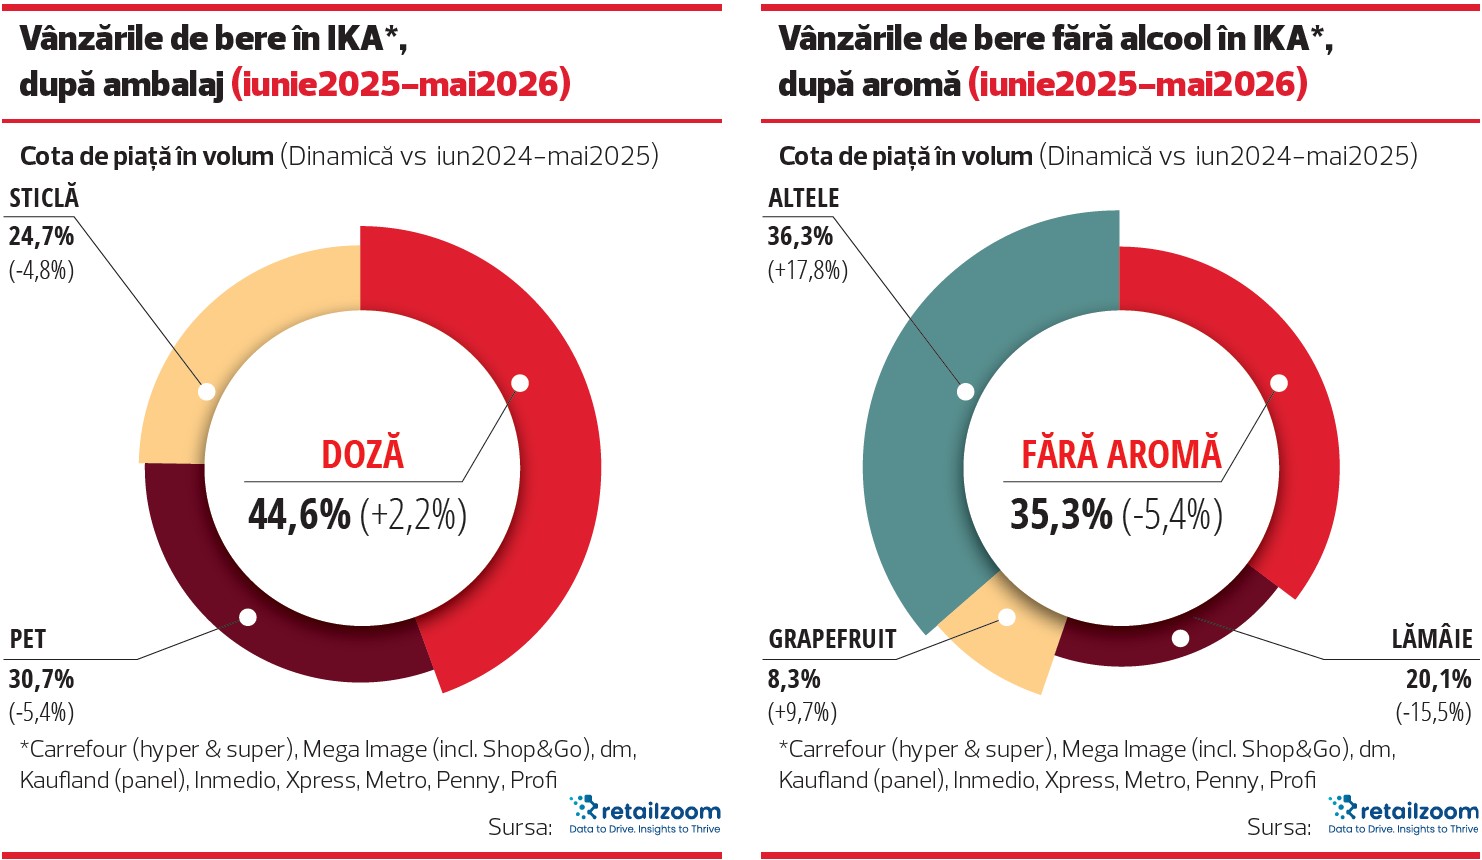
Totodată, berea la doză (preponderentă este cea de 0,5 l) are peste 40% din vânzări și este singurul segment cu tendință de creștere.
Preferințele pentru berea blondă și filtrată sunt covârșitoare, aceste segmente având fiecare peste 95% pe segmentările lor, conform datelor RetailZoom.
În ce privește conținutul de alcool, discuția este mai lungă, dat fiind trendul. Concentrația clasică (5%) este cea mai bine reprezentată, cu peste 40% din vânzări, dar există un singur segment care are o dinamică pozitivă a vânzărilor în ultimele 12 luni: este cel cu 0,0% alcool, care cumulează aproape 10% din piața berii. Remarcăm că al doilea segment ca importanță în vânzări, ca și în încasări, este unul cu conținut de alcool „sub standard” – 4,6%. De asemenea, remarcăm un consistent segment „Altele”, care reprezintă peste 10% din vânzările cantitative și unde „se înghesuie” aproape 40 de concentrații alcoolice diferite, de la 1,2% la 12%. Aceste aspecte subliniază, încă o dată, preocuparea producătorilor și importanța pe care aceștia o dau conținutului de alcool al berilor oferite consumatorilor, ca urmare a schimbării profilului acestora.
Modern Trade sau Traditional Trade?
Unde se vinde berea mai bine, în comerțul tradițional sau în cel modern, la magazinul din sat, la supermarketul fizic sau pe online?
Reprezentanții liderului pieței spun că, deși comerțul tradițional continuă să beneficieze de tendința de orientare către proximitate - care s-a consolidat în ultimii ani -, acesta operează în același context economic dificil, caracterizat de presiuni semnificative asupra costurilor. În aceste condiții, mulți operatori independenți întâmpină dificultăți în a absorbi creșterile de costuri, iar universul numeric al canalului tradițional continuă să se restrângă, inclusiv pe fondul expansiunii rețelelor de comerț modern. „Canalul Modern Trade își consolidează ponderea în cadrul categoriei, susținut atât de preferința consumatorilor pentru formatele moderne de retail, cât și de o intensitate mai ridicată a activităților promoționale comparativ cu perioadele anterioare”, au declarat reprezentanții Ursus Breweries. În segmentul HoReCa, impactul asupra venitului disponibil al consumatorilor este resimțit și mai puternic, constată cei de la Ursus.
Magazinele din TT au ca specific vânzarea berii rece, gata de consum, însă și unele formate de retail modern oferă acest serviciu. Cât de mare este eficiența vitrinelor frigorifice pentru creșterea vânzărilor de bere în magazine?
Feliciu Paraschiv de la PACO observă, în rețeaua pe care o conduce, importanța tot mai mare a disponibilității produsului rece. „Berea rămâne una dintre cele mai impulsive categorii din retail, iar vitrinele frigorifice generează în sezonul cald diferențe foarte mari de vânzări. O caracteristică a retailului de proximitate și în general a comerțului tradițional este faptul că aici se răcesc și gramaje mari”, a arătat Feliciu Paraschiv.
Costela Dumitru de la Carrefour afirmă că vitrinele frigorifice influențează diferit formatele de magazine. „De exemplu, dacă în formatul de convenience vedem că au o importanță majoră, influențând și decizia de cumpărare, în hipermarket acestea au o eficiență sezonieră: de exemplu, în sezonul estival sau cu ocazia sărbătorilor religioase majore”, a arătat Costela.
În rețeaua Diana Supermarket, impactul vitrinei frigorifice este cel mai vizibil în cazul berii la doză și la sticlă, formate care sunt cumpărate frecvent pentru consum în aceeași zi sau la scurt timp după achiziție. În același timp, „vitrinele frigorifice oferă o expunere foarte bună pentru produsele nou listate, pentru berea fără alcool și pentru articolele aflate în promoție, contribuind la creșterea vizibilității categoriei”, spune Mihăiță Stoian, reprezentantul companiei. „În cazul ambalajelor PET de capacitate mare, rolul vitrinei frigorifice este mai redus din perspectiva consumului imediat, însă rămâne important pentru evidențierea produselor și stimularea achizițiilor de impuls. Din acest motiv, continuăm să acordăm atenție spațiului frigorific dedicat categoriei și modului în care acesta este organizat în magazine”, a explicat Mihăiță Stoian.
Principalele provocări
Care sunt principalele provocări care influențează marja de profit în business-ul cu bere?
Potrivit managerilor de la Ursus Breweries, creșterile succesive ale accizelor și modificările fiscale din ultimii ani au pus presiune asupra întregului sector, în timp ce costurile operaționale, inclusiv cele cu energia, logistica și ambalajele, continuă să rămână la niveluri ridicate. În același timp, inflația și reducerea puterii de cumpărare determină consumatorii să fie mai atenți la cheltuieli, ceea ce afectează dinamica pieței. Acest context este amplificat de contracția pieței berii, care a ajuns în 2025 la cel mai redus nivel din ultimele două decenii.
„Pe termen apropiat, ne așteptăm ca predictibilitatea fiscală și evoluția consumului să rămână principalele variabile care influențează profitabilitatea industriei. Răspunsul nostru este să continuăm investițiile în eficiență operațională, inovație și diversificarea portofoliului, astfel încât să răspundem cât mai bine noilor preferințe ale consumatorilor și să susținem dezvoltarea sustenabilă a categoriei”, au spus reprezentanții Ursus Breweries.
Constantin Bratu, Director General, Berarii României: „Contracția severă nu este un accident conjunctural”
Piața berii din România a atins în 2025 un minim istoric al ultimilor 20 de ani, coborând la 14,4 milioane de hectolitri. Această contracție severă nu este un accident conjunctural, ci rezultatul unei sume de factori de presiune. Dacă ar fi să ierarhizăm cauzele care au generat această scădere istorică, ordinea impactului este următoarea:
Cauza principală este instabilitatea fiscală. Creșterea accizelor cu 55% din 2022 și până în prezent, dintre care 26,2% doar la nivelul anilor 2025-2026, a avut o contribuție majoră și a creat un șoc pe care piața nu l-a mai putut absorbi din cauza ritmului alert. Suprataxarea a produs un efect de bumerang: volumele au scăzut atât de mult încât s-a intrat într-o zonă de randament descrescător, afectând inclusiv încasările estimate de stat. Dacă în 2024 membrii Berarii României au plătit contribuții către stat de 356 milioane euro, la nivelul anului 2025 suma contribuțiilor a ajuns la 325 milioane euro. Datele acumulate de-a lungul timpului de Berarii României, ne arată foarte clar că de fiecare dată când accizele la bere au crescut, piața a scăzut.
Deși ne-am mai confruntat cu lipsa de predictibilitate și în trecut, totuși volumul nu a ajuns la un prag minim. Ce face diferența de această dată este și contextul economic dificil, marcat de explozia costurilor la energie, combustibil și materii prime, care a pus presiune macroeconomică directă asupra producătorilor – cea de-a doua cauză importantă. Costurile cu materiile prime, energia, logistica și ambalajele au crescut exponențial. Industria berii din România este o industrie locală – peste 95% din berea consumată aici este produsă în țară, iar 80% din ingredientele agricole provin de la fermieri români. Când costurile de producție explodează, reziliența întregului lanț valoric este pusă la încercare.
O a treia cauză este diminuarea puterii de cumpărare a consumatorilor pe fondul inflației ridicate și al creșterii generale a costului vieții, această cauză fiind în strânsă legătură cu primele două. Berea este un bun de larg consum cu un profund caracter local și un simbol al socializării pentru români. În ultimii ani, consumatorii au devenit mult mai atenți la cheltuieli și și-au reevaluat prioritățile de consum, ceea ce s-a reflectat inclusiv în categoria berii.
A patra cauză ar fi schimbarea de comportament a consumatorilor tineri, tendință observată de altfel la nivel european. Generațiile mai tinere adoptă tot mai frecvent un stil de viață orientat către moderație și echilibru, ceea ce are un efect resimțit și în segmentul berii. În același timp, observăm o diversificare a portofoliilor de produse ale producătorilor și tot mai multe opțiuni de consum non-alcoolice și mixuri de bere. Segmentul berii fără alcool a înregistrat, în 2025, o creștere de 10% față de 2024, ajungând la aproximativ 7% din piață.
Din perspectiva sectorului, principalul element care poate susține revenirea pieței este predictibilitatea fiscală. Un cadru fiscal stabil și măsuri care să sprijine competitivitatea producției locale sunt esențiale pentru menținerea investițiilor și a contribuțiilor importante pe care sectorul berii le are în economia României.
Julia Leferman, Secretar General, Berarii Europei: „Schimbarea comportamentului modelează consumul”
Piața berii din Europa continuă să se confrunte cu dificultăți semnificative. Consumul de bere pe multe piețe europene este modelat de schimbarea comportamentului consumatorilor, incertitudinea economică continuă și prioritățile de cheltuieli în continuă evoluție. Deși consumatorii rămân sub presiunea impactului cumulativ al creșterii costurilor vieții, aceștia fac alegeri diferite cu privire la momentul, locul și modul în care consumă bere, contribuind la scăderea consumului general pe multe piețe.
În ciuda acestor provocări, sectorul berii din Europa rămâne rezistent. Aproximativ 10.000 de fabrici de bere continuă să investească în produsele lor, în personalul lor și în producția mai sustenabilă, susținând un lanț valoric care se întinde de la fermieri și producători de malț până la comercianți cu amănuntul și unități hoteliere. Una dintre cele mai puternice tendințe ale pieței este creșterea continuă a berilor fără alcool și cu conținut scăzut de alcool, reflectând dorința consumatorilor de a avea o gamă mai largă de opțiuni, fără a compromite calitatea sau gustul. Inovația în produse premium, noile stiluri și tehnici de fabricare a berii ajută, de asemenea, fabricile de bere să răspundă preferințelor consumatorilor în continuă evoluție.
Pentru ca sectorul să continue să investească și să contribuie la economia Europei, la ambițiile de sustenabilitate și la comunitățile rurale, condițiile de afaceri potrivite sunt esențiale. Berarii investesc deja în eficiență energetică, producție mai curată, sisteme de ambalare circulară și lanțuri de aprovizionare agricole mai rezistente. Aceștia se angajează să sprijine obiectivele Europei în materie de competitivitate și climă, dar acest lucru necesită energie accesibilă, reglementări previzibile și proporționale și o piață unică funcțională, care recompensează investițiile și inovația, în loc să creeze bariere inutile. Cu cadrul politic adecvat, producția europeană de bere poate continua să ofere valoare economică, să susțină peste 2 milioane de locuri de muncă și să demonstreze că berea este mai mult decât o băutură. Aceasta consolidează lanțul valoric unic european care leagă fermierii, berarii, comercianții cu amănuntul și industria ospitalității, contribuind în același timp la ambițiile Europei în materie de competitivitate și sustenabilitate.
Citește și
De ce câştigă berile fără alcool tot mai mulţi adepţi?
Interviu cu Flaviu Odorhean, somelier de bere, despre gustul, calităţile şi surprinzătorul potenţial de pairing al berilor fără alcool De patru ani, p...
Bauturi alcoolice
Efervescenţă: piaţa berii formează un guler nou
De mulţi ani România se află printre ţările cu cel mai ridicat consum mediu anual de bere (peste 83 l / locuitor), iar în ultimii cinci ani volumul vâ...
Bauturi alcoolice
Julia Leferman: „Agricultura României asigură doar 50% din orzul necesar fabricării berii”
Interviu cu Julia Leferman, directoarea generală a Asociației Berarii României La începutul sezonului berii, ne gândim la cum va fi anul 2002, după...
Bauturi alcoolice
În vinuri, veritabil naţionalişti suntem
Aproape toți strugurii îi facem vin. De fapt, vinuri foarte bune, încât nu prea luăm din import, dar nici nu dăm în afara țării, decât foarte puțin. C...
Bauturi alcoolice