

Piata pastelor fainoase infirma previziunile optimiste
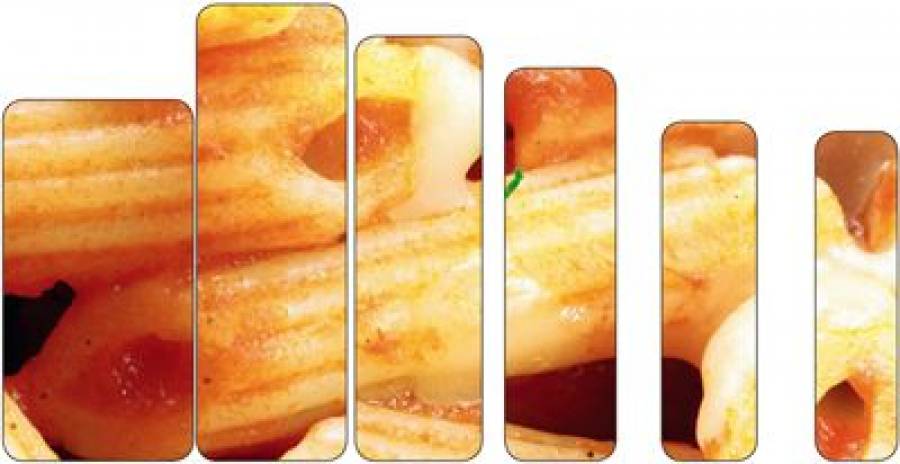
In 2009, categoria a inregistrat o scadere a vanzarilor cu aproximativ 10%, fata de anul precedent. Analistii din industria de research sustineau, inca de la sfarsitul anului 2008, ca in vremuri de criza economica, pastele fainoase reprezinta una dintre categoriile care creste cel mai mult in consum, datorita pozitionarii sale pe segmentul alimentelor de baza. Jucatorii din piata nu confirma insa aceasta teorie.
Analistii din industria de research sustineau, inca de la sfarsitul anului 2008, ca in vremuri de criza economica, pastele fainoase reprezinta una dintre categoriile care creste cel mai mult in consum, datorita pozitionarii sale pe segmentul alimentelor de baza. Jucatorii din piata nu confirma insa aceasta teorie, in principal, din cauza ca dezvoltarea subsegmentelor mai sofisticate, care, intr-adevar, incepuse sa se faca simtita in urma cu doi ani, a fost blocata de recesiunea din 2009-2010. In conditiile in care, in Romania, aceste produse sunt utilizate majoritar ca adaos in supe si ciorbe, in noile conditii economice si-au dovedit vulnerabilitatea, fiind inlocuite cu preparate similare facute in casa sau cu alimente precum cartofii, orezul, fasolea etc.
Datele Nielsen arata o crestere, in 2009 cu 16%, ca volum al vanzarilor, respectiv, cu 17%, ca valoare a acestora, fata de 2008, dar precizam ca este vorba exclusiv de vanzarile din comertul modern, asadar cifrele respective nu indica marimea pietei totale.
„Raportandu-ne la datele de acum un an, constatam o scadere, atat in volum, cat si in valoare, cu circa 10%”, afirma Tatiana Soldeanu (Visoiu), Director Marketing, Pambac.
Cerere si oferta
Piata urmeaza obiceiurile de consum locale
Analizand evolutia segmentelor de pret, constatam o ingustare a celui mainstream, in paralel cu o crestere importanta a segmentului low si o crestere moderata a pastelor premium.
Potrivit lui Catalin Iagaru, Group Brand Manager, Tymbark Maspex Romania – grup care detine gama Arnos -, cele mai cautate sortimente de paste sunt incontestabil spaghetele, urmate de macaroane. Din categoria pastelor pentru supa, in top se afla fideaua si taiteii cu diferite forme. Melcii si spiralele sunt cele mai populare din segmentul pastelor scurte.
„Pastele umplute sau cele tipic italiene au vanzari limitate, neintrand in consumul curent local”, precizeaza Gabriel Constantinescu, Manager Achizitii Marci Private, Cora. „Cele cu ou au un consum mult mai mic decat cele fara ou - in mare masura din cauza diferentei de pret -, fiind utilizate indeosebi in zona Transilvaniei. Piata este acoperita suficient cu toate tipurile de paste din grau cunoscute in spatiul european, inclusiv cu cele pe baza de cartofi, de origine italiana. Sunt prezente si pastele din orez, de origine asiatica, insa cu un consum redus”, adauga Gabriel Constantinescu.
Pastele din grau durum (sau grau tare), specific italiene, au caracteristici insuficient cunoscute de public pentru a fi preferate celor din grau continental. In ultimii ani au fost aduse in prim plan si produse din amestec de grau cu porumb, receptivitatea consumatorilor fiind, deocamdata, la cote minime.
Un segment de piata ingust, dar care rezista si se dezvolta de zece ani, odata cu aparitia magazinelor moderne cu vitrine frigorifice largi, este cel al pastelor proaspete, umplute sau neumplute, a carui crestere este incurajata de orientarea catre consumul de semi-preparate. Aceeasi tendinta o cunosc si pastele ready-meal, cu volume de vanzari infime, majoritatea comercializandu-se in retailul modern.
| Vanzarile de paste fainoase (in retailul modern) |
|||
|---|---|---|---|
| dec.07-nov.08 | dec.08-nov.10 | Cre?tere 2009-2008 | |
| Volum mii kg | 10.027,4 | 11.676,2 | 16% |
| Valoare mii kg | 62.816,1 | 73. 781,7 | 17% |
| Sursa: nielsen | |||
Producatori si branduri
Ca oferta, piata este diversificata si destul de omogena, iar consumatorul, traditionalist si conservator
Pambac detine pozitia de lider, cu un portofoliu care acopera toate cele trei segmente de pret, prin brandurile Flavora (premium), Pambac (mainstream) si Gata (low). Compania produce toate tipurile de paste (lungi, scurte, pentru supe), in doua variante de retete (simple si cu oua), intr-o colectie de forme care acopera toate cerintele consumatorilor.
„Politica de marketing este adaptata evolutiei pietei pe care activam, urmarind satisfacerea cerintelor consumatorilor prin actiuni coerente cu valorile fiecarui brand aflat in portofoliul Pambac”, ne comunica Tatiana Soldeanu (Visoiu).
Arnos detine doua game de paste fainoase, situate pe segmentul mainstream: cu ou (11 sortimente) si fara ou (10 sortimente). Este vorba de fidea, taitei, cus-cus, fusilli, gnocchi, spaghetti, macaroane etc. Caracteristicile pastelor Arnos sunt rezistenta deosebita (isi pastreaza forma si nu se lipesc dupa fierbere), mirosul natural si culoarea aurie, datorate unui proces special de uscare.
„Atat politica de pret, cat si actiunile de trade marketing orientate spre consumatorul final si spre sustinerea fortei de vanzari, coroborate cu derularea unor campanii si aparitii TV punctuale, reprezinta obiective strategice pentru promovarea brandului Arnos pe piata romaneasca”, precizeaza Catalin Iagaru.
Piata de profil nu a fost ferita de tavalugul promotiilor care a acoperit in ultimul timp majoritatea produselor din FMCG. In plus, marcile proprii au inregistrat o crestere semnificativa in vanzari, anul trecut, devenind competitori importanti deloc de neglijat.
| Top 5 producatori de paste fainoase (total retail) |
|
|---|---|
| Producatori (dec.08-nov.09) | Cota cumulata in volum |
| Pambac Romania Baneasa Romania Pangram Re?ita Arnos Prodcom Impex Oradea Producatori de marci proprii |
64,1% |
| Producatori (dec.08-nov.09) | Cota cumulata in valoare |
| Baneasa Romania Pambac Romania Pangram Re?ita Arnos Prodcom Impex Oradea Barilla Italy |
64,2% |
| Sursa: nielsen | |
| Furnizorii de marci proprii ocupa pozitia a cincea in topul producatorilor. Pastele fainoase ale retailerilor au devenit competitori importanti pentru brandurile clasice. | |
| Top 5 branduri de paste fainoase (total retail) |
|
|---|---|
| Marci (dec.08-nov.09) | Cota cumulata in volum |
| Baneasa Pambac Monte Banato Arnos Giani |
58,2 % |
| Marci (dec.08-nov.09) | Cota cumulata in valoare |
| Baneasa Monte Banato Pambac Arnos Barilla |
60,4% |
| Sursa: nielsen | |
| Liderul pietei, Baneasa, este un brand cu o traditie de 26 de ani. In timp, marca a fost puternic consolidata prin calitate si diversitate, dar mai ales prin loialitatea clientilor sai. | |
Marca proprie
Marcile proprii ale retailerilor au o evolutie ascendenta
„Cotele de piata ale marcilor private castiga cateva puncte procentuale in fiecare an, atat la nivelul pietei totale, cat si la cel al diferitelor categorii de paste”, constata reprezentantul Cora. „Tendinta este fireasca, odata cu dezvoltarea portofoliilor de marci private ale retailerilor, si se accentueaza si mai mult odata cu trecerea a mai bine de un an de la aparitia marcilor de calitate. Marcile clasice vor rezista suficient de bine si se va ajunge la o plafonare in doi-trei ani, pentru ca in acest domeniu se manifesta o mare inertie – se poate numi fidelitate, in termeni mai largi – din partea cumparatorilor in a alege o alta marca de paste decat cea cu care s-au obisnuit”, este de parere Gabriel Constantinescu.
Cora detine o gama de aproximativ 25 de produse marca proprie, care acopera cu brandurile Cora si Winny majoritatea categoriilor de paste: traditionale (taitei, fidea), tubulare, lungi, de tip italian. In oferta se regasesc si pastele cu ou, traditionale din zonele Alsacia sau Savoia, sub marca Patrimoine Gourmand. De un interes constant se bucura si pastele semipreparate Cora sau Nature Bio, importate din Franta: cateva tipuri de ravioli cu sosuri specific italiene, lasagna etc.
„Marca privata are intr-adevar o evolutie ascendenta, clientul intelegand ca aceasta are o calitate comparabila cu a brandurilor producatorilor consacrati si ca o poate achizitiona la preturi mai mici”, accentueaza Stefan Cristache, Category Manager la Plus, companie care are in oferta produse de calitate medie si premium. „Prin natura lor, brandurile proprii nu sunt incarcate cu costuri de marketing, de promovare. De obicei, promovarea acestora se face numai in pliantele retelelor, pe cand in cazul brandurilor de producator, sunt echipe intregi ce elaboreaza strategii de lansare, promovare si vanzare, cu bugete impresionante care pana la urma se regasesc in pretul produselor”, adauga Stefan Cristache.
| Consumul casnic | |
|---|---|
| Gospodariile s-au orientat mai mult catre produse ambalate, motiv pentru care segmentul bulk a inregistrat o scadere a cotei de piata, in total. | |
| Comertul modern devine tot mai important pentru consumul casnic, in special hipermarketurile si discounterii. | |
| In gospodariile numeroase, cu mai mult de patru membri – acestea acoperind aproape 25% din totalul gospodariilor din Romania - se consuma cea mai mare cantitate de paste fainoase: aproximativ o treime. | |
| Consumatorii provin in general din mediul rural, iar varsta capului familiei este de peste 60 de ani. | |
| Sursa: GfK Romania, Panel de gospodarii | |
In opinia lui Gabriel Constantinescu, succesul unei eventuale „batalii a preturilor” este limitat de costul scazut al pastelor, in special al celor care ar putea fi sensibile la o reducere promotionala. O diminuare a pretului cu 10% la un produs care costa circa doi lei ofera clientului un beneficiu de 20 de bani, beneficiu adesea neglijabil pentru majoritatea cumparatorilor. In principiu, „batalia” adevarata se da intre furnizorii de marci de producator, in sensul de a fi prezenti constant in cataloagele si spatiile promotionale ale magazinelor pentru a-si intretine vizibilitatea si notorietatea, sau de a fi inovativi in promotii, pentru a mentine atentia asupra brandului. Altfel, majoritatea furnizorilor care nu se concentreaza pe retailul modern se vor bucura de o notorietate limitata local.
Citește și
Diversificarea ofertei, un „greu necesar” în piața uleiurilor comestibile
Sunt trei lucruri majore de spus despre piaţa uleiurilor comestibile. Primul - nu neapărat şi cel mai important - este acela referitor la consumul ule...
Produse de baza
Mălai, griş, pesmet: producătorii români domină copios segmentul de volum
Produsele cu valoare adăugată mare, ca mălaiul rapid şi mămăliga ready to eat, vin din afara ţării, preponderent din Italia Tindem să ţinem pasul cu e...
Produse de baza
Trei detalii care dospesc vânzările în piaţa făinii
Preţul este esenţial, dar specializarea, porţionarea şi comunicarea pe ambalaj sunt diferenţiatori puternici A trecut vremea când gospodina cumpăra fă...
Produse de baza
Plus-valoarea pentru client ţine piaţa orezului pe trend ascendent
Termenul „orez” a devenit unul doar generic în ultimii ani, odată cu diversificarea accentuată a ofertei de produse: sunt foarte multe tipuri de orez,...
Produse de baza