

Cezar Cristea, Pfeifer & Langen: „Ne concentrăm efortul pentru a dezvolta categoria specialităților din zahăr și a produselor care aduc plusvaloare”
Presiune pe preț și dezvoltarea categoriei prin diversificare cu produse diferențiatoare – acestea sunt principalele caracteristici ale pieței zahărului. Cezar Cristea, Coordonator Regional de Vânzări Europa de Sud-Est, Pfeifer & Langen (companie care deține în portofoliu brandul Diamant), detaliază aspectele negative și pozitive ale pieței, în actuala conjunctură.
Cum apreciați consumul de zahăr în România? În urmă cu 2 ani era 21-23 kg/capita/an, sub media din UE. E de bine sau de rău acest nivel al consumului?
La nivelul Uniunii Eurropene consumul de zahăr a rămas stabil în ultimii ani, cu o medie anuală ce variază în jurul valorii de 37 kg per capita. Trebuie ţinut cont şi de faptul cifra statistică raportată de Comisia U.E. include nu doar consumul alimentar direct şi indirect, ci şi utilizarea zahărului ca materie primă în industria chimică şi farmaceutică, în furajarea animalelor, sau în procesul de fermentaţie pentru obţinerea etanolului.
În ţările din vestul Europei se manifestă un uşor declin al vânzărilor de zahăr pe canalul de retail, respectiv -1% de la un an la altul. Însă situaţia s-a schimbat anul acesta. Restricţiile impuse de autorităţi din cauza pandemiei în toate statele europene, precum şi decizia companiilor de a susţine munca de acasă a angajaţilor, a dus la schimbarea obiceiurilor de consum, adică la creşterea consumului casnic.
Faţă de anul trecut, colegii mei din Germania raportează o creştere cantitativă pe retail de +5% cumulată de la începutul anului. În Franţa, compania noastră înregistrează o creştere de chiar +14% a vânzărilor către partenerii din retail.
Consumul de zahăr în România se situează cu mult sub media din U.E., diferenţa fiind generată şi de componenta industrializării zaharului în plan local. Sunt companii multinaţionale în FMCG care au închis fabricile în România şi au mutat liniile de producţie în ţări vecine, uneori cu tot cu mărcile româneşti pe care le deţin. Mai mult, unele segmente ale industriei alimentare au o pondere mică în consumul de zahăr în comparaţie cu ţări vecine ale României, şi anume: producţia de ciocolată, dulciuri, patiserie, îngheţată, mâncăruri gata preparate etc.
Fără îndoială, ne dorim ca industria procesatoare să se dezvolte în continuare în România, nu numai pentru a aduce plus valoare în economia locală, dar şi pentru a creşte implicit consumul de zahăr ca materie primă de bază.
Stilul de viață al multor consumatori se schimbă. Pe de o parte există interesul de a mânca mai sănătos, „free sugar”, pe de altă parte se gătește mai mult în casă, de la prăjituri, la gemuri și dulcețuri. Cum influențează acest lucru categoria?
S-a creat multă confuzie cu privire la rolul zahărului în regimul alimentar. Pentru majoritatea populaţiei consumul în sine de zaharoză nu este dăunător sănătăţii, aducând o contribuție eficientă de glucoză şi energie pentru organism. Organizaţia Mondială a Sănătăţii recomandă un consum de zaharuri libere de până în 10% din cantitatea totală de energie zilnică necesară.
Uneori miturile şi dezinformările au creat oportunităţi în categorie. De exemplu, ele au dus la creşterea vânzărilor zaharului brut (nerafinat) din trestie de zahăr, despre care mulţi consumatori cred că ar fi mai bun pentru sănătate decât zahărul alb rafinat. Ceea ce este fals, desigur. An după an, zahărul din trestie a obţinut spaţiu mai mare la raft, iar subcategoria a fost populată cu un număr în creştere de SKU-uri.
Se recomandă totuşi atenţie, zahărul brut din trestie fiind un produs importat în U.E. din diverse zone ale lumii. Astfel, trasabilitatea produsului şi condiţiile în care a fost transportat pe distanţe lungi şi stocat în depozitele intermediare pot fi greu de verificat.
Dincolo de tendinţe, zahărul îşi are un loc bine definit ca ingredient, atât în consumul casnic, cât şi în cel industrial. Acest lucru se datorează stabilităţii în timp, a texturii pe care o conferă produselor finite, a gustului dulce inconfundabil şi chiar a culorii, după caz albă, sau caramel.
Vedem în retail multe produse noi, dar și o presiune pe preț. Cum se manifestă aceste tendințe în cazul companiei Pfeifer & Langen?
În ultimii 2 ani, am extins sortimentul de specialităţi din zahăr, mai ales în subcategoria produselor pentru îndulcirea băuturilor calde şi a celor pentru pregătirea deserturilor acasă. Ne străduim să le facem cât mai vizibile pentru consumatori, dar bugetul pentru mercantizarea lor este limitat de adaosul comercial mic în categoria zahărului, în comparaţie cu alte categorii de produse de larg consum.
În plus, am observat că retailerii urmăresc permanent evoluţia preţurilor la concurenţă şi îşi ajustează în jos preţurile la raft dacă în piaţă exista un preţ de revânzare mai mic la produsul similar. Zahărul ca aliment de bază şi specialităţile din zahăr fac parte din lista de articole monitorizate de retaileri şi astfel apare o presiune în plus asupra preţurilor la furnizor.
Desigur, consumatorul final este câştigat prin faptul că beneficiază de preţuri mici în magazine, dar pe de altă parte categoria se dezvolta relativ lent, nefiind sprijinită de bugete importante de promovare şi mercantizare.
Cum comentați acțiunile foarte agresive de preț?
Este adevărat că zahărul, ca şi alte produse necesare zi de zi, a devenit o vedetă a campaniilor agresive de preţ, un instrument de marketing într-o piaţă de retail competitivă. Practic toţi jucătorii importanţi din retailul alimentar sunt activi în comunicare pe canalele de media prin mijloace audiovizuale şi multimedia. Comunicarea de acest tip a unui preţ mic la kilogramul de zahăr are, în mod evident, un impact imediat la o masă mare de consumatori. Aceştia sunt astfel atraşi în magazine cu ajutorul unui preţ de nerefuzat pentru un articol de volum.
Realitatea este că nici măcar preţul normal la raft nu este încă realiniat la nivelul costurilor de producţie şi celor logistice din industria zaharului în U.E., cu atât mai puţin preţurile reduse, promoţionale. Abolirea sistemului de cote de producţie în U.E. în octombrie 2017 a dus la intrarea într-o criză profundă în care încă se găseşte industria europeană a zahărului şi, prin urmare, la acumularea de pierderi în cazul multora dintre producători.
Viitorul industriei procesatoare de sfeclă din statele U.E. depinde şi de revenirea preţurilor de vânzare a zahărului în piaţa comună, inclusiv în România, după acea cădere abruptă din a doua jumătate a anului 2017.
Rămân prețul și promoțiile principalele criterii de alegere în această piață comodity? Sau vedem din ce în ce mai mult în coșul de cumpărături și specialități?
Produsul de volum al categoriei este în continuare pachetul de 1 kg de zahăr cristal alb, iar preţul este principalul factor care influenţează decizia de cumpărare.
Chiar şi aşa, aderența faţă de o marcă sau alta poate să facă diferenţa în faţa raftului. Se pare că alegerea pe care o fac consumatorii pe baza mărcii inscripţionate pe ambalaj este făcută preponderent în favoarea celor care au o denumire cu rezonanţă românească, cu toate că acest fapt nu indică clar şi originea reală a zahărului.
Pe de altă parte, se găsesc din ce în ce mai multe specialităţi în coşul de cumpărături al clienţilor din România, cel puţin din punctul nostru de vedere. Anul 2019 ne-a adus o creştere de aproape 180% a specialităţilor faţă de anul precedent, însă cantitatea totală este încă mică în raport cu produsul de bază, pachetul de 1 kg.
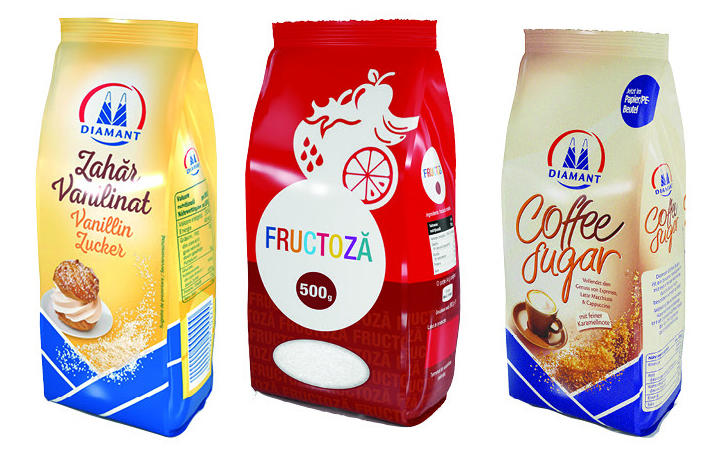
Ne concentrăm efortul pentru a dezvolta continuu categoria specialităţilor şi a creşte interesul consumatorilor pentru produsele care aduc plus valoare utilizării cotidiene a zahărului. Avem exemplul de urmat din Ungaria, unde specialităţile contribuie cu 18-20% la volumul total vândut de compania Pfeifer & Langen pe canalul de retail.
Credeți că pandemia va influența major această piață, nu doar la nivel local, ci și internațional? Mă refer la asigurarea materiei prime, la culturile de sfeclă și trestie de zahăr, pentru producție.
Criza economică indusă de pandemie este doar o dificultate în plus pentru industria europeană a producţiei de zahăr din sfecla, care îşi caută în continuare echilibrul după liberalizarea pieţei prin desfiinţarea cotelor acum 3 ani.
Cel mai important factor de risc îl reprezintă faptul că agricultorii europeni abandonează treptat cultura sfeclei, din cauza preţului în scădere încasat pentru recoltă, consecinţă directă a preţului mic al zahărului, precum şi din cauza schimbărilor climatice şi din cauza deciziei luate la nivel european privind interzicerea utilizării neonicotinoidelor. Această restricţie a dus la pierderi pe scară largă în 2020, din cauza infectării culturii de sfeclă cu virusul galben, o boală răspândită de afide.
Mari companii din industrie au luat decizia de închidere şi restructurare a unor fabrici de zahăr din Germania, Franţa, Polonia, Suedia, Croaţia şi România în perioada din 2017 şi până în prezent. Cel mai recent anunţ vine din Austria, unde fabrică din Leopoldsdorf deţinută de un jucător important din regiunea noastră se va închide anul viitor, datorită restrângerii arealului cultivat cu sfeclă.
Avem nevoie de o producţie indigenă de zahăr şi în România, dar şi în ţările mari producătoare din U.E. (Franţa, Germania, Polonia). Doar astfel zahărul nu va redevini un produs colonial, cum a fost înainte de începerea industrializării sfeclei în Europa în secolul al XIX-lea.
Citește și: Lupta de idei și războiul prețurilor – două tendințe majore în piața zahărului
Citește și
Cum se schimbă conservele de legume sub efectul trendurilor culinare
Dacă privim piața conservelor de legume pe termen lung, evoluția sa este marcată de un paradox evident. În perioada octombrie 2021 – septembrie 2022,...
Alte produse alimentare
Cele 1.504 sosuri ale românilor. Mâncăm mai puțin, dar mai gustos
Deși nu vor renunța niciodată la micii cu muștar, românii, tot mai obișnuiți cu călătoriile și mai informați în legătură cu tendințele mondiale, manif...
Alte produse alimentare
Cum a rămas oțetul stabil și ca preț, și ca vânzări
Pare una dintre cele mai simple categorii de produse alimentare, atât din cauza produselor în sine, cât și a tiparului de consum, extrem de sezonier:...
Alte produse alimentare
Exploratorii culinari transformă piața alimentelor instant
Timpul este o resursă tot mai prețioasă pentru omul modern și orice resursă prețioasă trebuie economisită. Acest deziderat impulsionează industria de...
Alte produse alimentare