

Cele 1.504 sosuri ale românilor. Mâncăm mai puțin, dar mai gustos
Deși nu vor renunța niciodată la micii cu muștar, românii, tot mai obișnuiți cu călătoriile și mai informați în legătură cu tendințele mondiale, manifestă un interes în creștere pentru bucătăriile internaționale, în prim plan fiind zone precum Italia (cu pizza și paste), Mexic și SUA (mai exact Tex-Mex), dar mai ales Asia extrem orientală (cu gusturile și aromele ei exotice). Acesta este unul din driverii principali ai afacerii cu sosuri, alături de preocuparea pentru alimentație sănătoasă, cu tot ce derivă de aici: orientarea Clean Label, BIO, vegan, fără zahăr, fără gluten etc. O categorie deja extrem de diversă, cu predispoziție către inovare pe direcții de gust, destinație, ocazii de consum și ambalare. Subcategoria Sosuri a devenit predominantă, depășind și în vânzările cantitative (nu doar valoric) subcategoriile tradiționalele Ketchup, Muștar și Maioneză.
Categoria Sosuri pe care o analizăm acum este una foarte complexă, pentru că include - pe lângă muștar, ketchup și maioneză - sosurile propriu zise pentru prepararea meselor (utilizate în cursul gătirii), sosurile de masă (aplicate pe preparatele gata de servit), sosurile dressing, dar și sosurile dip și cele tartinabile. Trebuie să menționăm că structurarea aceasta a subcategoriei Sosuri nu este una consacrată, unanim acceptată.
Dacă ne referim la destinație, avem în primul rând sosurile – să le numim tradiționale -, prezente de mult timp în cultura noastră gastronomică, aici intrând muștarul, maioneza, ketchupul, dar sunt și sosurile specifice bucătăriilor internaționale. Nu putem face spaghette arrabiata fără sos arrabiata, după cum la un grătar e nevoie de un sos tip BBQ, Tex-Mex ori salsa. Iar la deliciile din bucătăria asiatică (dar nu numai!) se asortează sosuri exotice, de acum prezente foarte pronunțat pe piața locală. Dar să vedem cum e structurată categoria din punct de vedere al vânzărilor.
Sosuri = ketchup + muștar + maioneză
Conform datelor companiei de cercetare de piață RetailZoom, din întreaga piață a sosurilor (toate tipurile), sosurile propriu-zise aduc aproape jumătate din încasări (47%), restul fiind în „responsabilitatea” aproape egal împărțită a ketchupului, muștarului și maionezei.
Din punct de vedere al vânzărilor cantitative, ketchupul are 29% din total, muștarul 24%, iar maioneza 16%, în timp ce sosurile propriu-zise ocupă aproape o treime din volumul total.
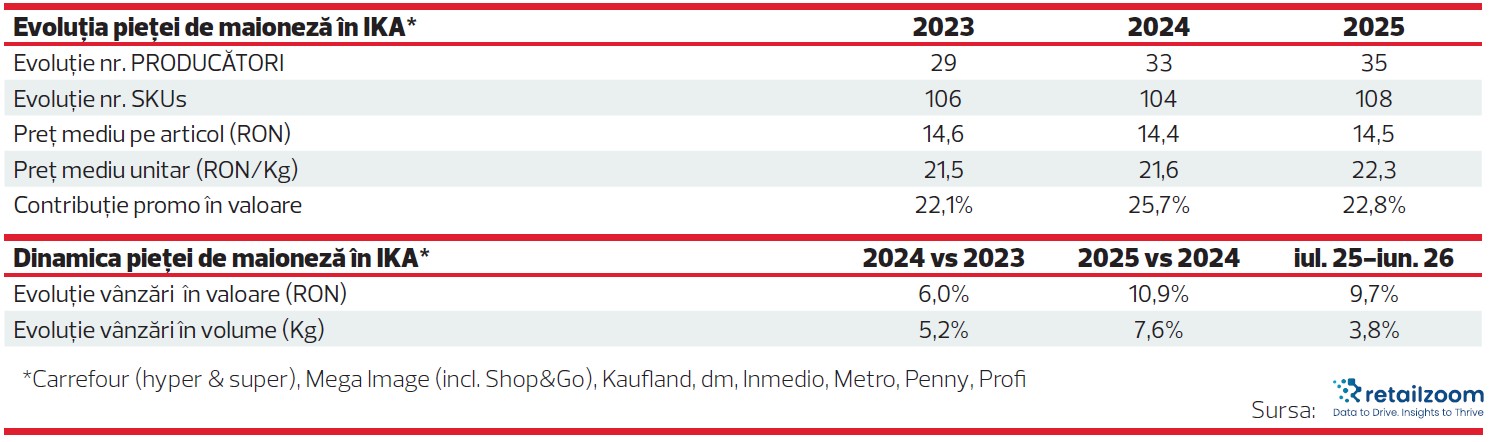
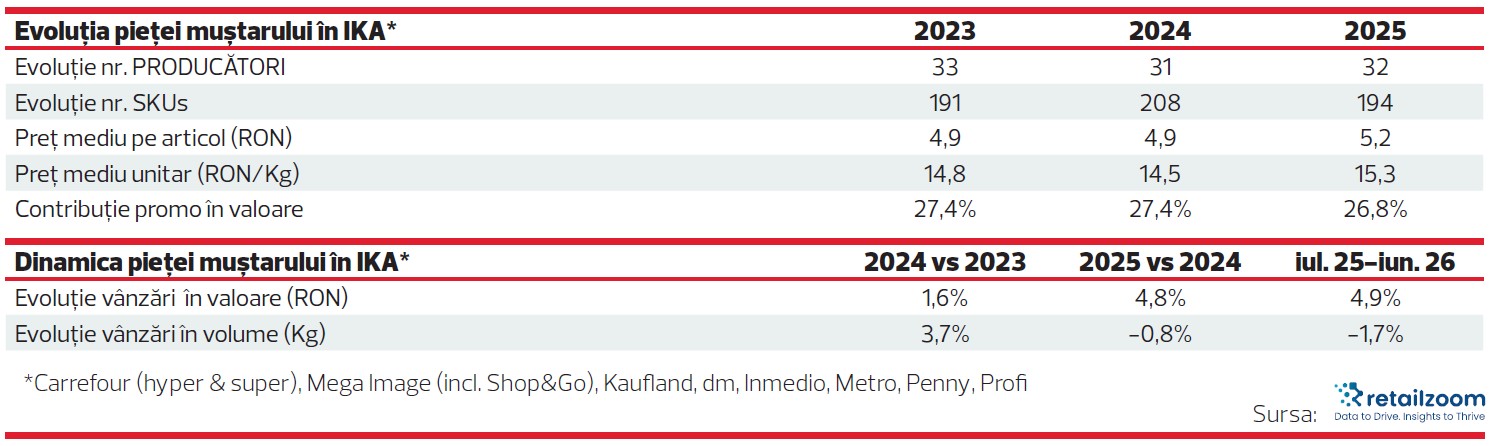
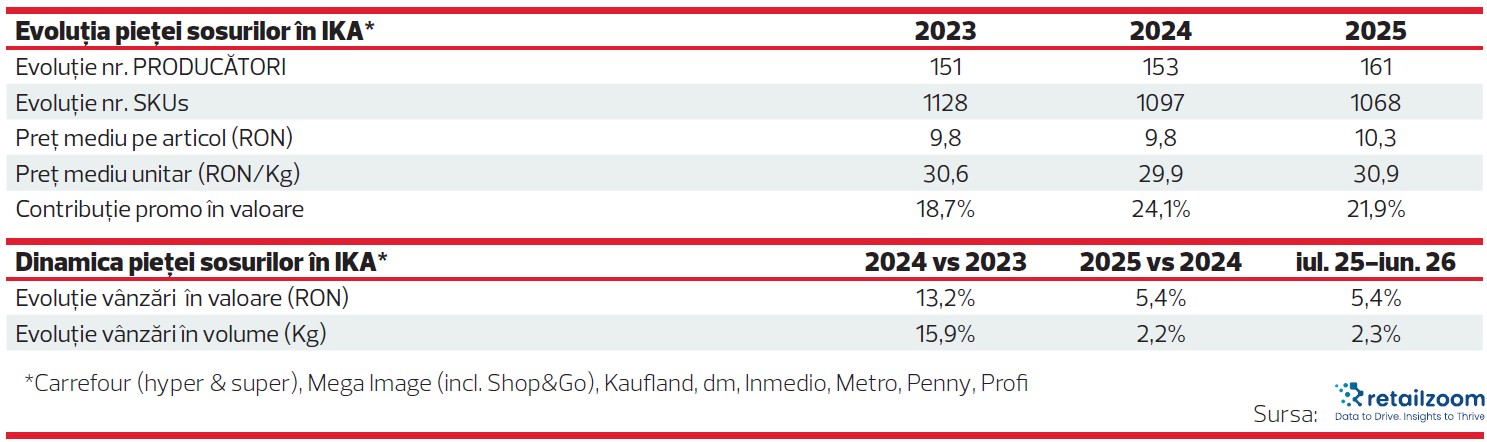
Dinamica vânzărilor arată că maioneza și sosurile propriu-zise se bucură de cerere în creștere stabilă, încă începând din 2023, în condițiile unor prețuri medii ponderate aproximativ constante și ale unor contribuții promo de nivel relativ scăzut (sub 25%).
În schimb, vânzările cantitative de muștar au intrat pe o pantă ușor descendentă începând cu anul 2024; cu toate acestea, încasările au crescut – în același ritm cu prețul mediu ponderat! – iar promoțiile și-au păstrat ponderea în vânzări.
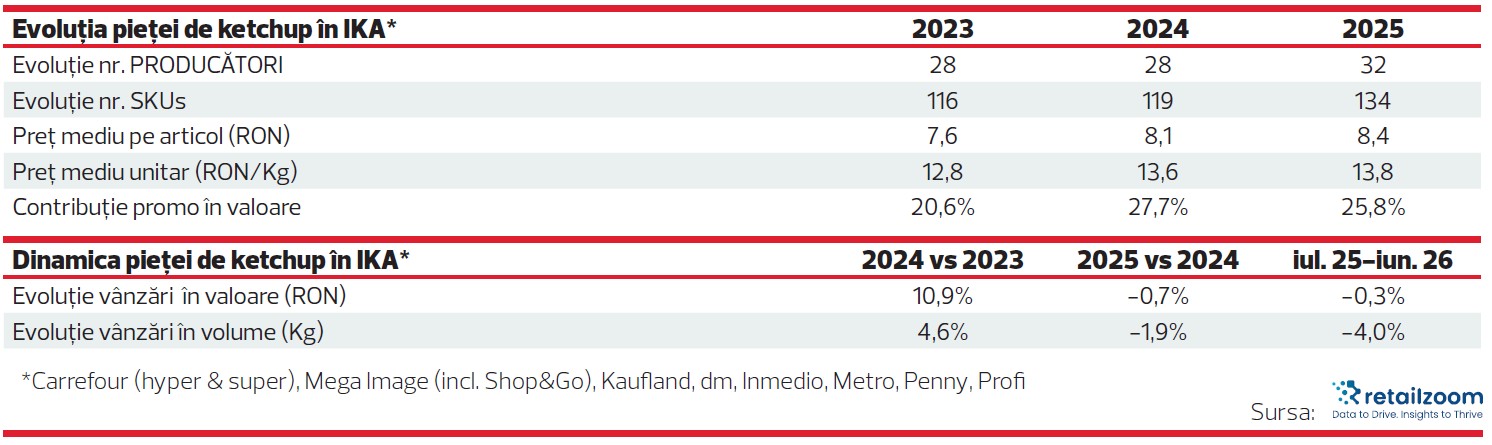
Declinul vânzărilor de ketchup a început în 2024 și este tot mai accentuat, atât din punct de vedere cantitativ cât și valoric, în ciuda stabilității prețului mediu ponderat. Pesemne reducerea contribuției promoțiilor a influențat acest trend descendent.
Trecem acum de la perspectiva de ansamblu la cele particulare, ale principalilor furnizori și ale unor retaileri, pe care i-am întrebat și cum anticipează evoluția vânzărilor în categoria sosurilor.
Evoluții diferențiate între subcategorii
Furnizorii de sosuri raportează în general evoluții pozitive, dar se arată precauți în estimări pentru viitorul apropiat.
Vânzările companiei Maresi (care excelează în segmentul sosurilor etnice – în special de inspirație asiatică, cu brandul Shan’shi – și al sosurilor de nișă, cu gama Kuehne Made for Meat) au rămas în ultimele 12 luni „pe un trend ascendent, atât cantitativ, cât și valoric”, chiar dacă „ritmul nu a mai fost la fel de accelerat ca în anii trecuți”, după cum a spus Simona Nicolae, Brand Manager. Ea arată că actualul context economic vine cu provocări și aduce o anumită doză de incertitudine. „Rămânem însă optimiști și facem toate demersurile necesare pentru a menține vânzările pe o direcție pozitivă și în perioada următoare”, a menționat reprezentanta Maresi.
Anda Karl, Marketing Manager la Fuchs Condimente România, spune că „vânzările noastre de sosuri lichide pe acest sub-segment sunt reduse dacă ne raportăm la business-ul nostru de bază, dar estimarea pentru 2026 este de creștere, venită din ocaziile de gătit acasă”.
Specialiști în condimente, plante aromatice și mixuri de condimente, cei de la Fuchs au dezvoltat relativ recent o gamă largă de sosuri în segmentele de specialități și bucătării internaționale (clasa fine food) sub brandurile Fuchs, Bamboo Garden și Fuego, ambalate la sticlă, în formate de 100 – 200 ml. „Rămânem concentrați pe aceste specialități, unde oferim o gamă variată de sosuri și produse complementare pentru rețete specifice, arată Anda Karl. De la clasicele Worcester, Soia, Hot Pepper sub brandul Fuchs, la cele din bucătăria asiatică precum Chilli și Soia în stil chinezesc, sos Hoisin sub brandul Bamboo Garden sau cele adresate bucătăriei Tex-Mex, respectiv brandul Fuego cu sosuri Jalapeño, sos Enchilada, Taco, Fajita sau sosuri Dip pentru Tortilla Chips”.
Portofoliul brandului Hellmann's, de la Unilever South Central Europe, „a continuat să înregistreze în ultimele 12 luni o evoluție pozitivă”, după cum ne-a informat Andra Sima, Foods Marketing & Trade Marketing Lead România în cadrul companiei. Andra a adăugat că focusul Hellmann's rămâne categoria de maioneză, care a înregistrat creșteri de două cifre atât în valoare, cât și în volum. „Observăm o evoluție pozitivă și în categoria sosurilor de masă, susținută de extinderea portofoliului cu varietăți de gust adaptate unor preparate și ocazii de consum specifice”, a completat Andra Sima. Pentru întregul an 2026, ea anticipează „menținerea unei dinamici pozitive, susținută atât de performanța gamei clasice, cât și de interesul consumatorilor pentru noile variante aromatizate”. În opinia reprezentantei Unilever, creșterea categoriei este alimentată de dorința consumatorilor de a experimenta gusturi noi și de a aduce în bucătăria de acasă experiențe culinare inspirate din restaurante.
Categoria de sosuri „a continuat să fie una dinamică” la Univer Product, în ultimele 12 luni, canalele de creștere pentru aceste produse fiind atât IKA cât și distribuția tradițională, după cum au declarat reprezentanții companiei. Având în vedere tendința generală de diminuare a consumului de alimente din România, aceștia anticipează doar „o ușoară creștere” a vânzărilor la sosuri, pentru anul în curs. „Considerăm că evoluția categoriei va fi influențată în continuare de puterea brandurilor, raportul calitate-preț, inovație și capacitatea producătorilor de a răspunde unor ocazii de consum tot mai diverse”, au spus reprezentanții producătorului.
Orkla Foods raportează pe ultimele 12 luni o evoluție pozitivă, atât din punct de vedere valoric, cât și cantitativ. Dintre segmentele în care activează compania, „sosurile de specialitate se conturează drept motorul de creștere al categoriei în acest an”, având cea mai dinamică evoluție, spune Andreea Stoenică, Brand Manager. „Sosurile de tip street food, usturoi, cheese sau variantele picante răspund dorinței consumatorilor de a experimenta și de a duce preparatele preferate la next level”, a punctat Andreea. Pentru anul în curs, ea anticipează că piețele mature, precum ketchupul și muștarul, își vor menține o evoluție stabilă, în timp ce sosurile de specialitate vor continua să fie zona cea mai dinamică a categoriei.
Din declarațiile reprezentanților lanțurilor comerciale reiese mai clar diferența de dinamică a vânzărilor între subcategoriile de sosuri.
Lanțul dm drogerie markt anunță evoluții diferite la diversele subcategorii de sosuri pe care le comercializează. Astfel, la sosuri tradiționale de masă (muștar, ketchup, maioneză, hrean), compania a înregistrat în ultimele 12 luni o creștere de 15% valoric și 17% cantitativ, „susținută de consumul constant și de sezonalitatea specifică”, după cum ne-a spus Laura Boantă, Asistent Achiziții. Pentru restul anului, Laura estimează la acest segment „o evoluție stabilă, cu potențial de creștere în perioadele promoționale, dar și în sezonul cald”. Sosurile pentru gătit (de tip Bolognese, Arrabbiata, Pesto etc.) au urcat cu 16% valoric și 18% cantitativ, beneficiind de orientarea consumatorilor către soluții rapide și convenabile pentru gătitul acasă. Reprezentanta dm estimează menținerea unui trend pozitiv și în perioada următoare. Sosurile etnice / asiatice / exotice au înregistrat o creștere de 6% valoric și 8% cantitativ, dezvoltarea fiind susținută de interesul consumatorilor pentru bucătării internaționale și experiențe culinare noi. La sosuri de nișă / specialități (BBQ, Burger, sosuri picante etc), vânzările au crescut cu 13% valoric și cu 16% cantitativ, „pe fondul popularității preparatelor tip grill și al interesului pentru produse cu profil de gust diferențiat”, după cum a explicat Laura, care pentru perioada următoare anticipează „menținerea tendinței de creștere”.
O evoluție diferențiată, de la un segment la altul, consemnează și rețeaua Diana Supermarket, care operează cu peste 100 de magazine în Muntenia și Oltenia. „Din punct de vedere cantitativ, cea mai bună dinamică a fost înregistrată de segmentul maionezei, cu o creștere de aproximativ 15%. Pentru muștar și celelalte tipuri de sosuri am observat o ușoară creștere a volumelor, în timp ce segmentul ketchupului s-a menținut relativ constant”, a declarat Mihăiță Stoian, Director Executiv Adjunct. „Valoric, evoluțiile au fost mai pronunțate, inclusiv pe fondul creșterilor de preț din această perioadă. Vânzările de maioneză au avansat cu aproximativ 20%, iar muștarul și celelalte sosuri au înregistrat creșteri de circa 10%. În cazul ketchupului, unde volumele au stagnat, am consemnat totuși o ușoară creștere valorică”, a adăugat Mihăiță Stoian. Pentru perioada următoare, el previzionează „o evoluție relativ stabilă a categoriei, cu potențial mai bun pentru segmentele care au înregistrat deja dinamici pozitive, dar într-un context în care consumatorii rămân atenți atât la preț, cât și la relevanța produsului în consumul curent”.
În rețeaua vrânceană de supermarketuri Paco, această categorie a parcurs „o evoluție negativă atât valoric, cât și cantitativ”, potrivit directorului general Feliciu Paraschiv. Pentru anul în curs, Feliciu mizează pe stoparea trendului negativ, mai ales în zona de gătit. „Sosurile tradiționale țin casa; sosurile noi aduc creșterea”, a explicat șeful rețelei Paco.
Dinamici diferențiate, de la un segment al categoriei la altul, apar și în e-comm, după cum arată datele pe ultimele 12 luni ale supermarketului online Sezamo, citate de Michael Kaiser, Country Lead. Astfel, la sosurile tradiționale de masă, segmentul ketchup a crescut cu 40% în valoare și cu 32% cantitativ, muștarul cu 29% atât în valoare cât și în volum, hreanul cu 26% în valoare și 3% cantitativ, în timp ce maioneza a înregistrat majorări de 6% în valoare și 7% în volum. Sosurile pentru gătit (Bolognese, Arrabbiata, Pesto etc) au urcat cu 48% valoric și cu 28% cantitativ. „Subcategoria Sosuri etnice / Asiatice / Exotice este constantă în ultimele 12 luni, pentru că am crescut subcategoria încă de la început, cu multe astfel de produse. Sosurile de nișă / Specialități (BBQ, Burger, sosuri picante extreme) au un share de peste 8%, atât în unități cât și în valoare”, a detaliat Michael Kaiser.
Comportamentul de cumpărare
Datele RetailZoom despre segmentarea vânzărilor de sosuri arată unele evoluții interesante ale preferințelor cumpărătorilor, pe care le prezentăm structurate pe cele 4 subcategorii.
Maioneza este comercializată preponderent în cantități mari, de 1 kg și peste (40% din volumul total), conform datelor RetailZoom, dar împachetarea care atrage atenția prin creșterea cu 60% a vânzărilor în ultimul an este cea de 500 g (sau ml), segment care are o cotă de peste 15% în vânzările cantitative. Cele mai mari încasări le aduce grupa 400-495 g (35% din valoarea totală). Creșteri substanțiale în volum și valoare înregistrează și grupa 300-395 g.
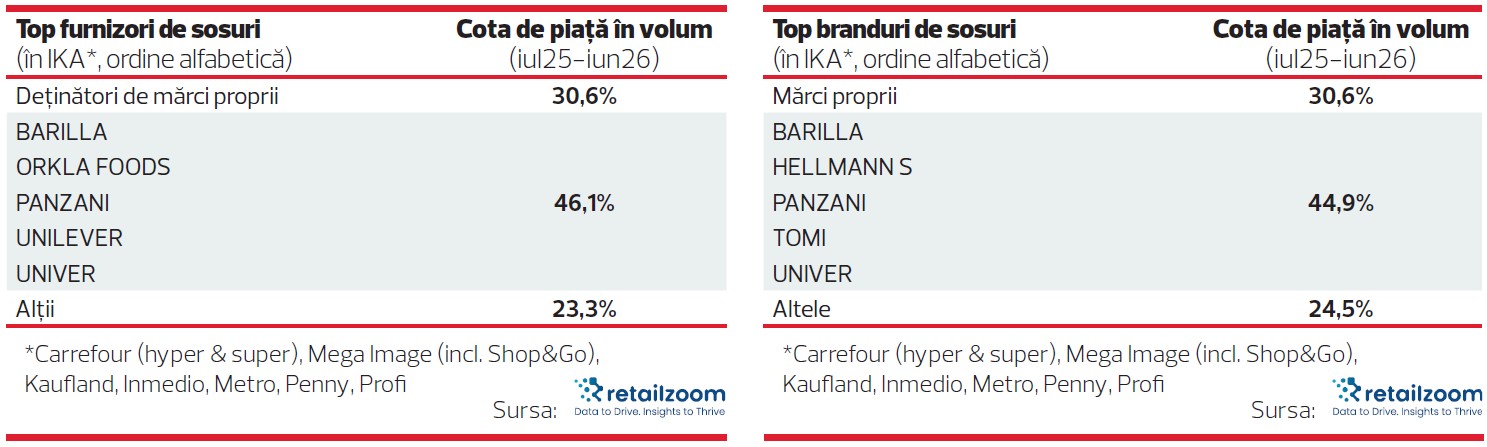
Versiunea clasică - fără aromă și cu ingrediente de origine animală – este ultradominantă (peste 90% din vânzări), dar cea cu aromă de usturoi și-a dublat vânzările în ultimele 12 luni și a ajuns la 7% din volumul vânzărilor; și maioneza vegetală a avut o creștere bună a vânzărilor (+30%), dar abia atinge o cotă de 1%.
Borcanul de sticlă se apropie de cota de piață a ambalajului lider (găletușa), în timp ce flaconul (20% cotă în volum) are un recul de 10% al vânzărilor cantitative.
Ketchupul se vinde cel mai bine la cantitatea de 500 de grame (35% din volumul total și 40% din valoarea totală), dar acest segment are și cel mai accentuat recul al vânzărilor în ultimele 12 luni. Împachetarea de 1 kg urcă puternic în volum (+20%), dar acesta nu depășește 15% din volumul total.
Preferatul consumatorilor de ketchup este, de departe, cel dulce, versiunea picantă primind doar 20% din „voturi”. Caracterul bio nu contează aproape deloc în vânzări, în timp ce din punct de vedere al ambalajelor cel mai important este flaconul de plastic (80%).
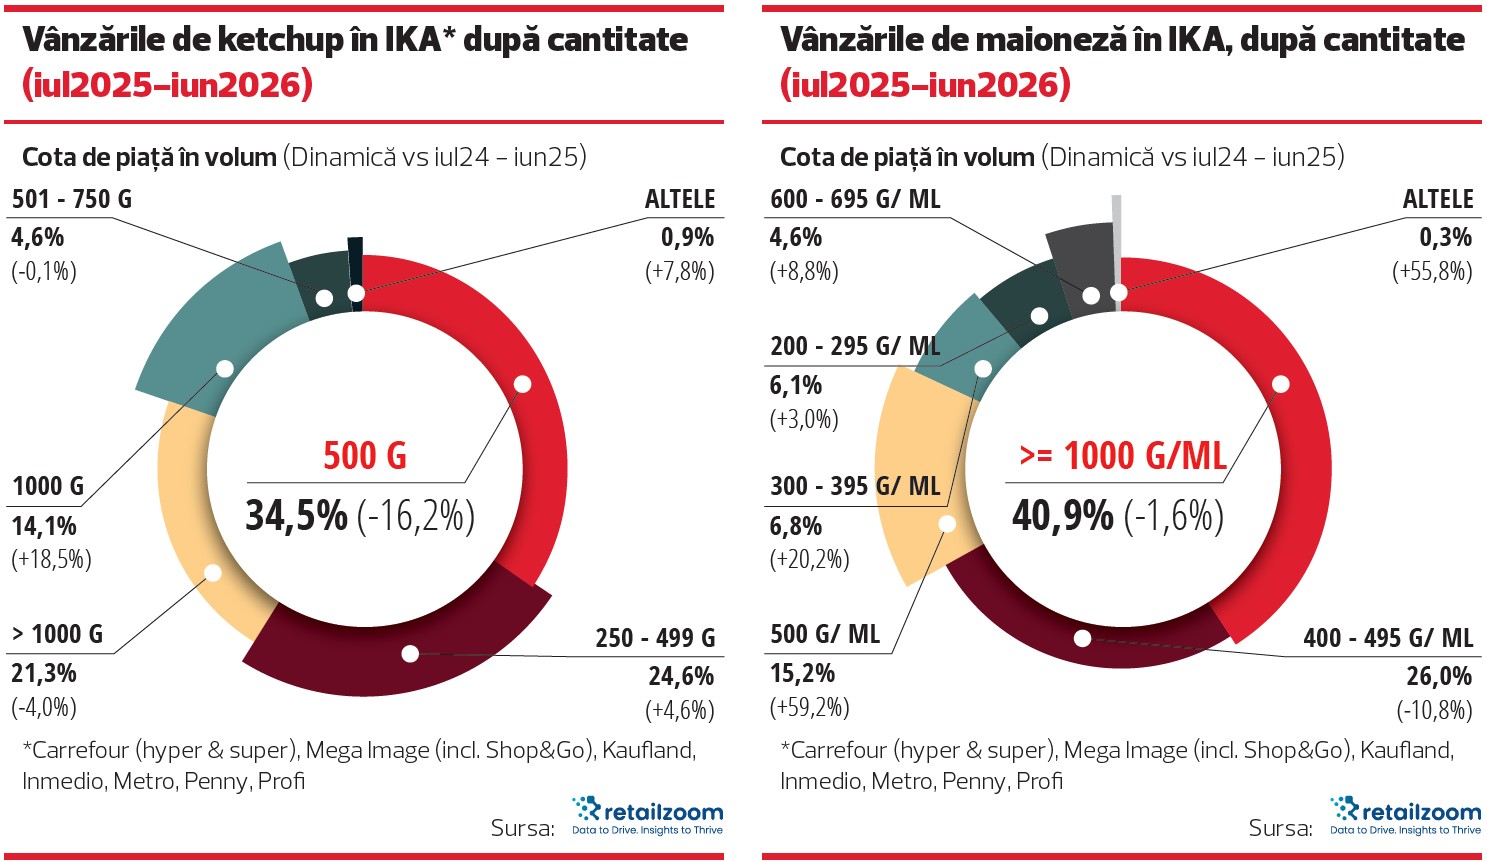
Muștarul este preferat în cantități de 300-390 g (sau ml), grupă care realizează peste 40% din vânzări. O dinamică aparte a vânzărilor în ultimul an (scădere cu mai mult de 13%) o au gramajele mici, de 100 – 190 g (ml). Gustul clasic este preferat de două treimi dintre consumatori, dar variantele „dulce” și „picant” au mulți adepți: un sfert, respectiv o zecime dintre consumatori. Remarcăm o creștere importantă (+8% cantitativ) a vânzărilor din ultimul an pentru rețeta „Dijon” (foarte picantă), chiar dacă segmentul picant are o dinamică negativă în aceeași perioadă.
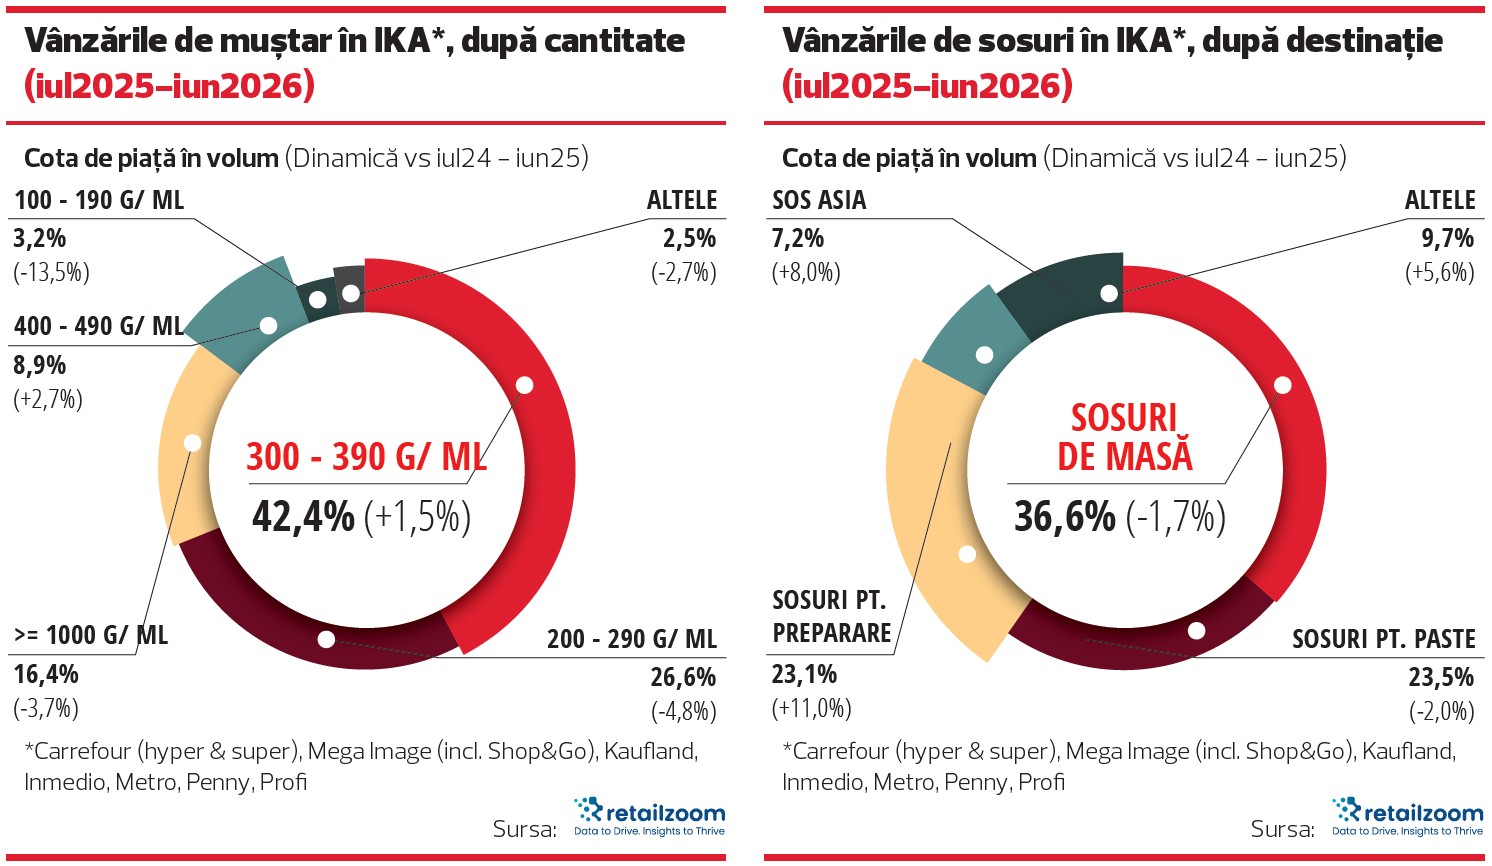
Subcategoria SOSURI propriu-zise necesită o discuție mai largă. Principalul segment este cel al sosurilor pentru masă (se aplică pe preparatele gata de consum), care cumulează 37% din vânzări (cantitative și valorice); sosurile pentru gătirea pastelor și celelalte tipuri de sosuri folosite în cursul gătirii cumulează fiecare 23% din vânzările cantitative, dar realizează încasări diferite: 23%, respectiv 13%. Sosurile tip „Asia” reprezintă 7% din cantitățile vândute dar 11% din încasări, în timp ce segmentul „Altele” (adică sosuri dip, tartinabile și dressingurile) cumulează 10% din volumul vânzărilor dar 15% din încasări. Din datele RetailZoom remarcăm preferința în creștere în ultimul an pentru sosurile folosite la gătit (altele decât cele pentru paste) și a sosurilor asiatice.
Cumpărătorii aleg preponderent gramajele medii (300 – 500 gr), care cumulează jumătate din vânzări, dar dinamica vânzărilor din ultimele 12 luni arată o creștere a preferințelor pentru gramaje mai mari, de 500 – 800 g (sau ml) sau chiar peste 800.
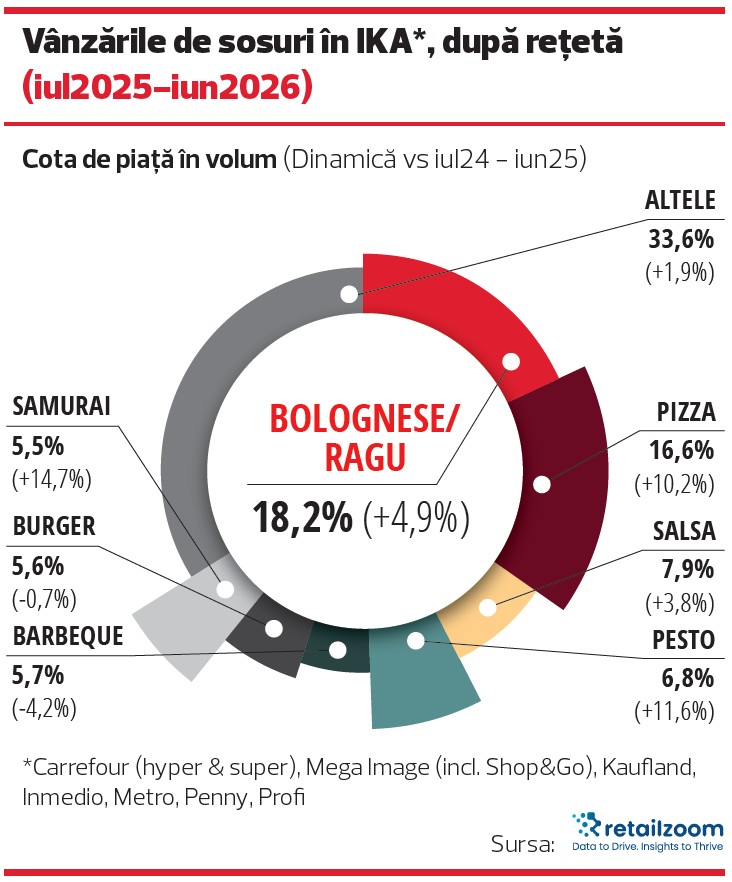
Jumătate din vânzări sunt realizate de sosurile fără o rețetă specială. Însă când vine vorba de cealaltă jumătate a pieței, preferințele pentru rețetă sunt foarte diverse. Analizând strict această jumătate a pieței, observăm că există peste 60 de variante, gamele Ragu (în special Bolognese) și Pizza fiind singurele cu cote de piață de două cifre, dar segmentul cel mai important este „Altele”, care grupează 55 de tipuri de sosuri și cumulează o treime din vânzări și 40% din încasări. Dinamica vânzărilor din ultimele 12 luni arată o creștere a preferințelor pentru sosurile Samurai, Pesto și Pizza.
În ceea ce privește aroma, preferințele sunt și mai diverse, cumpărătorii având la dispoziție peste 100 de variante. Din punct de vedere al vânzărilor (și volum, și valoare), cele mai importante sunt sosurile clasice (sau fără aromă specială) și cele cu aromă de usturoi: peste o treime, respectiv 15%. Remarcăm aici creșterea preferințelor pentru aroma de soia (+14% în vânzările din ultimele 12 luni).
Dacă ne uităm la segmentarea vânzărilor de sosuri propriu-zise după ambalaj, cel mai important aspect este creșterea vânzărilor de sosuri ambalate în sticlă și în găletușă.
Direcțiile de dezvoltare a categoriei
Dacă am discutat despre preferințele consumatorilor și evoluțiile acestora în ultimul an, logic ar fi să lămurim acum care factori influențează cel mai mult dezvoltarea categoriei. Este întrebarea pe care am adresat-o interlocutorilor noștri. Majoritatea consideră că trendul „Clean Label” joacă un rol de prim rang la acest capitol, ca și apetitul pentru pregătirea acasă a preparatelor „etnice”, aparținând bucătăriilor internaționale. Pe lângă acestea mai sunt și alte elemente de influență. Să detaliem!
Anda Karl (Fuchs) apreciază că un rol important în dezvoltarea categoriei îl are cererea pentru bucătării internaționale și pentru gătit acasă. „Sosurile noastre nu înlocuiesc ketchupul clasic, ci deschid o nouă ocazie de consum: o seară de wok, un taco cu prietenii, o glazură hoisin, un wrap tex-mex cu sosurile Fuego”, exemplifică reprezentanta Fuchs. Dar, mai spune Anda, un factor important în decizia de cumpărare este eticheta curată, cu ingrediente recunoscute pe etichetă.
Brand managerul Maresi, Simona Nicolae, remarcă faptul că trendul pentru ethnic food este într-o continuă dezvoltare de câțiva ani și nu dă semne că s-ar opri curând. „Oamenii călătoresc tot mai mult, iar destinații care cândva păreau din filme au devenit mult mai accesibile. Asta a crescut direct și apetitul pentru a experimenta gusturi noi. Iar când te întorci din vacanță, ce poate fi mai plăcut decât să prelungești atmosfera de acolo gătind acasă preparatele pe care le-ai descoperit?” Un al doilea factor extrem de important pentru categorie, în viziunea celor de la Maresi, este în acest moment diversificarea ambalajelor. „Consumatorii caută tot mai mult comoditate, o dozare ușoară și curățenie în utilizare (ambalaje de tip squeeze sau top-down). Aceste atribute sunt extrem de importante și pot genera o nouă cumpărare chiar mai rapid decât micile modificări de rețetă”, a arătat Simona.
Din perspectiva celor de la Orkla, factorii care influențează dezvoltarea categoriei diferă de la o subcategorie la alta. În cazul sosurilor și al ketchupului, ei văd un impact tot mai mare al deschiderii consumatorilor către gusturi și bucătării internaționale, care aduc în categorie arome și experiențe noi de consum. Andreea Stoenică, brand manager la Orkla, observă câteva trenduri interesante: „deschidere tot mai mare către bold flavours: sosuri picante, gusturi intense, combinații surprinzătoare și arome inspirate din bucătării din întreaga lume. Consumatorii caută din ce in ce mai mult acel «Gust Bombă» care poate transforma chiar și un preparat simplu în ceva cu personalitate. Influențele de street food, cultura de snacking și dorința de a experimenta sunt tot mai prezente în alegerile lor, iar pentru Tomi reprezintă o sursă importantă de inspirație pentru gusturi noi”.
Andra Sima (Unilever SCE) vede trei direcții principale de dezvoltare: atenția tot mai mare acordată calității produselor, interesul pentru experiențe culinare noi și inovația prin gusturi, formate și gramaje adaptate diferitelor nevoi de consum. „Consumatorii sunt mai atenți la ceea ce cumpără: analizează ingredientele, proveniența acestora și caută branduri în care au încredere”, a menționat Andra Sima. În viziunea acesteia, comunicarea poate genera interes, însă valoarea reală a unui brand se construiește atunci când produsul confirmă promisiunea făcută consumatorului. Reprezentanta Unilever arată că românii sunt tot mai deschiși către gusturi și combinații noi, și vor să recreeze acasă preparate pe care le descoperă în restaurante sau în bucătăriile internaționale, tendința fiind vizibilă mai ales în rândul generațiilor tinere, pentru care social media a devenit o sursă importantă de inspirație culinară. Referindu-se la inovație, Andra Sima a explicat că dincolo de lansarea unor gusturi noi, este vorba și despre formate și gramaje care răspund unor ocazii și nevoi diferite de consum. „Ambalajele de tip squeeze, de exemplu, sunt practice și ușor de folosit pentru burgeri, sandwich-uri sau wrap-uri. În ceea ce privește gramajele, formatele mai mici pot însemna un cost mai accesibil la raft și sunt potrivite pentru consumul ocazional, în timp ce variantele mari oferă un raport mai bun preț-cantitate pentru gospodăriile cu un consum frecvent”, a declarat Andra.
Cei de la Univer merg pe trasabilitatea produselor: rețete cât mai „curate” (fără E-uri, fără conservanți), materie primă obținută în cea mai mare parte din producție proprie. „În paralel, observăm și o preocupare tot mai mare pentru compoziția produselor, ingrediente și profil nutrițional, ceea ce va avea un rol important în dezvoltarea viitoare a categoriei, au spus reprezentanții producătorului.
Michael Kaiser (Sezamo) menționează că trendul „Clean Label” și diversificarea ambalajelor reprezintă principalele direcții de dezvoltare a categoriei Sosuri.
Laura Boantă (dm) vede doi mari vectori de dezvoltare a categoriei de sosuri. Primul dintre aceștia este trendul „Clean Label”, în condițiile în care consumatorii acordă o atenție tot mai mare ingredientelor, rețetelor simple și produselor fără aditivi inutili, ca și produselor eco. Un al doilea vector este cererea pentru bucătării internaționale și preocuparea pentru gătit etnic acasă. „Interesul pentru preparate asiatice, mediteraneene și alte bucătării internaționale contribuie la dezvoltarea segmentelor specializate”, a detaliat reprezentanta dm.
Și Feliciu Paraschiv de la Paco mizează pe cererea pentru bucătării internaționale, dar nu numai. „Sezonul de grill are, de asemenea, un rol important pentru BBQ, Burger și sosuri picante. Consumatorul vrea să gătească rapid, dar să simtă că a călătorit puțin prin lume”, a punctat Feliciu.
Raportul calitate-preț și schimbarea preferințelor de consum sunt, din perspectiva celor de la Diana Supermarket, principalii doi factori care influențează dezvoltarea categoriei. „Clienții noștri rămân atenți la preț și se orientează preponderent către produse consacrate, potrivite consumului curent, dar observăm în paralel o deschidere către variante care răspund unor nevoi mai specifice. Un exemplu este interesul în creștere pentru produsele fără zahăr, care încep să aibă o relevanță mai mare în alegerea de la raft”, a arătat Mihăiță Stoian, directorul executiv adjunct al rețelei de magazine.
Best Sellers și produse în ascensiune
I-am întrebat pe principalii furnizori care sunt cele mai bine vândute sosuri (de orice tip) din portofoliul lor. Unii au indicat, pe lângă best sellers, și produse challenger.
Lider de piață în categoria sosurilor asiatice, sosul de soia Shan’shi este cel mai bine vândut sos din portofoliul Maresi, după cum ne-a spus Simona Nicolae, reprezentanta companiei. „Sosul de soia este un ingredient esențial în bucătăria asiatică, precum sarea și piperul în bucătăria europeană. Acesta se obține din boabe fermentate de soia, cereale și sare. Sosul de soia Shan’shi poate fi folosit ca și condiment în orice mâncare asiatică, fără să acopere aromele ingredientelor principale”, a detaliat Simona Nicolae.
Din portofoliul de sosuri lichide al companiei Fuchs, „referința de volum sunt sosul de soia Fuchs de 150 ml și sosul de soia Bamboo Garden Premium de 150 ml”, a precizat Anda Karl, reprezentanta producătorului. „La brandul Fuego, cele mai bune performanțe le au, de regulă, sosurile pentru taco și fajita, plus Jalapeño. În gama Bamboo Garden pentru bucătăria asiatică, după sosurile de soia, Hoisin este următorul ca volum”, a mai spus Anda Karl.
Ketchupul Tomi și muștarul LaMinut sunt cele mai importante repere din oferta Orkla Foods (nu au fost nominalizate produse anume din aceste game). Managementul companiei observă în ultimul timp un interes tot mai mare pentru Tomi Street Food și Tomi Sos de Usturoi, iar sosul Tomi Cheese se remarcă tot mai mult în preferințele consumatorilor, susținut de trendurile de snacking și street food. „Vedem totodată o deschidere tot mai mare către bold flavours: sosuri picante, gusturi intense, combinații surprinzătoare și arome inspirate din bucătării din întreaga lume”, a afirmat Andreea Stoenică, reprezentanta companiei.
Hellmann's Sos de Maioneză Original rămâne cel mai bine vândut produs din portofoliul Unilever, datorită versatilității și prezenței sale în numeroase ocazii de consum, menționează Andra Sima, reprezentanta companiei. Ea remarcă „o evoluție foarte bună pentru produsele care răspund unor preferințe și stiluri de viață specifice, precum Hellmann's Light Mayo și Hellmann's Vegan Mayo”, semn că segmentarea ofertei câștigă tot mai multă relevanță în decizia de cumpărare. În gama de sosuri, Burger Sauce și Cheddar Cheese Sauce sunt cele mai performante produse, „confirmând interesul consumatorilor pentru gusturi inspirate din preparatele de tip restaurant și pentru soluții care permit recrearea acestor experiențe culinare acasă”, a arătat reprezentanta Unilever.
Mureșenii de la Univer arată că cel mai bine vândut produs din portofoliul lor este Univer Sos Usturoi 430 g. „Performanța acestuia este susținută de un mix: notorietatea brandului, rețeta si versatilitatea produsului, raportul calitate-preț si fidelitatea consumatorilor, precum și de faptul că produsul răspunde unor ocazii de consum frecvente”, au explicat reprezentanții companiei.
Forța mărcilor proprii
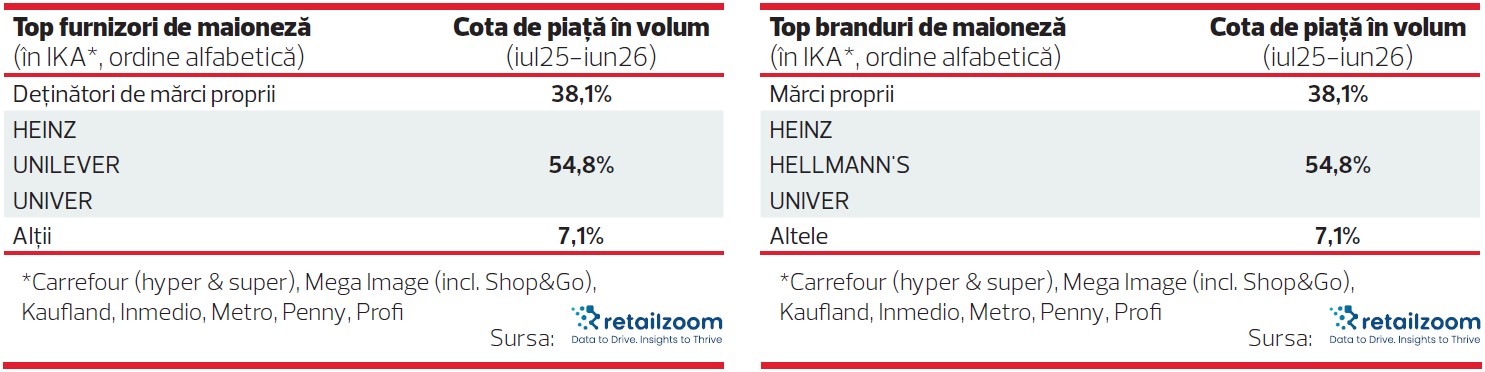
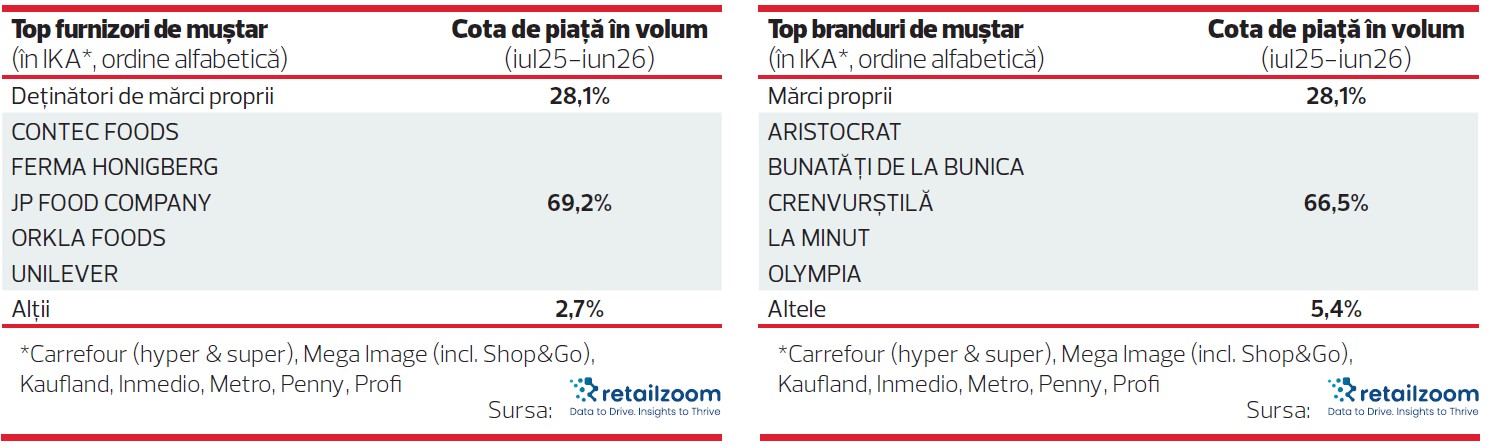
Mărcile retailerilor au cote de piață însemnate (mai ales din punct de vedere cantitativ), chiar dacă furnizorii de top și brandurile lor cumulează peste o jumătate din vânzări și din încasări în trei din cele patru subcategorii. Excepția o reprezintă sosurile propriu-zise, o piață fragmentată, unde top 5 furnizori și top 5 branduri cumulează doar 45% din piață.
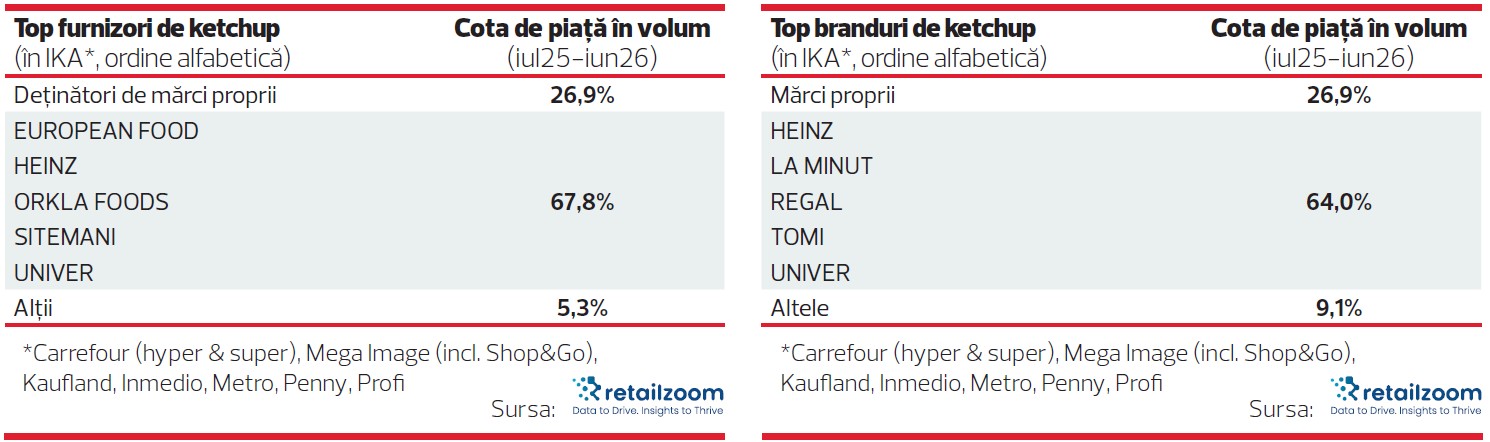
La ketchup, datele RetailZoom arată că produsele private labels au 27% din volum și 15% din valoare, aici firmele din top 5 cumulând două treimi din volum și trei sferturi din valoarea totală a vânzărilor, întocmai ca și top 5 branduri. În subcategoria muștar situația este foarte asemănătoare cu cea de la ketchup. În ceea ce privește subcategoria de maioneză, mărcile proprii stau mai bine, cu aproape 40% din volumul total și un sfert din valoare totală. Top trei furnizori și brandurile lor cumulează aproximativ 55% din volum și peste două treimi din valoarea totală.
Cum văd comercianții importanța mărcilor proprii și care sunt planurile lor în această direcție?
La Paco, brandul marcă proprie Delisan are o pondere redusă ca număr de SKU-uri, dar valoric reprezintă aproximativ 15% din categorie. Feliciu Paraschiv, șeful rețelei, spune că avantajul este construirea unui raport foarte bun preț–calitate. În viziunea sa, Delisan nu trebuie să fie doar „mai ieftin”, ci se încadrează la „merită fiecare leu”.
În comerțul online, lucrurile se mișcă rapid, ca și la alte categorii. „Prezența mărcilor proprii pe categoria de sosuri a crescut instant la 5%, atât valoric, cât și cantitativ. Ca perspectivă de dezvoltare vorbim de ketchup, maioneză, dressinguri și sosuri pentru paste”, a precizat Michael Kaiser, coordonatorul operațiunilor Sezamo în România. Michael crede că „în mod clar”, nișa etichetelor „curate” sau cât mai „curate” trebuie explorată cât mai mult, deoarece „clienții sunt foarte atenți la acest aspect”.
Diana Supermarket nu are produse marcă proprie în categoria sosurilor, dar nu exclude posibilitatea de a testa piața. „Rămânem deschiși unei astfel de dezvoltări pe viitor”, a declarat Mihăiță Stoian, reprezentantul companiei.
Noutăți în categoria Sosuri
Furnizorii au lansat în ultima perioadă, în general, sosuri targetate, destinate diferitelor feluri de mâncare cu care se pot asorta, iar inovațiile s-au îndreptat cu precădere către gusturi noi.
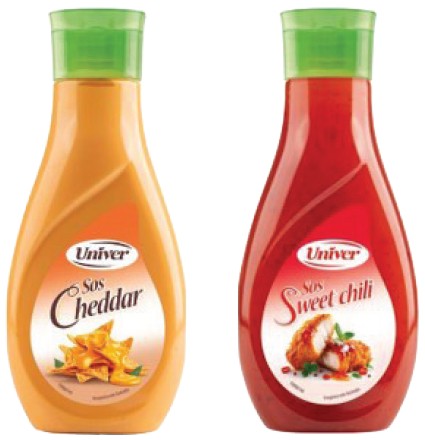
Univer Product a continuat dezvoltarea portofoliului în ultima perioadă, urmărind atât extinderea ofertei, cât și răspunsul la tendințele actuale de consum. Printre lansările recente se numără Sosul Cheddar Univer, cu gust de brânză chedar, sortiment potrivit pentru nachos, hamburgeri sau cartofi prăjiți, având specificul street food-ului american. Un alt produs recent lansat este Sosul Univer Sweet Chili, cu gust dulce și fin picant, care poate fi consumat cu pui, rulouri de primăvară, nuggets, etc.
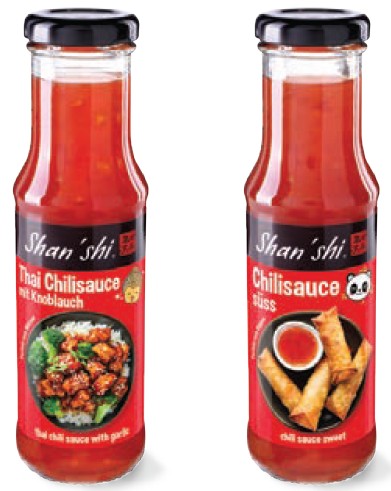
Maresi Foodbroker s-a concentrat în ultimul timp pe consolidarea portofoliului actual și pe extinderea distribuției produselor-vedetă ale companiei. „Cea mai nouă maximizare a distribuției a avut în prim plan cele două tipuri de sosuri Chili Shan’shi, care pot fi găsite în acest moment pe rafturile majorității retailerilor din România”, a explicat Simona Nicolae, Brand Manager la Maresi.
Fuchs Condimente România nu a adăugat în ultimele luni sortimente noi în categoria clasică de sosuri, dar a completat gama cu produse Bamboo Garden “Cook it easy”. Sunt 12 tipuri de pastă condimentată, ambalată în plicuri, cu rețete specifice, detaliate pe ambalaj: Pastă pentru Ramen, Supă Tom Kha și supă Tom Yum, Pastă pentru Curry Madras, Curry Verde, Curry Galben, Tikka Masala, Tandoori, pasta pentru tăiței Pad Thai.
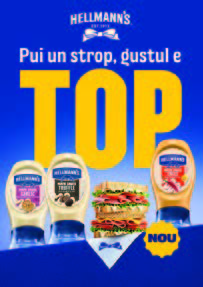
Unilever SCE a lansat anul acesta gama Hellmann's Flavored Mayo, concepută pentru consumatorii interesați de gusturi noi și experiențe culinare inspirate din tendințele gastronomice actuale. Noile variante lansate sunt: Hellmann's Sos de Maioneză cu Trufe; Hellmann's Sos de Maioneză cu Usturoi; Hellmann's Sos de Maioneză cu Chilli. „Aceste produse răspund tendinței de premiumizare observate în piață și interesului crescut al consumatorilor pentru arome mai sofisticate, care pot transforma preparate de zi cu zi în experiențe culinare speciale, cu un efort minim de preparare”, a menționat Andra Sima, Foods Marketing & Trade Marketing Lead România la Unilever SCE. Dintre noile sortimente, Hellmann's Sos de Maioneză cu Trufe are vânzări peste estimările inițiale. „Rezultatele reflectă interesul consumatorilor pentru arome premium, deja consacrate în zona HoReCa, dar încă insuficient reprezentate în oferta de retail. Produsul răspunde astfel unei nevoi în creștere de a recrea acasă experiențe culinare asociate restaurantelor”, a explicat Andra Sima.
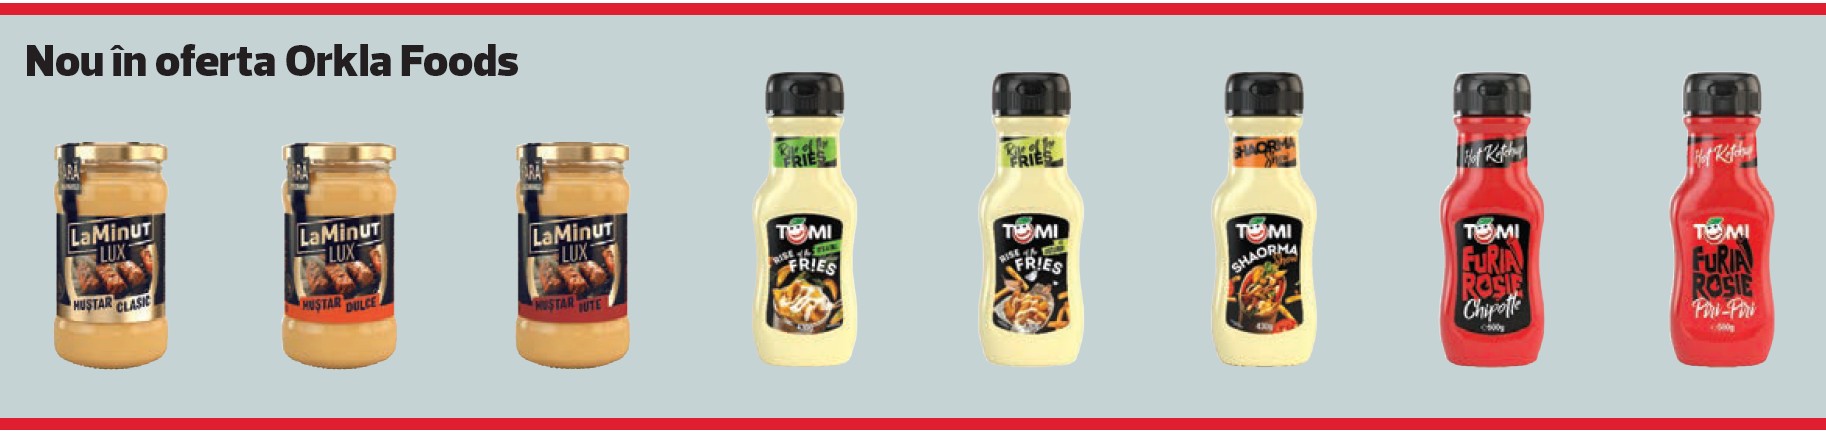
Orkla Foods a adus anul acesta noutăți în toate cele trei segmente în care activează: muștar, ketchup și sosuri. La începutul anului, compania a lansat gama de muștar LaMinut LUX, ale cărei vânzări au depășit 1 milion de unități în primele patru luni. „Pentru Tomi, am continuat inovația în segmentul sosurilor cu gama Fries & Shaorma, inspirată de cultura street food și de gusturile care câștigă teren în preferințele consumatorilor”, a declarat brand managerul Andreea Stoenică. În segmentul de ketchup, cele mai recente lansări ale producătorului fac parte din gama „Furia Roșie”: Tomi Ketchup Piri-Piri și Tomi Ketchup Chipotle.
Magazinele vin și ele cu listări noi, propunând clienților sortimente țintite pe mâncăruri specifice, printre acestea și sosuri vegane, vegetariene sau BIO. Interesant că printre noutăți apar și denumiri tradiționale, dar și denumiri exotice.
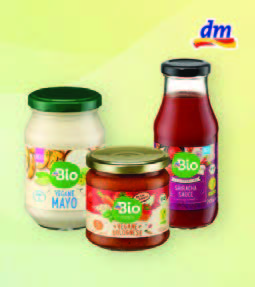
dm drogerie markt a lanstat în ultimul timp mai multe sortimente de sosuri în gama dmBIO, printre care Sriracha, un sos BIO și vegan picant, creat pentru iubitorii bucătăriei asiatice și destinat atât gătitului, cât și asezonării directe. Un alt produs nou – maioneza vegană dmBio, fără gluten și fără ouă, realizată din agricultură ecologică și potrivită pentru sosuri, salate și sandvișuri. dmBio Sos vegan Bolognese reprezintă o alternativă fără carne pentru prepararea de paste bolognese. Poate fi utilizat și la o lasagna vegetariană sau vegană, a precizat Laura Boantă, reprezentanta dm.
Paco a urmărit diversificarea ofertei către sosuri pentru paste și gătit, BBQ, burger, produse asiatice și produse picante. „Introducerea SKU-urilor este graduală, urmărind rotația și productivitatea la raft. La raft, noutatea este bună, dar noutatea care se vinde este și mai bună”, a arătat Feliciu Paraschiv, directorul general al rețelei de magazine.
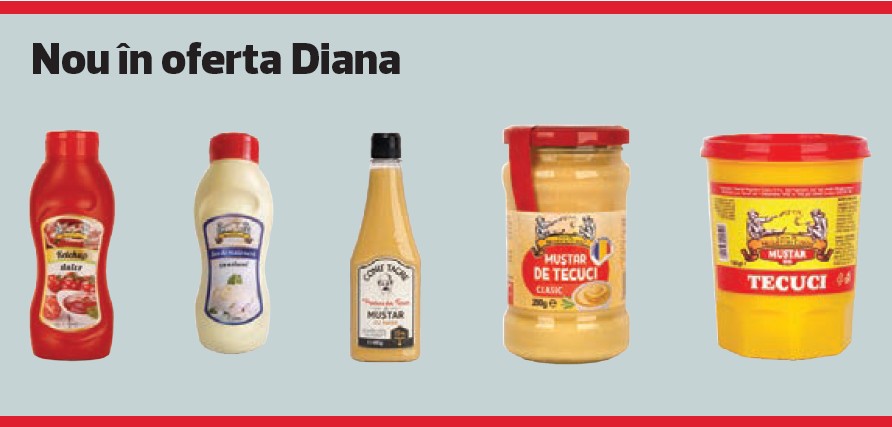
Diana Supermarket a actualizat oferta prin introducerea unor produse noi în segmentele cu consum consacrat, dar și prin variante care măresc diversitatea portofoliului. Printre noutăți se numără muștarul LaMinut LUX, în variantele clasic și dulce, precum și mai multe produse sub brandul Casa cu Negustori Copou - muștar, ketchup, sos de maioneză cu usturoi - dar și sos Conu' Tache cu boabe de muștar și miere. „Prin aceste listări urmărim să păstrăm un sortiment relevant pentru cumpărăturile curente, completat de alternative care răspund unor preferințe de gust mai diverse”, a precizat Mihăiță Stoian, directorul executiv adjunct al companiei.
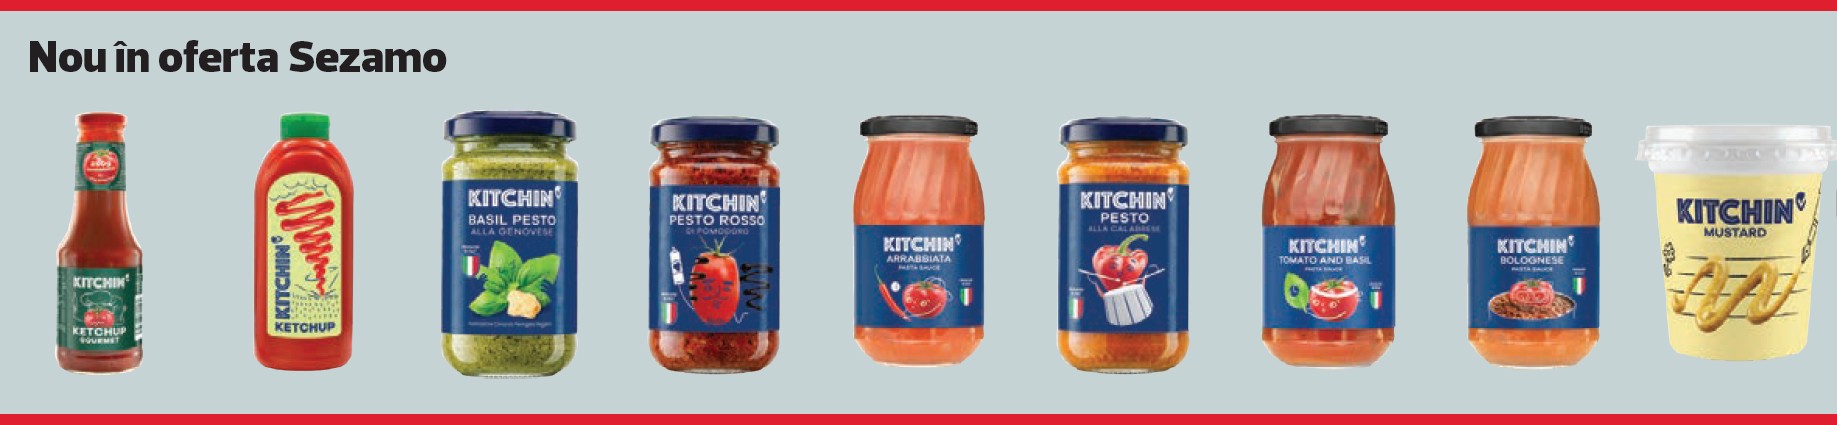
Supermarketul online Sezamo a listat, în ultima perioadă, nu mai puțin de 10 noi sortimente de sosuri, toate sub marca proprie Kitchin: Pesto alla Genovese, Ketchup Gourmet, Ketchup Mild, Pesto roșu, Sos pentru paste Arrabiatta, Pesto alla Calabrese, Sos pentru paste cu busuioc, Sos pentru paste Bolognese, Muștar integral, Mustar Kremser.
Avem de ales dintre peste 1.500 de tipuri de sos
Toate cele patru subcategorii de sosuri prezintă o ofertă generoasă, având fiecare peste 100 de SKU-uri, însă sosurile propriu-zise oferă chiar peste 1.000 de articole distincte. În total sunt 1.504 tipuri de sosuri comercializate de peste 150 de furnizori.
Ce spun retailerii despre evoluția numărului de SKU-uri din categorie și a spațiului acordat acestora în magazine?
Sezamo a majorat oferta din categoria Sosuri doar pe seama noilor articole comercializate sub marca proprie.
Pe rafturile magazinelor dm, categoria beneficiază de „o optimizare continuă a sortimentației și a spațiului la raft, în funcție de performanța produselor și preferințele consumatorilor”, după cum ne-a spus asistenta de achiziții Laura Boantă. În ultima perioadă, suprafața alocată sosurilor a crescut cu 5%, iar numărul SKU-urilor, cu 10%. „În mod particular, s-a observat o consolidare a segmentelor cu potențial de creștere, precum sosurile pentru gătit și sosurile pentru grill / picante”, a menționat Laura.
În supermarketurile Paco, spațiul „a crescut moderat, prin diversificare”, ne-a informat directorul general Feliciu Paraschiv. „Nu urmărim extinderea SKU-urilor de dragul sortimentației; în proximitate contează productivitatea pe metru liniar și rotația”, a detaliat Feliciu. În opinia lui, mai puține SKU-uri bune pot bate fără probleme un raft „bibliotecă”. Aceasta deoarece „Pareto e omniprezent” (un număr mic de acțiuni aduce cele mai mari beneficii).
În magazinele rețelei Diana Supermarket, atât spațiul alocat categoriei, cât și numărul total de SKU-uri s-au menținut relativ constante. „Noutățile introduse în sortiment nu au determinat o extindere a categoriei la raft, ci au înlocuit produse cu o cerere mai redusă”, a detaliat Mihăiță Stoian, reprezentantul companiei. Potrivit acestuia, Diana Supermarket urmărește permanent performanța sortimentației și ajustează portofoliul în funcție de comportamentul de cumpărare, astfel încât spațiul disponibil să fie utilizat cât mai eficient.
Gestionarea presiunii costurilor
Presiunea exercitată de costurile cu materiile prime, ambalajele, energia, logistica și cu celelalte componente ale lanțului de aprovizionare dă bătăi de cap producătorilor.
Andra Sima de la Unilever spune că actualul context rămâne unul volatil din perspectiva costurilor materiilor prime și a ambalajelor. Pentru a gestiona presiunile existente, Unilever „analizează constant” oportunități de eficientizare operațională și optimizare a proceselor, a spus Andra.
Cei de la Fuchs spun că „presiunea a fost mare” în ultimii ani. „Am făcut întâi o absorbție parțială din marjă, totuși anul acesta am fost nevoiți să operăm și modificări de preț pentru produsele noastre”, a punctat reprezentanta companiei.
Simona Nicolae de la Maresi constată că acest fenomen se face resimțit de câțiva ani, fiind amplificat de contextul geopolitic, dar și de diversele provocări apărute pe lanțurile de aprovizionare. Maresi a încercat pe cât posibil să absoarbă o parte din aceste costuri, dar a ajuns la concluzia că aceasta nu pare să fie o soluție câștigătoare pe termen lung. „Din cauza instabilității economice prin care trecem ne confruntăm cu o altă provocare din ce în ce mai puternică: presiunea uriașă pe promoții. Se vede clar în piață că au crescut considerabil atât volumele vândute în promoție, cât și nivelul discounturilor oferite, mecanismele agresive de tipul 1+1 fiind o practică extrem de frecventă anul acesta”, a declarat reprezentanta companiei.
Univer se așteaptă la un nivel de presiune în creștere pentru perioada următoare, iar gestionarea acestei situații „va presupune o abordare echilibrată, care să țină cont atât de eficiența operațională, cât și de menținerea competitivității produselor”, după cum spun reprezentanții producătorului. Ei văd ca principală soluție – „optimizarea costurilor, instrument necesar pentru menținerea sustenabilității economice a categoriei”.
În acest context în care costurile continuă să fie volatile, pentru Orkla Foods este important să păstreze echilibrul între calitatea produselor, accesibilitate și valoarea oferită, „astfel încât orice decizie să țină cont, în primul rând, de interesele și așteptările consumatorilor”, după cum a subliniat Andreea Stoenică, reprezentanta companiei.
Dar ce mecanism de trade marketing poate genera cea mai mare creștere a vânzărilor? Toți reprezentanții companiilor cu activitate în retail intervievați de revista Piața, atât din comerțul fizic cât și din cel online, indică reducerile directe de preț, ca principală direcție de acțiune.
Mihăiță Stoian de la Diana argumentează: consumatorul reacționează mai bine la un avantaj imediat și ușor de înțeles, reflectat direct în prețul produsului. Mecanismele care presupun achiziția mai multor unități, precum „al doilea produs cu reducere” sau 1+1, au o eficiență mai redusă în cazul sosurilor. „Vorbim despre produse cu o frecvență de consum diferită față de alte categorii FMCG, astfel încât motivația de a cumpăra simultan două unități este mai mică. Din acest motiv, o reducere aplicată direct produsului răspunde mai bine comportamentului de cumpărare pe care îl observăm în magazinele noastre”, a explicat directorul de la Diana Supermarket.
Feliciu Paraschiv, șeful Paco, se pronunță concis. „Cel mai eficient mecanism rămâne reducerea directă de preț. Urmează mecanismele multi-buy, de tip 1+1 sau similar, atunci când avantajul este foarte vizibil. În această categorie, promoția care se vede în bon se vede și în volum”, a punctat Feliciu.
Ce determină decizia de cumpărare?
I-am invitat pe interlocutorii noștri să puncteze cu note de la 1 (minim) la 10 (maxim) influența diferiților factori asupra deciziei de cumpărare. Agregarea răspunsurilor indică brandul și experiența anterioară cu produsul drept cel mai puternic factor la decizia de cumpărare, cu o notă medie de 9,4. Al doilea cel mai puternic factor este prețul / promoția de preț (8,4), în timp ce comunicarea și plasarea in-store completează „podiumul” cu nota medie de 8,2. Rețeta, ingredientele și declarația nutrițională, apoi recomandările (de la chefi, influenceri sau cunoscuți), reclamele și noutatea produsului sunt factori care au obținut fiecare note medii ridicate – peste 7, conturând un ansamblu de factori foarte puternici.
Iată însă că reprezentanții unui producător au ținut să sublinieze importanța prețului și promoției de preț, factor situat pe locul secund, conform cercetării revistei Piața. „În contextul actual, prețul și mecanismele promoționale sunt fără îndoială pe primul loc în decizia de cumpărare. Totuși, în categoria sosurilor etnice și de nișă, brandul și experiența anterioară joacă un rol la fel de important. Consumatorul caută un raport excelent calitate-preț, dar vor și garanția unui gust autentic și a reușitei rețetei acasă”, a declarat Simona Nicolae, Brand Manager la Maresi. Din perspectiva acesteia, comunicarea și plasarea in-store „rămân esențiale” pentru a ghida cumpărătorul către promoții, în timp ce recomandările din mediul online alimentează interesul pentru categorie. Cei de la Maresi spun că deși românii sunt mai prudenți în ultima perioadă, „rețeta și calitatea ingredientelor, alături de interesul pentru noutăți, sunt cele care completează imaginea și asigură repetarea achiziției și chiar fidelizarea”.
Citește și
Cum se schimbă conservele de legume sub efectul trendurilor culinare
Dacă privim piața conservelor de legume pe termen lung, evoluția sa este marcată de un paradox evident. În perioada octombrie 2021 – septembrie 2022,...
Alte produse alimentare
Cum a rămas oțetul stabil și ca preț, și ca vânzări
Pare una dintre cele mai simple categorii de produse alimentare, atât din cauza produselor în sine, cât și a tiparului de consum, extrem de sezonier:...
Alte produse alimentare
Exploratorii culinari transformă piața alimentelor instant
Timpul este o resursă tot mai prețioasă pentru omul modern și orice resursă prețioasă trebuie economisită. Acest deziderat impulsionează industria de...
Alte produse alimentare
Efectul „private label” în piața legumelor congelate
Sunt două vești pentru furnizorii de legume congelate: una bună și una rea. Mai întâi cea bună: pe ansamblul ultimilor doi ani, cantitățile de legume...
Alte produse alimentare