

Marius Brînzea , Director Strategie la Reciclad`OR: „Ambalajele - de la abordarea operațională la perspectiva strategică pe termen lung”
Având o vastă experiență managerială, de peste 27 de ani, specializat în economie circulară și sustenabilitate la University of Cambridge, elaborarea strategiilor competitive la INSEAD și în inovarea modelelor de afaceri la Strategyzer-Elvetia, Marius Brînzea a gestionat de-a lungul carierei o multitudine de proiecte strategice legate de Răspunderea Extinsă a Producătorilor (EPR).
Demonstrând reale abilități de leadership, din diferite poziții de management sau ca și consultant senior, acesta a fost implicat, la nivel național și internațional, într-o gama vastă de proiecte specifice ambalajelor și deșeurilor de ambalaje, de la dezvoltarea unor organizații de tip EPR și elaborarea de studii privind sistemele de garanție returnare și până la elaborarea de strategii pentru soluțiile de ambalare, activități de reglementare și implemenatarea unor programe de educare și informare.
În urmă cu câteva luni piața europeană era încă deficitară în ceea ce privește capacitatea de reciclare și oferta de materie primă reciclată. Credeți că este posibilă o reglare „din mers” a acestei piețe sau va fi nevoie ca și acolo Comisia Europeană să intervină cu un Regulament strict, aplicabil tuturor?
Din perspectiva ofertei de materie primă reciclată în cazul plasticului, situația este îngrijorătoare. Asistăm la o creștere majoră a importurilor de PET din afara UE, importuri care amenință competitivitatea industriei UE și contravine cu ambițiile UE de reducere a plasticului.
În anii 2021 și 2022, importurile de PET ale Uniunii Europene s-au dublat, ajungând la 1,9 milioane de tone, India, China și Turcia fiind cei mai mari exportatori ca volume și valoare, urmate de Indonezia, Egipt și Vietnam. Această îngrijorătoare situație poziționează declarațiile de circularitate referitoare la rPET sub suspiciuni de greenwashing.
Având în vedere divergențele puternice ale costurilor cu energie, forță de muncă și mediu din UE în comparație cu restul lumii, această schimbare importantă a pieței pune industria europeană sub presiune. Producătorii sunt deja într-o profundă stare de incertitudine. Există deja o tensiune în piață și mulți jucători raportează dificultăți cu prețurile și accesul la material reciclat.
În consecință, asigurarea aplicării normelor UE pentru bunurile și materialele din afara continentului este esențială pentru protejarea „Fabricat în UE” și pentru menținerea unor condiții de concurență echitabile pentru toți actorii. În caz contrar, circularitatea plasticului va fi subminată, împreună cu investiții din industria de reciclare și capacitățile acesteia.
O serie de amendamente la Regulamentul UE solicită clarificarea sintagmelor „preț excesiv” și „efecte adverse”. Se propune chiar aplicarea dreptului de preferință pentru a limita creșterea prețurilor și a reduce presiunile de aprovizionare.
În ceea ce privește capacitățile de reciclare, în cadrul unor discuții neoficiale se pare că la nivel european nu există suficiente capacități de reciclare pentru a atinge obiectivele din anul 2030 referitoare la conținutul de plastic reciclat. Se pare că unele dintre ambițiile UE nu sunt realiste și este posibil să asistăm în timp la o revizuire a acestora.
Ce măsuri ar trebui să adopte furnizorii de produse astfel încât ambalajele pe care ei le pun pe piață să fie de interes pentru colectori și reciclatori?
Situațiile sunt atât de diverse încât nu putem vorbi decât la nivel principial. În primul și în primul rând, orice producător trebuie să respecte cu strictețe ierarhia deșeurilor în activitatea de management al deșeurilor.
În ceea ce privește soluțiile de ambalare, acestea trebuie să respecte cerințele esențiale. Ar fi util pentru toți producătorii (așa cum fac vizite de piață) să efectueze vizite și la companii de colectare-sortare-reciclare pentru a înțelege mai bine ce se întâmplă în realitate cu ambalajele lor devenite, post-consum, deșeuri de ambalaje.
Personal mă mândresc cu faptul că mul-te companii partenere Reciclad’OR au vizitat alături de noi stații de sortare și capacități specifice de reciclare și au luat contact cu realitatea colectării, sortării și reciclării propriilor deșeuri de ambalaje.
Reciclabilitatea ambalajelor este una din direcțiile principale pe care se concentrează Regulamentul UE. O mare parte a amendamentelor aduse Regulamentului solicită legiferarea reciclării prioritară compostabilității.
Amendamentele care adresează reciclabilitatea ambalajelor precizează că definiția „reciclabil la scară” să fie stabilită în funcție de infrastructura și procesele de colectare, sortare și reciclare care să acopere cel puțin 75% din Uniunea Europeană și să țină cont doar de tehnologiile de colectare, sortare și reciclare existente.
Pe lângă cele cinci criterii de reciclabilitate (DfR) calculate la greutatea ambalajului (tot ce este sub 70% va fi considerat nereciclabil), există și propuneri pentru introducerea unui criteriu de reciclabilitate suplimentar, care să se adreseze ambalajelor cu o rată ridicată de reciclare dar care conțin aditivi, coloranți, cerneală, lipici și care ar putea fi îmbunătățite prin proiectare.
Doar respectând aceste criterii ambalajele introduse pe piață vor reprezenta un interes pentru colectorii și reciclatorii finali.
În ceea ce privește standardizarea reciclabilității ambalajelor, printre amendamentele transmise se propune construirea unei metodologii de către Comitetul European de Standardizare împreună cu Comisia Europeană și extinderea standardizării la toate materialele de ambalare nu doar la materialele plastice.
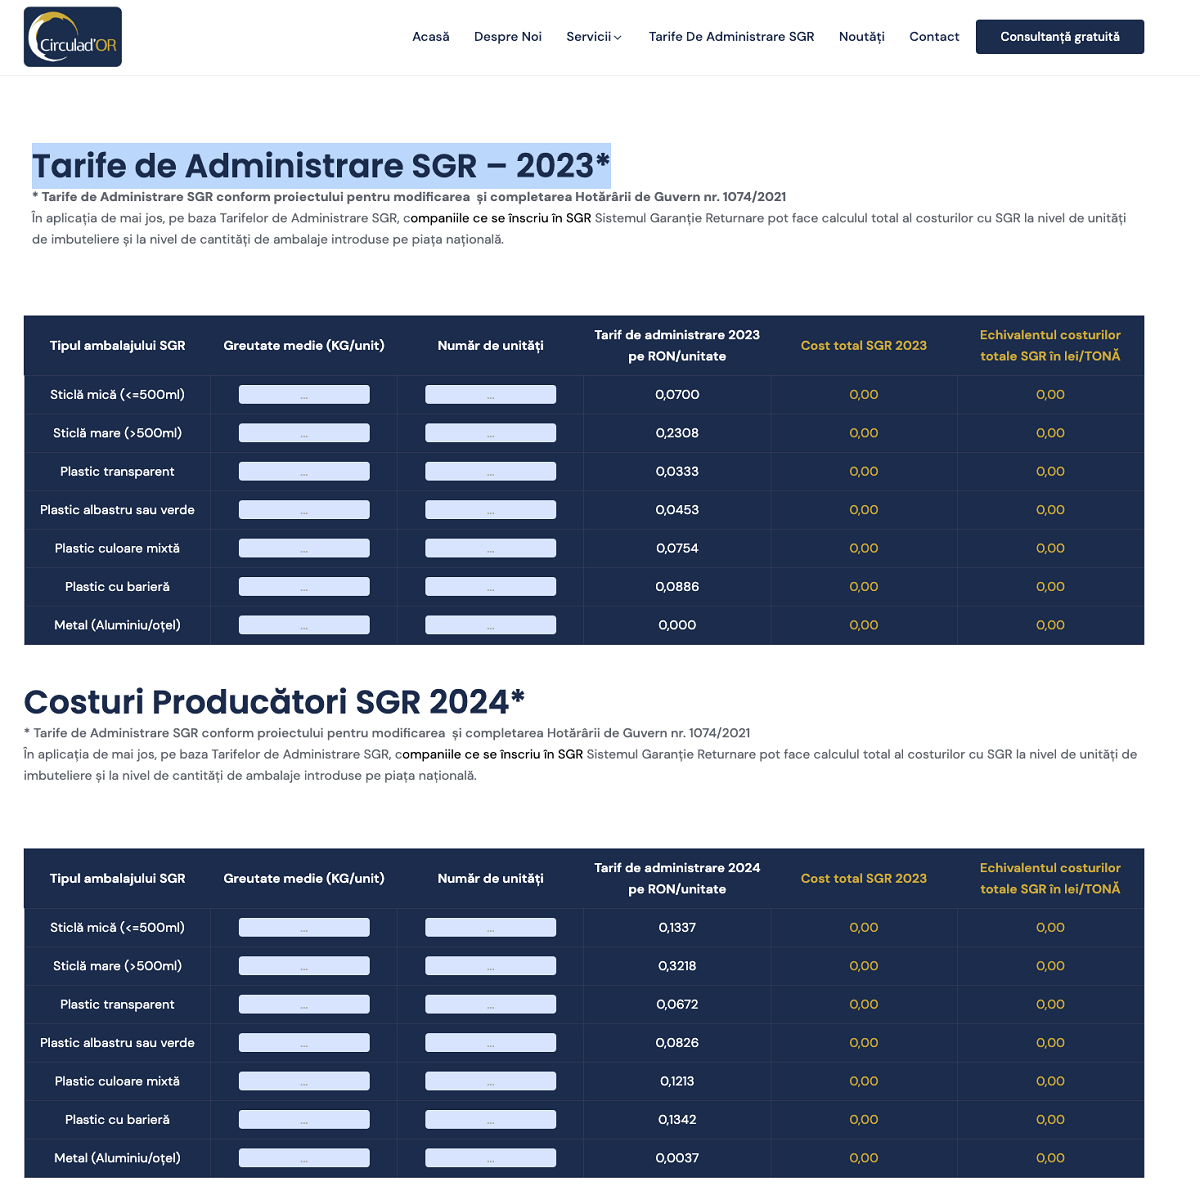
Acest tarif include costurile magazinelor cu achiziția RVM-urilor și costurile operațiunile curente (curățare, mentenanță, spațiu, forță de muncă, etc).
Ca sursă de venit, modelul SGR are trei surse de venit: garanțiile nerăscumpărate de cetățeni (datorită nereturnării ambalajelor), vânzarea deșeurilor de ambalaje colectate și Tarifele de Administrare plătite de producători/importatori.
Cea mai importanta sursă de venit a SGR este garanția nerăscumpărată de către cetățeni.
Valoarea totală a garanțiilor în cadrul SGR România, conform informațiilor publice, este în cuantum total de 3,5 miliarde de lei (7 miliarde unități eligibile SGR * 0,5 lei) La o rată de returnare de 65% (minimul prevăzut pentru perioada 2023-2024) valoarea venitului SGR din garanțiile nerăscumpărate este de 1,225 miliarde lei (7 miliarde unități SGR*0,5lei/unitate*35%).
Pe măsură ce rata de returnare a SGR crește, valoarea venitului din garanții scade și Tariful de Administrare aplicat producătorilor și importatorilor crește.
Luând în considerare magnitudinea macro-economică și implicațiile asupra cetățenilor, modelul SGR trebuie să funcționeze bine încă din prima zi. Nu are nici o altă opțiune! Zecile de mii de puncte de colectare (magazine) trebuie să funcționeze încă din prima zi pentru a oferi posibilitatea cetățenului să-și răscumpere garanția.
Colectarea de la magazine și HoReCa (zeci de mii de locații) și mentenanța sistemului trebuie să funcționeze în parametri, deoarece orice blocaj în colectare va pune magazinele în imposibilitatea de a mai putea primi și depozita ambalajele returnate de către cetățeni.
În mod evident sistemul IT trebuie implementat la nivel național și nu trebuie să aibă nici un fel de sincope în interconectarea cu sistemele IT ale magazinelor cu RVM-urile instalate.
Nu în ultimul rând, comunicarea SGR trebuie dusă la rang de artă, atât în ceea ce privește comunicarea cu cetățenii cât și cu producătorii/importatorii și magazinele înscrise în SGR.
În caz contrar, o funcționalitate deficitară a SGR va atrage după sine o serie de implicații economice și implicit politice generate de nemulțumirile cetățenilor.
Sistemul Garanție Returnare din România va fi cel deal doilea SGR ca mărime din Europa și tocmai de aceea anumite state care analizează opțiunea introducerii unui sistem depozit monitorizează cu atenție pregătirea si implementarea modelului din România. În grupurile de lucru internaționale în care Reciclad’OR activează, discutăm despre aceste evoluții.


Ce șanse considerați că are România să atingă țintele de colectare și reciclare în următorii ani? Care ar fi principalele provocări în atingerea acestor obiective?
Raportul recent publicat de Comisia Europeană identifică nouă state membre despre care se consideră că își vor îndeplini obiectivele de reutilizare și reciclare până în 2025 și avertizează că optsprezece state membre ar putea rata unul sau ambele dintre aceste obiective.
Potrivit raportului, Austria, Belgia, Cehia, Danemarca, Germania, Italia, Luxemburg, Țările de Jos și Slovenia fac toate progresele remarcabile pentru a îndeplini ambele obiective. Pe de altă parte, Bulgaria, Croația, Cipru, Grecia, Ungaria, Lituania, Malta, Polonia, România și Slovacia prezintă riscuri în atingerea obiectivelor privind deșeurile municipale și a obiectivelor generale privind deșeurile de ambalaje pentru anul 2025.
România va elimina orice riscuri în atingerea obiectivelor de colectare și reciclare pentru ambalaje doar atunci când va avea o viziune clară pe termen lung. Viziune prin care să sprijine financiar și tehnic, continuu și coerent, procesul de îmbunătățire a performanței în managementul deșeurilor.
Şi m-aș referi la o serie de acțiuni (simultane și cumulate) printre care aș menționa: reducerea deșeurilor nereciclabile, extinderea reutilizării, încurajarea colectării separate, dezvoltarea capacităților de tratare a deșeurilor pentru sortare și reciclare, îmbunătățirea guvernanței, implementarea instrumentelor economice și creșterea gradului de conștientizare și educare a cetățenilor.
Din nefericire, în ultimii 15 ani principalul driver al dezvoltării managementului ambalajelor și deșeurilor de ambalaje în România a fost industria, adică sectorul privat. Politicile guvernamentale în permanentă schimbare și lipsa unei colaborări instituționale (autorități centrale vs. autorități locale) au reprezentat mai mult o frână în dezvoltare și au generat blocaje administrative în loc să stimuleze performanța.
Citește și
Irina Mușan, Lidl România:”Schimbarea nu se vede doar în numărul de magazine, ci mai ales în felul în care am învățat să dezvoltăm rețeaua”
Schimbarea nu se vede doar în numărul de magazine, ci mai ales în felul în care am învățat să dezvoltăm rețeaua. Dacă în 2011 aveam 136 de magazine, a...
Strategii de piata
Gabriel Ivan, LPR – La Palette Rouge România: „Reutilizarea nu este o inițiativă, este business-ul în sine”
Felicitări pentru noul rol la La Palette Rouge (LPR)! Cum a decurs perioada de acomodare? Vă mulțumesc. Acomodarea a fost rapidă — poate și pentru că,...
Strategii de piata
Alin Zamfira, președinte Consiliul de Administrație Abatorul Periș: „Marca proprie a retailerilor educă procesatorii și ridică nivelul de performanță”
Ce rezultate a obținut Abatorul Periș în 2025 și ce schimbări au contribuit la aceste rezultate? Rezultatele financiare pentru anul 2025 au fost exact...
Strategii de piata
Irina Urechean, General Manager The Magnum Ice Cream Company România & Moldova: ”Înghețata poate fi premium fără a fi un lux”
Separarea diviziei de înghețată de Unilever a fost una dintre cele mai discutate mișcări strategice la nivel global. Ce înseamnă această independență...
Strategii de piata