

CircularECON – Provocările Economiei Circulare
Tranziția este lentă, provocările multiple, circularitatea rămâne un obiectiv îndepărtat
Conferința CircularECON – Provocările Economiei Circulare, organizată de Piața pe 31 martie, a punctat o seruie de provocări pe care companiile le întâmpină în tranziția de la sistemul liniar către un sistem operațional circular.
Deși în cadrul dezbaterilor au fost prezentate modele de afaceri în care circularitatea atinge niveluri de invidiat, majoritatea speakerilor au menționat legislația și infrastructura drept principale bariere în această tranziție. De cele mai multe ori, parcurgerea unor etape pentru tranziția la circularitate a fost perturbată de factori externi, dar aceiași factori externi au fost menționați și ca argument pentru o accelerare a tranziției și pentru o limitare a dependenței lanțurilor de aprovizionare de resursele externe.
Potrivit promotorilor, economia circulară va aduce mediului de business beneficii precum reducerea presiunii asupra mediului, o mai mare securitate a aprovizionării cu materii prime, creșterea competitivității, stimularea inovării, stimularea creșterii economice. Iar consumatorii vor beneficia de produse durabile și inovatoare care le vor spori calitatea vieții și le vor aduce economii pe termen lung.
Dar așa cum am aflat în cadrul conferinței, consumatorii sunt, declarativ în număr mare, în favoarea circularității și sustenabilității, dar atunci când sunt puși să spună ce acțiuni concrete au întreprins în această direcție, susținerea se diluează dramatic. Principala barieră identificată în relația circularitate – consumator sunt costurile mari. De fapt, tot costurile tranziției către circularitate par să fie și principala barieră pentru companii, ceea ce se traduce printr-o tranziție lentă, astfel încât costurile să devină suportabile.
Economia circulară reprezintă o oportunitate de a reduce dependența de importurile de materii prime care este la un nivel ridicat în România, dar și în întreaga Europă.
În septembrie 2022 a fost publicată HG 1172/2022 pentru aprobarea Strategiei naționale privind economia circulară (SNEC), al cărei obiectiv este asigurarea tranziției României de la un model economic liniar la unul circular, în acord cu Planul Uniunii Europene de Acțiune pentru Economie Circulară. SNEC stabilește obiective-cheie în șapte sectoare economice și furnizează direcții pentru îndeplinirea lor. Direcțiile și obiectivele formulate în această strategie constituie baza unui Plan de Acțiune care ar trebui să conțină măsuri concrete pentru maximizarea potențialului de circularitate pe cele șapte domenii: agricultură și silvicultură, industria auto, construcții, bunuri de consum - produsele alimentare și băuturile, ambalajele, textilele și echipamentele electrice și electronice.
Industria bunurilor de larg consum acoperă patru din cele șapte sectoare economice și are impact indirect în celelalte trei sectoare – industria auto, construcții și echipamente electrice și electronice. Motiv pentru care există o serie de argumente ce susțin necesitatea tranziției către circularitate, ca soluție pentru limitarea dependenței de resurse primare scumpe, dar și ca opțiune pentru un mediu mai curat.
Un prim argument este legat de domeniul agriculturii, sector economic în care de prea mulți ani România este exportator net de materie primă, ca ulterior să fie importator de produse agroalimentare finite. Acordarea de prioritate producției locale, în fața produselor importate, este unul din obiectivele cheie pentru o tranziție către economia circulară, dar și pentru redresarea balanței comerciale a României în anul 2026 și în anii care vor urma. O strategie de susținere a procesării materiilor prime din activitatea agricolă ar avea potențialul de a diminua importurile de produse alimentare și ar contribui la dezvoltarea industriei alimentare locale, inclusiv a exporturilor unor astfel de produse.
Un alt argument important este legat de ambalaje. România a reușit să pună în funcțiune cel mai mare Sistem Garanție Returnare integrat din Europa pentru trei tipuri de materiale – aluminiu, sticlă și PET – un sistem care astăzi este sursă de inspirație și de know how pentru alte state europene. Este important de analizat cum trebuie făcută extinderea acestui SGR la alte fracții de ambalaje sau deșeuri din textile și electronice, astfel încât performanța sistemului să se mențină în materie de colectare și să se îmbunătățească în ceea ce privește optimizarea costurilor și a impactului de mediu. Conform SNEC, România poate deveni un pol de circularitate european și un pivot în reciclarea ambalajelor pe piața europeană, ceea ce ar putea conduce la o amprentă de carbon mult diminuată, dar și la crearea unor locuri de muncă și la creșterea volumelor de export pentru materialul reciclat.
Nu în ultimul rând, al treilea argument ține de asigurarea unui cadru fiscal și a unui mediu concurențial onest pentru participanții pe lanțul valoric al circularității materialelor, astfel încât reutilizarea materialelor reciclate să devină rentabilă în activitatea economică. Astfel, cercul economic se poate închide fără o influență majoră pe piață a materialelor reciclate în afara Uniuniii Europene.
Mădălin Vladu
Senior Director, Brand and Sustainability Lead, Kantar România:
”Consumatorul este singurul partener care poate închide în mod real bucla economiei circulare”
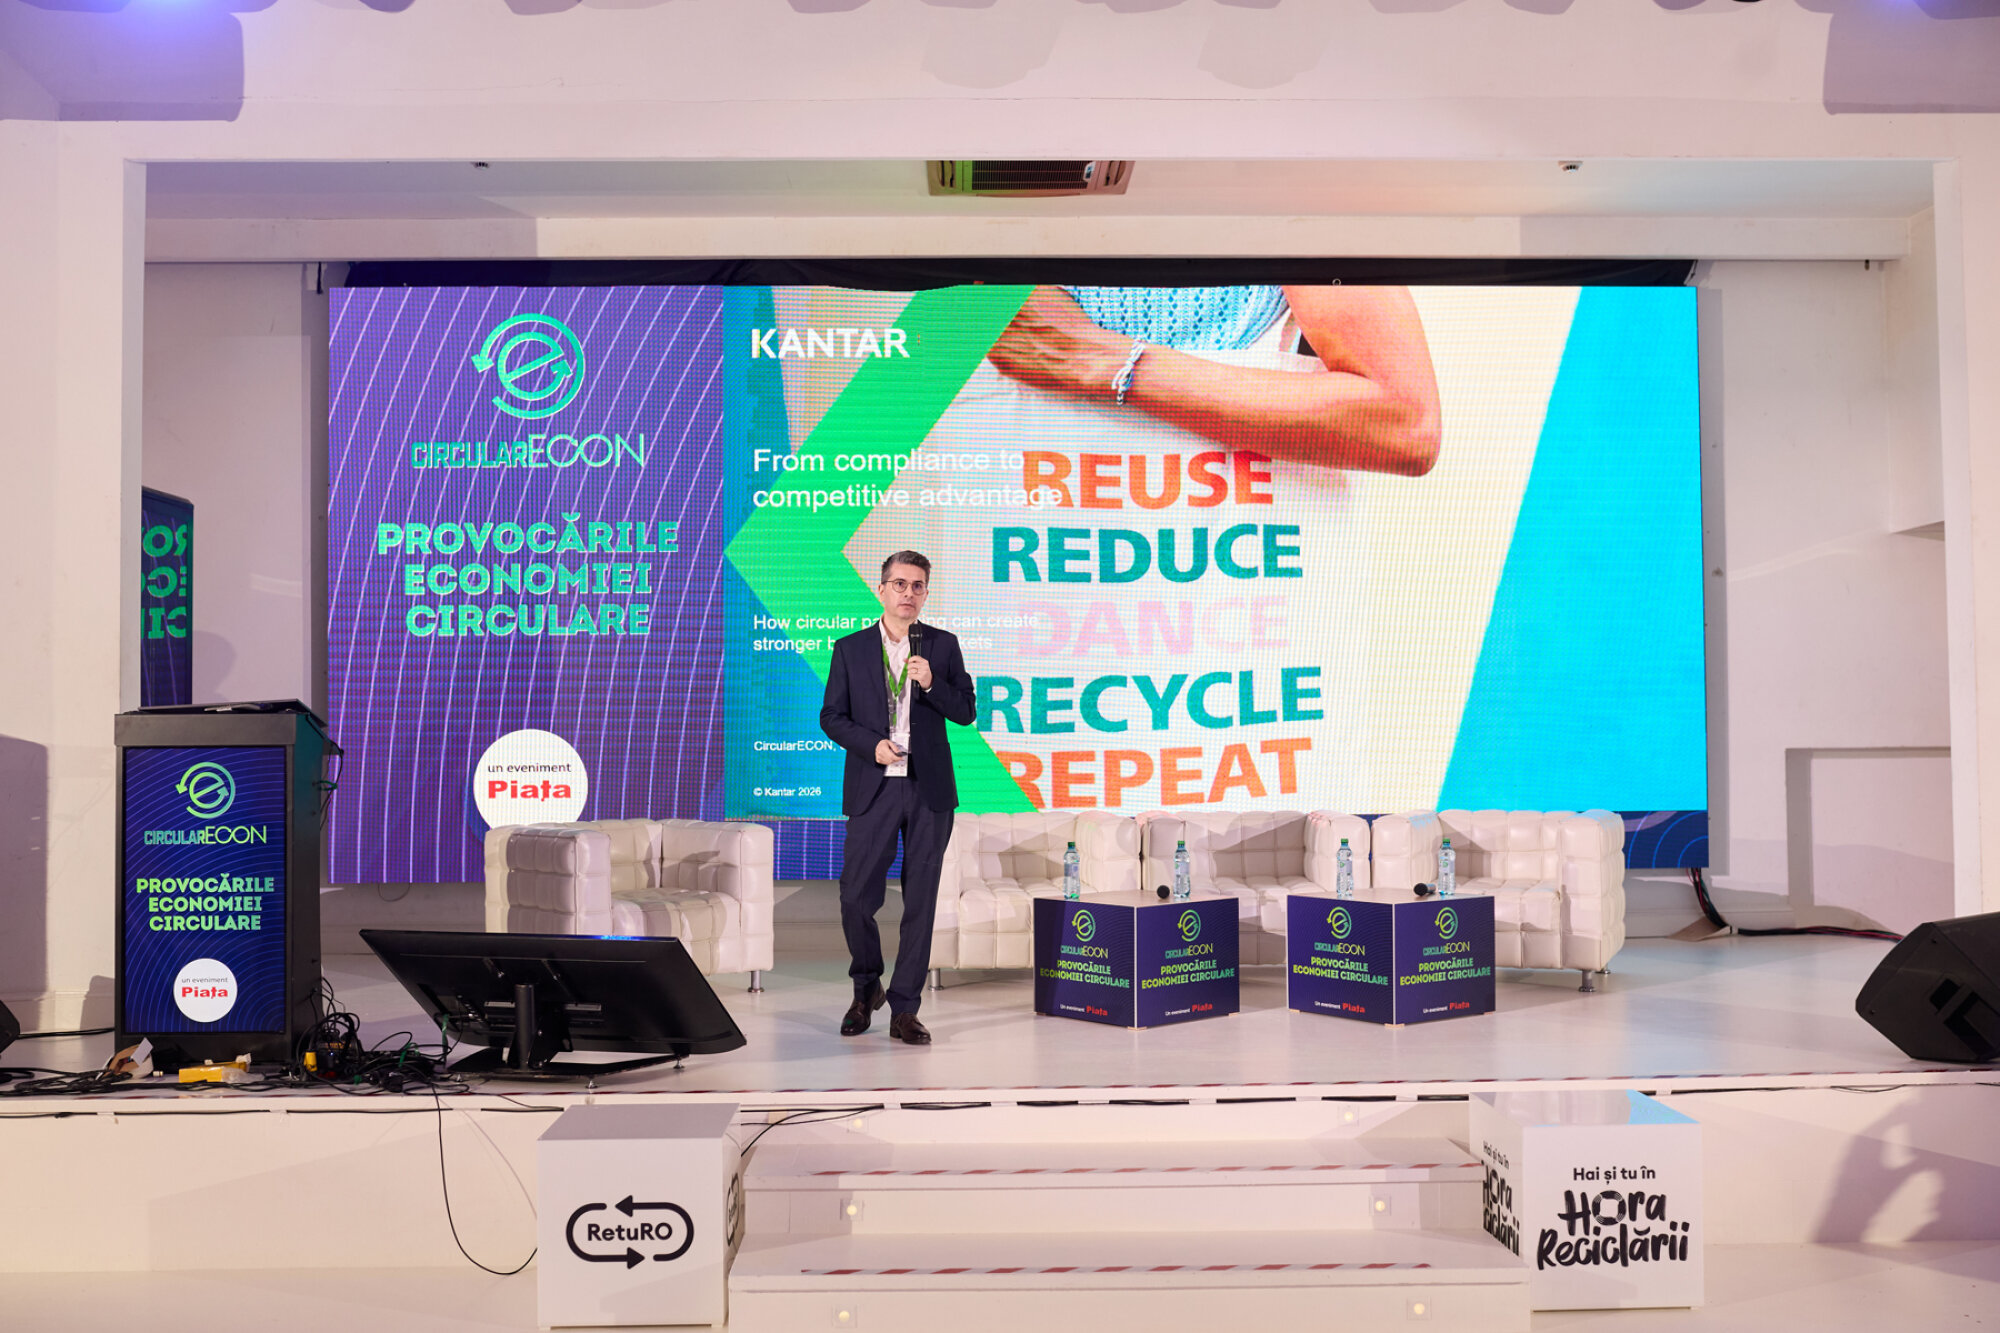
Alături de mine este un coleg invizibil pe scenă, pe care îl invităm destul de rar la masa discuțiilor despre economia circulară. Este vorba de consumator. Avem legislație, avem ținte, avem infrastructură, însă bucla nu se închide dacă consumatorii nu au încredere și nu adoptă ceea ce le propunem noi. Le mai pasă românilor de circularitate?
Deși 80% dintre români declară că își doresc opțiuni sustenabile, doar 24% acționează în consecință. Această prăpastie este cauzată de trei bariere:
• Criza de încredere: 75% suspectează brandurile de "greenwashing" (motive pur comerciale).
• Bariera prețului: jumătate dintre consumatori consideră variantele verzi prea scumpe.
• Efortul suplimentar: oamenii nu sunt leneși, ci ocupați; dacă procesul de reciclare sau returnare este complicat, el va fi abandonat.
Tranziția către circularitate este o strategie de supraviețuire și creștere. Regulamentul privind ambalajele și deșeurile din ambalaje împinge piața către ambalaje reciclabile, returnabile și cu conținut reciclat. Iar dacă tot trebuie să facem această schimbare, atunci să o facem într-un mod inteligent. Brandurile percepute ca sustenabile au o cerere de 6 ori mai mare și pot susține prețuri premium.
Cum pot brand-urile să stimuleze implicarea consumatorilor în direcția circularității? Împreună cu fundația Ellen MacArthur am realizat un cadru practic destinat brandurilor pentru a reduce distanța dintre intenție și acțiune. Au rezultat patru direcții clare care pot transforma sustenabilitatea într-un avantaj:
• Prima direcție presupune trecerea de la proiecte pilot la acțiuni scalabile, integrarea circularității în centrul modelului de business, nu doar ca proiecte de PR.
• Cea de-a doua direcție este să generăm cerere reală pentru ambalajele sustenabile, acestea să nu mai fie destinate doar ecologiștilor, să fie atractive pentru mase.
• Cea de-a treia direcție este să facem ambalaje irezistibile. Dacă un ambalaj returnabil sau de tip reumplere este mai practic și mai ieftin, ar trebui să-l facem și dezirabil.
• Cea de-a patra direcție este de a pune indicatorii legați de circularitate în rândul indicatorilor de business, de care sunt conectate bonusurile executivilor.
Ambalajul este cel mai important canal de comunicare. Dacă este simplu, onest și oferă dovezi clare, acesta poate câștiga încrederea consumatorului.
Raul Pop
Secretar de stat, Ministerul Mediului, Apelor și Pădurilor:
”Noi nu avem o propunere general acceptabilă pentru consumator în ceea ce privește produsul sustenabil”
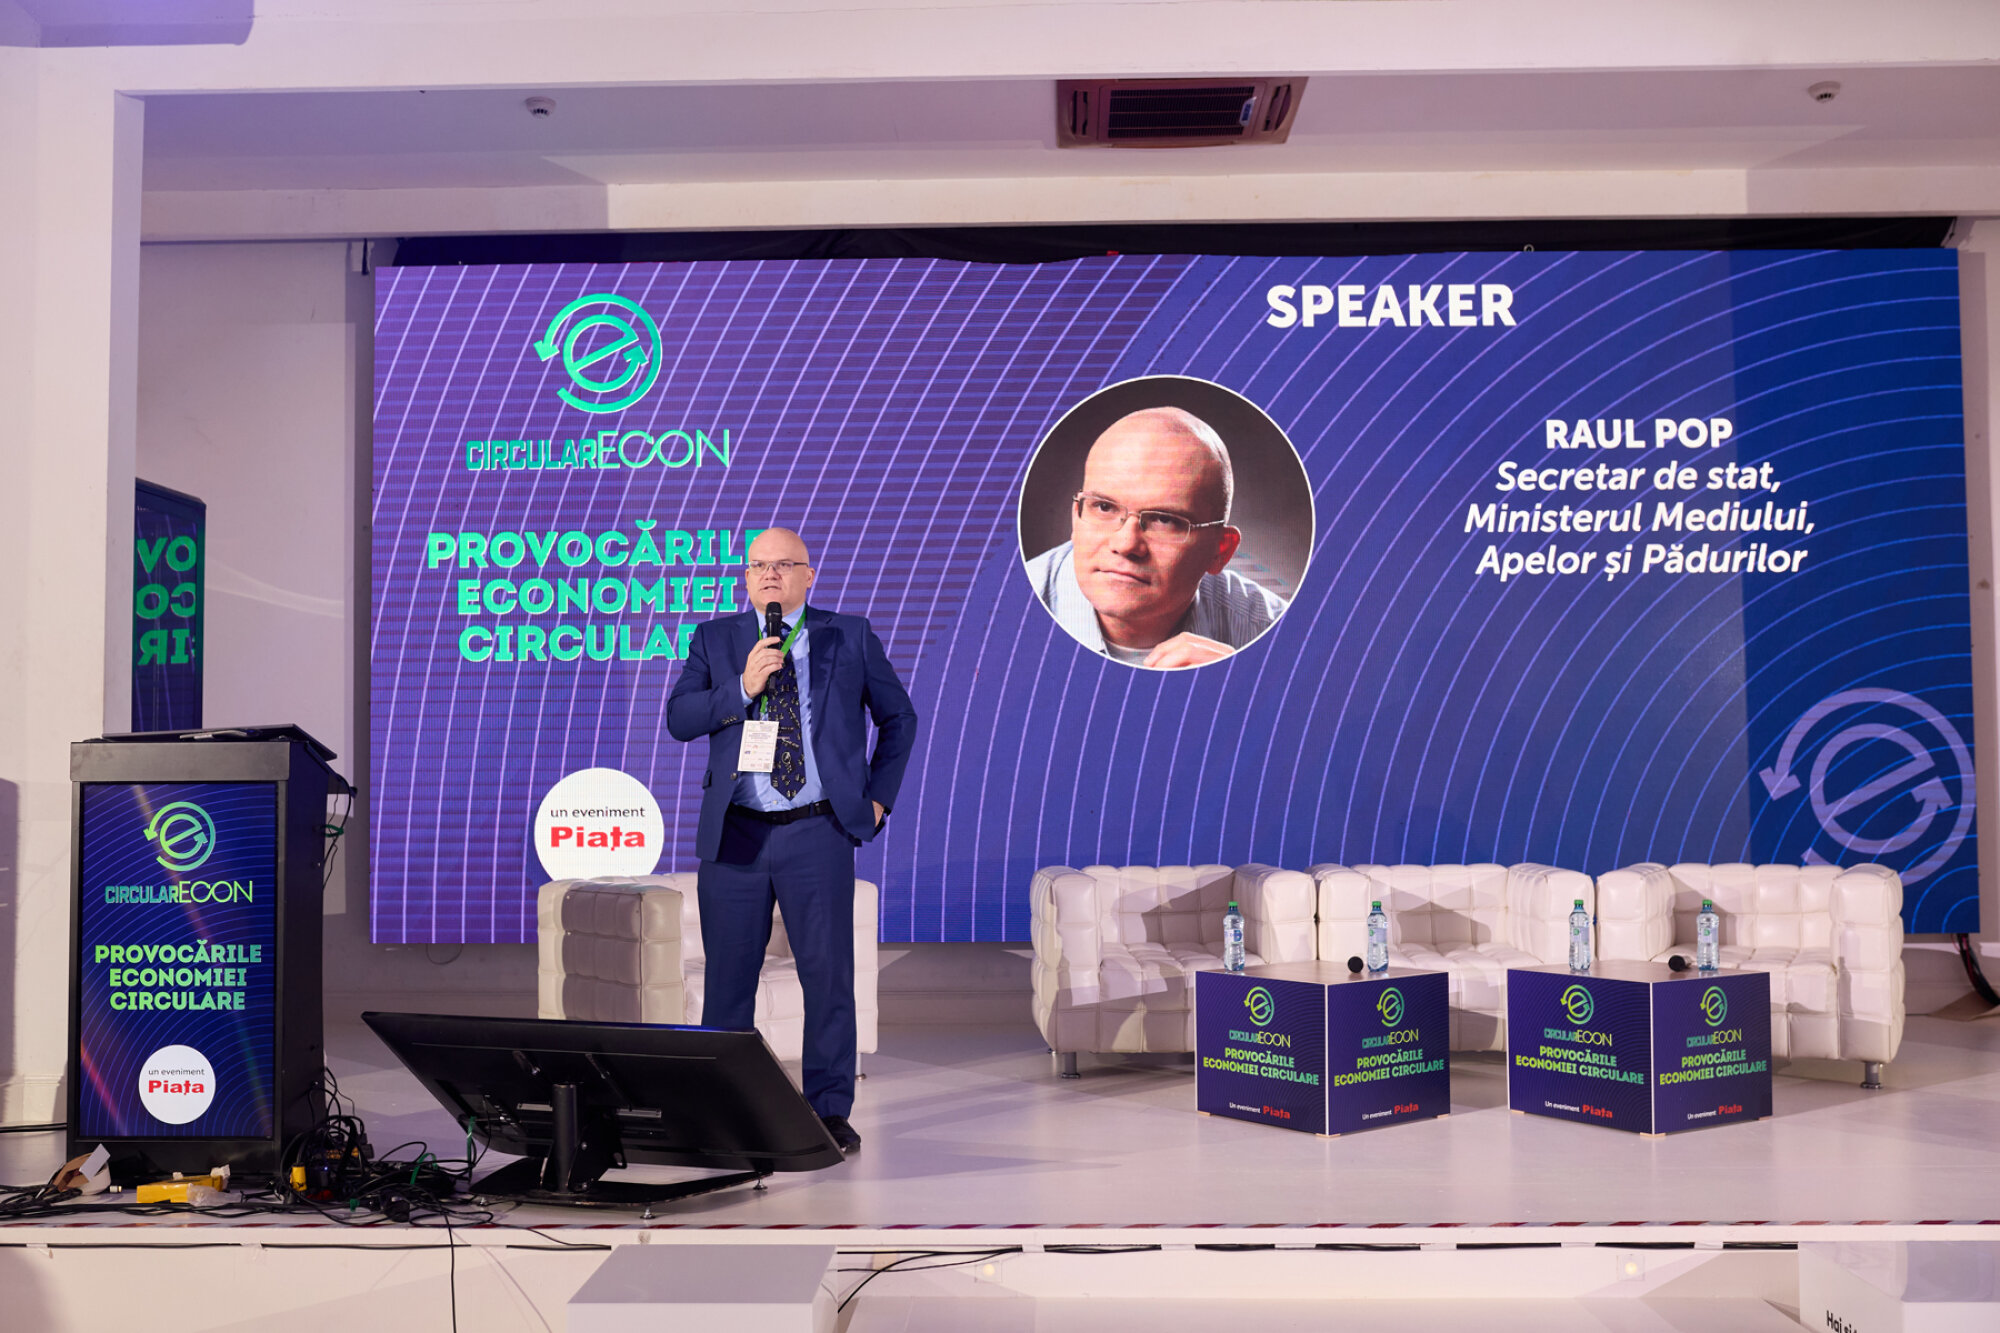
Ce înseamnă 1,3% rată de circularitate? Foarte puțin, dar eu sunt convins că măsurăm foarte prost. O mare parte din responsabilitate revine Ministerului Mediului și instituțiilor din subordine. Sunt niște decalaje acolo, niște gap-uri, niște găuri pe care încercăm cumva să le umplem. Și asta se poate face doar printr-o guvernanță mult mai bună decât cea pe care ne-am obișnuit să o facem.
Spețele punctuale sunt nenumărate. Convingerea mea este că sunt infinite. În schimb, instrumentele sistemice de care avem nevoie, tocmai ca să nu trebuiască să tratăm spețele punctuale una câte una, sunt în curs de dezvoltare și eu simt o accelerare în sensul ăsta. Am anunțat în ultimele săptămâni existența platformei www.date.mmap.ro . Este un mini-portal în care încercăm să adunăm aceste date disparate din toate instituțiile statului care dețin date de mediu, să le punem una lângă alta, să le arătăm într-o succesiune, să tragem împreună niște concluzii și un lucru foarte important pentru mine este că la fiecare ecran de acolo există un buton care spune că dacă ceva nu-ți place sau crezi că e incorect, apasă aici și spune-ne. N-am primit nicio observație până acum de pe butoanele respective, deși avem câteva mii de vizitatori.
Inițiative de construcție sunt foarte, foarte puține și, în general, sunt individuale. O bună practică făcută de un berar nu este obligatoriu să fie copiată de ceilalți berari sau de ceilalți producători de orice fel de produse. O bună practică făcută de un retailer de cosmetice nu este obligatoriu să o vedeți la ceilalți retaileri de cosmetice. În realitate, noi nu educăm consumatorul să ceară produse sustenabile. El dă bine acolo în sondaje că și-ar dori, că e un răspuns dezirabil, la fel cum și-ar dori să fie pace în lume și să se sfârșească foamea în Africa. După care întrebi cine a făcut ceva diferit și procentul se prăbușește. Cred că, în momentul de față, noi nu avem o propunere general acceptabilă pentru consumator în ceea ce privește o opțiune sustenabilă versus o opțiune clasică.
Reglajele care se întâmplă în piață sunt cumva date de la Dumnezeu. Cu ghilimele de rigoare. În sensul că merge reciclarea pentru că s-a scumpit petrolul. Nu are legătură cu nici o măsură de politică publică pe care o luăm noi sau cu vreo schimbare de comportament de business.
Dezbatere
Se pune în discuție creșterea penalităților pe kg de la 2 la 4 lei
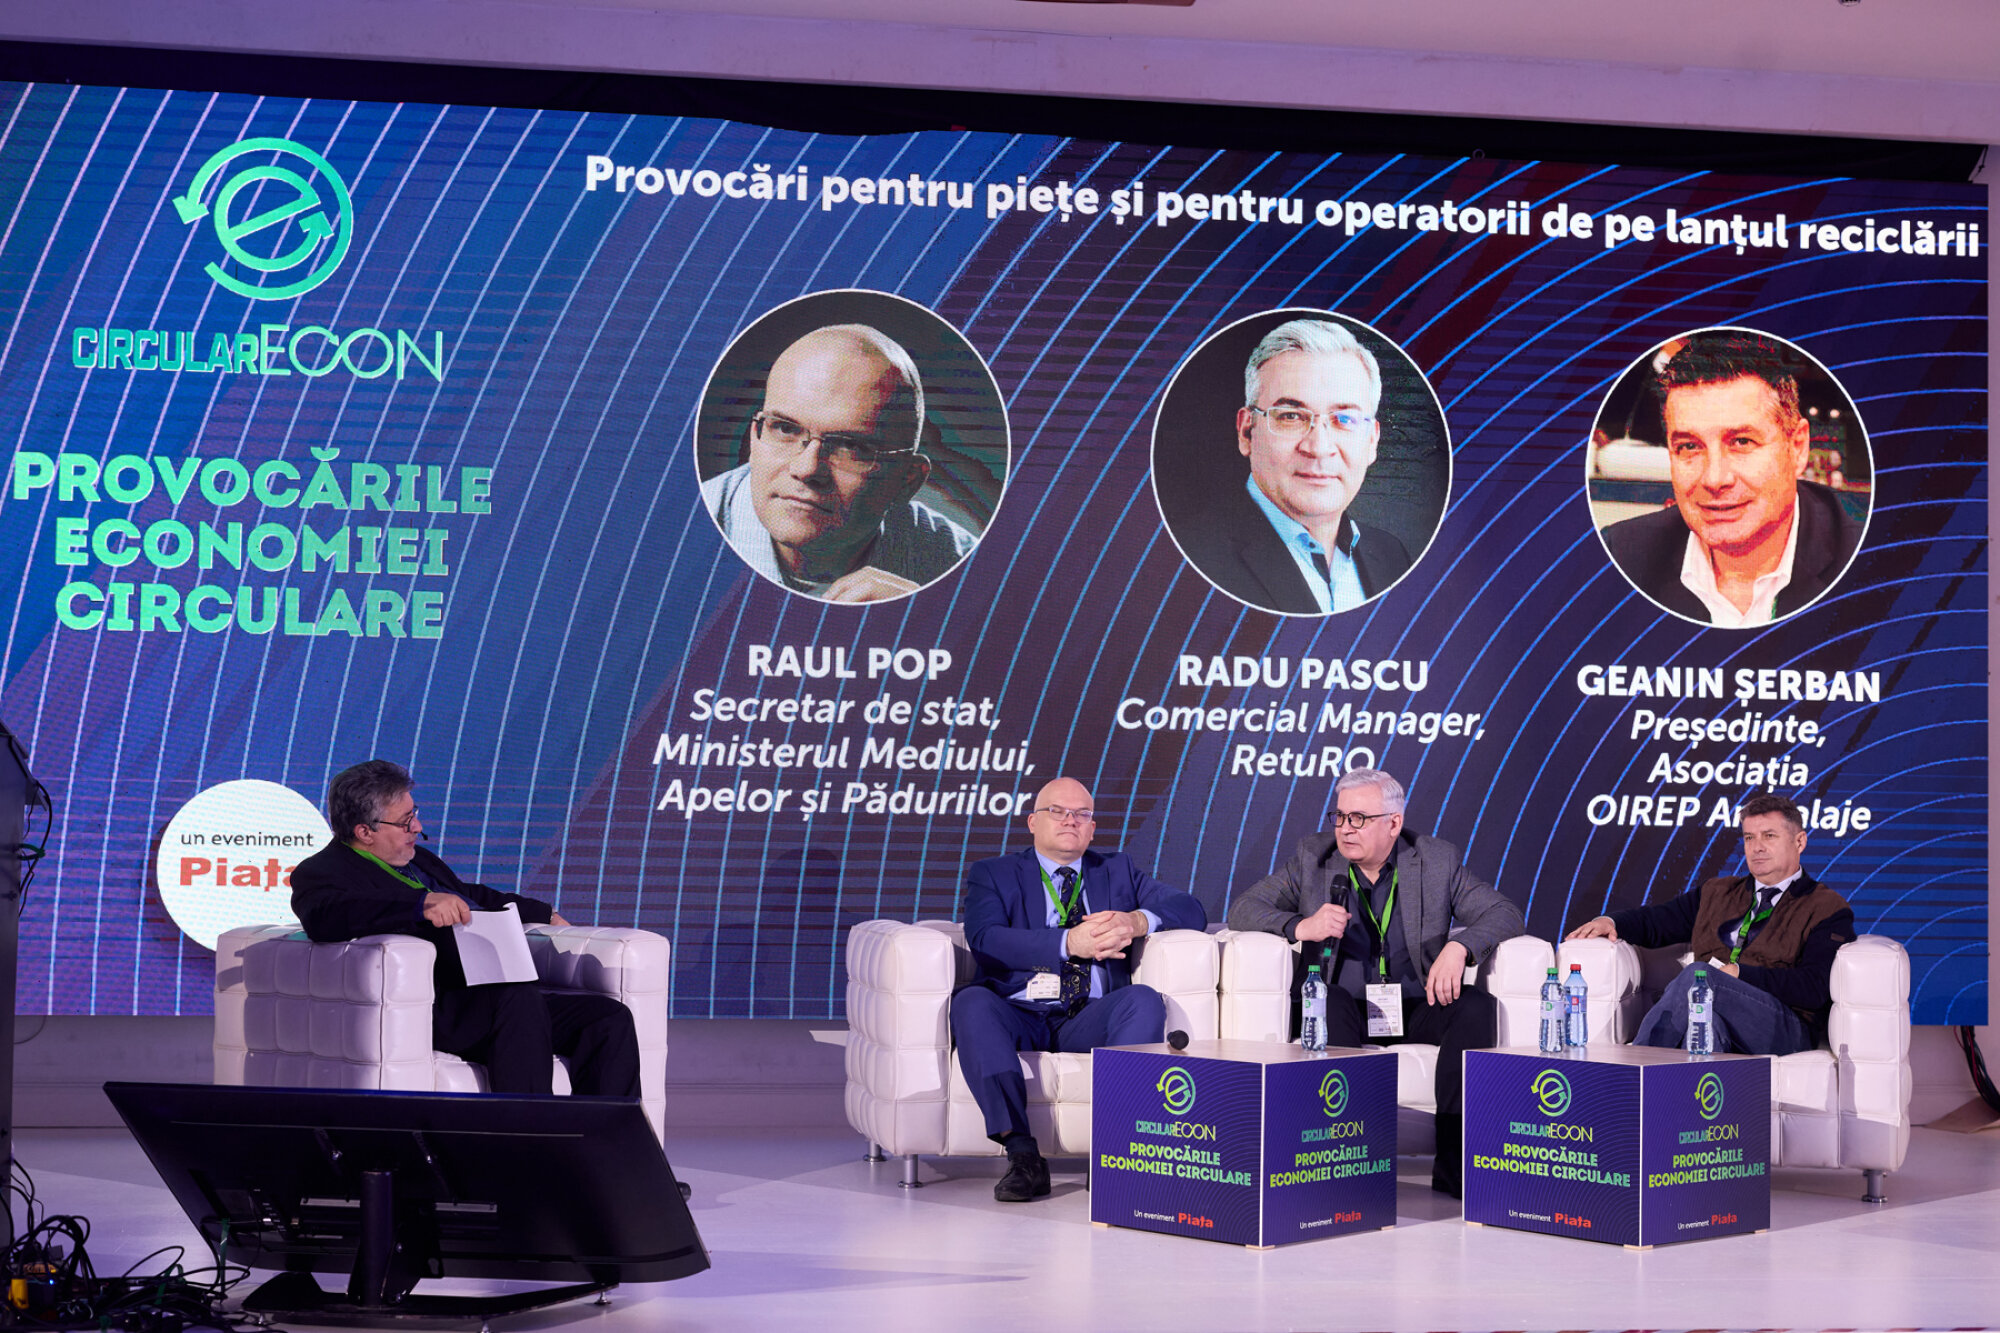
Discutăm despre dezechilibre și despre soluții pentru piața materialelor secundare, a materialelor reciclate, cu Raul Pop, secretar de stat Ministerul Mediului, Apelor și Pădurilor, Radu Pascu, Comercial Manager RetuRO și Geanin Șerban, Președinte Asociația OIREP Ambalaje.
Avem o listă de 26 companii de reciclare care urmează să intre în activitate. Considerați că această creștere a capacităților de reciclare pe plan local va consolida piața materialelor reciclate?
Radu Pascu, RetuRO: Vedem deja din acest an, poate și jumătatea anului trecut, că lucrurile pentru piața locală pe partea de reciclare devin din ce în ce mai solide. Există tot mai mulți reciclatori pe piața locală care preiau cantitățile de material pe care le colectăm, ceea ce este benefic, pentru că la sfârșitul zilei suntem interesați de circularitate deplină, atâta vreme cât materialul rămâne în România și poate fi transmis către reciclatori români. Vedem că reciclatorii din România se bazează pe faptul că noi producem constant un material predictibil ca și cantități și atunci au o bază ca ei să se dezvolte. Apariția de reciclatori noi este benefică mai ales pe partea de sticlă, unde e nevoie și de o răspândire a acestor reciclatori pe zone geografice, pentru că acest material este extrem de solicitant din punct de vedere cost-logistică și atunci aduce o optimizare și pe partea aceasta. RetuRO se poziționează echilibrat din punct de vedere al prețului de vânzare, avem niște principii solide pe baza cărora stabilim prețurile pentru fiecare tip de material, folosind indicatorii globali, specifici Europei, astfel încât să nu creăm o perturbare a pieței, îi tratăm pe toți reciclatorii ca pe un ecosistem fără a favoriza pe nimeni.
Cât reprezintă, concret, în 2025, cantitatea de ambalaje dată spre reciclare pe piața internă? Și de ce reciclarea sticlei este, aparent, cea mai mare provocare?
Radu Pascu, RetuRO: Aproximativ 95% din plastic și aluminiu a rămas în piața locală și 50% din sticlă a rămas în piața locală. Pentru sticlă este o problemă de infrastructură a reciclatorilor care sunt în dezvoltare și așa cum am spus, apariția a noi reciclatori de sticlă asigură o răspândire mai echilibrată în funcție de cum avem noi centrale logistice.
Geanin Șerban, OIREP Ambalaje: Aș vrea să abordez eu întrebarea la care domnul secretar de stat s-a abținut să răspundă, privind decalajele dintre colectatre, reciclare și materii prime secundare. Cred că ar trebui totuși să înțelegem că obiectivele de mediu sunt benefice pentru economie, dar în momentul în care nu țin cont de faptul că operatorii care trebuie să îndeplinească aceste obiective, sunt operatori economici care fac business, s-ar putea să existe o contradicție cu rezultate contrare a ceea ce ne așteptăm. Decalajele sunt firești, pentru că este normal să colectezi mai mult, este normal să existe un stoc între ce colectezi și ce ai dus la reciclare.
Și decalajele mari de la sticlă sunt firești?
Geanin Șerban, OIREP Ambalaje: Din punctul de vedere al OIREP - urilor într-adevăr sticla este un material care creează probleme în ceea ce privește reciclarea. După apariția RetuRO, în gestiunea OIREP-urilor au rămas peste 90.000 de tone de sticlă. La un obiectiv național de 70%, înseamnă 60.000-70.000 de tone de sticlă care trebuiesc colectate și reciclate. Știm că în România astăzi sunt 3 reciclatori de sticlă consacrați.
Chiar dacă pe hârtie avem posibilitatea să reciclăm în România, în realitate trebuie să găsim alte variante. Din punctul nostru de vedere, acum este o problemă, dar va deveni o problemă și mai mare în sensul în care vom fi victimele propriului nostru succes. Cu cât vom colecta mai mult, vom avea probleme de a le duce la reciclare și se va vedea într-un timp foarte scurt. În România sticla trebuie tratată și analizată diferit de PET și de aluminiu pentru că acești reciclatori au capacitate de reciclare și până la urmă este o problemă de decizie a statului, a producătorilor, ca ei să recicleze tot ceea ce se colectează.
Cum vă afectează absența unor informații oficiale, certe, privind cantitățile colectate?
Geanin Șerban, OIREP Ambalaje: Din nefericire, la niciuna din conferințele la care colegii noștri au participat, nu s-au dat date oficiale. Noi n-am văzut niciodată niște cantități generale dintr-o sursă credibilă, care să ne arate o creștere care să vină să combată faptul că noi trăim cu impresia că ADI-urile ne dau doar 10% și chiar ne gândim cum putem să facem aceste obiective în condițiile în care ADI-urile au exclusivitate pe zona aceasta de flux municipal prin operatorii de salubritate. Și atunci există practic un nonsens că se pune în discuție creșterea penalităților de la 2 la 4 lei pentru producători, pentru o zonă unde lucrurile nu funcționează. Toți știm că nu funcționează, nimeni nu face nimic, penalitatea este de 50 de lei pe tonă de deșeuri la primării, comparativ cu 2000 lei/tonă penalitatea pe care producătorii o suportă astăzi și probabil va fi de 4000 de lei.
Raul Pop, Ministerul Mediului: Mă întorc la ce găsisem pe slide-ul de la Ellen MacArthur Foundation și cumva este obiectiv ceea ce scria acolo și anume că alegerea circulară nu este irezistibilă. Pubelele pentru colectare selectivă stau goale și neoperate între blocuri pentru că primăriile își permit să le țină așa. Nu spun că asta așa s-a dorit, spun că așa a ieșit inițiativa. Este o lipsă de contracte de operare între primării și cei care trebuie să colecteze din acele pubele. Este cumva specific pentru tot ceea ce înseamnă investiții publice în managementul deșeurilor Ele au fost făcute luând în calcul un singur criteriu: există bani, hai să îi luăm. Totul se oprește când trebuie să facem și noi ceva, să ne suflecăm mânecile, să alocăm bugete.
Noemi Varga
Specialist PR, dm drogerie markt
”Entuziasm pentru viitor – platforma care dovedește că lucrurile mici încep să aducă schimbările mari”
Noi vedem sustenabilitatea ca pe un tot unitar și luăm în considerare și responsabilitatea în sortiment. Pe de o parte, semnalizăm produsele la raft, folosim ambalaje ecologice pe cât posibil, încercăm pentru produsele noastre să nu utilizăm microplastic, nu testăm pe animale și avem produse sustenabile pe mai multe submărci, dintre care menționez ProClimate, NoPlanetB sau Balea Natural Beauty.
Aș puncta puțin pe NoPlanetB care a adus în cosmetice noțiunea de upcycling mai aproape de consumator. Pe scurt, dacă unii se gândeau la recycling, noi ne-am gândit la upcycling, adică folosim inclusiv părțile mai puțin utilizate de alții pentru producția de cosmetice, de exemplu, sâmburi, coajă, etc.
Avem în 22 din magazinele noastre din România stații de reumplere de detergenți. Am început încă din 2022 cu ele ca proiect pilot în Timișoara, urmat imediat de București. Mai pot să vă spun despre aceste patru sortimente de detergenți, că trei sunt pentru rufe și unul pentru vase.
O chestie care mi s-a părut nouă, inovatoare și foarte faină este partea cu reciclarea dioxidului de carbon. Avem un segment ultrasensitive care utilizează 30% plastic obținut din dioxid de carbon, un proces foarte tehnic.
În România am observat chiar și la raft că sunt foarte bine primite rezervele pentru săpun lichid, rezervele pentru șampon. Comercializarea acestor rezerve se vede în creșterea pe care am înregistrat-o atât la nivel de grup cât și în România.
Și acum trecem la un alt subiect legat de platforma ”Entuziasm pentru viitor”. Este o inițiativă care își dorește să aducă în față faptele bune, spus foarte scurt și în limbaj comun. Am deschis o platformă pe care deja avem 21 de ONG-uri înscrise și 25 de persoane fizice. Căutăm fapte bune de la consumatori și le notăm acolo.
Am observat că mulți oameni nu știu să se raporteze la aceste fapte bune și să-și dea seama că a ajuta în mod constant vecinul, poate reprezenta un exemplu pentru cei din jur și poate fi notat ca faptă bună, pe care noi o premiem.
Suntem tot mai atenți când selectăm deșeurile în gospodărie, le selectăm separat în așa fel încât să contribuim la gestionarea mai bună a deșeurilor din ambalaje. Exact despre asta vrem să vorbim și noi cu oamenii și cu asociațiile despre faptul că lucrurile mici încep să aducă schimbările mari.
Michael Kaiser
Country Lead, Sezamo România:
” Pungile reutilizabile făcute din rPET au un impact asupra mediului cu 80% mai mic decât cele din hârtie”
Cum se vede circularitatea, în ansamblu, din perspectiva unui retailer online?
Eu sunt de la început în această firmă din Cehia, și una dintre cele mai mari discuții a fost cu ce mașini livrăm. În Cehia se livra cu mașini pe bază de GPL. Dar aici în București aveam doar două stații GPL, și până la urmă am ajuns la concluzia că ne trebuie mașini electrice. În toată Europa era imposibil să găsești mașini electrice în acea perioadă. Până la urmă am găsit niște mașini chinezești, le-am achiziționat și de atunci am început cu o flotă electrică. Am fost primii în tot grupul cu flotă electrică, cu amprentă de carbon redusă.
Unde, mai exact, poate acționa retailerul cu ușurință pe lanțul comercial?
Încercăm să lucrăm cu producători cât mai locali. Majoritatea produselor noastre vin de la producători din România, dar încercăm să lucrăm cât mai local, deoarece și transportul mărfurilor are un impact asupra mediului înconjurător. Iar de la produsele locale, încercăm cu cât mai mulți producători să avem produse eco-bio. Este o producție mai mică în general, dar mult mai sănătoasă și mult mai bună atât pentru mediul înconjurător, cât și pentru clienții noștri finali. Împreună cu toți furnizorii noștri, încercăm să avem produse cât mai sănătoase și cât mai eco. La fructe și legume, dacă discutăm despre produse foarte proaspete, în șase ore ajunge produsul de pe câmp până la clientul final, ceea ce reprezintă un impact foarte redus asupra mediului, dar și asupra risipei alimentare.
Și în relația cu consumatorii?
Pe partea de clienți, de asemenea, lucrăm cu diferite modele, de exemplu, pungile noastre, avem pungi de hârtie și avem și pungi reutilizabile. Pentru că la client ajungeau prea multe pungi de hârtie cu impact asupra mediului, am lansat această pungă reutilizabilă, realizată din rPET, pungi pe care consumatorul le poate returna, noi le igienizăm și le refolosim, pot fi refolosite de până la 25 de ori. Aceste pungi reutilizabile au un impact asupra mediului cu 80% mai mic decât pungile de hârtie.
Cum funcționează, mai exact, procesul de livrare/returnate al acestui ambalaj?
Clientul depune o garanție de 25 de lei - deci nu este foarte mare garanția - și primește până la 20 de pungi reutilizabile pe care ne așteptăm să le primim înapoi.Pungile le igienizăm și le reutilizăm. Avem și abonamentul Xtra în care clientul primește aceste ambalaje gratuit. Este un fel de RetuRO al pungilor pentru Sezamo.
Ghid de aplicare a PPWR
Ghidul de aplicare a PPWR lasă sub semnul incertitudinii multe aspecte de care depind investițiile producătorilor
Dialog pe axa București – Bruxelles cu: Julia Leferman, Secretar General, The Brewers of Europe și Robert Uzună, Vicepreședinte Corporate Affairs, Ursus Breweries
Comisia Europeană a publicat pe site-ul propriu Ghidul pentru clarificarea modului în care se aplică normele din PPWR. Ghidul, care trebuia să aducă clarificări în multe dintre aspectele de aplicare a celui mai important regulament privind ambalajele și deșeurile din ambalaje, a lăsat neclarificate o bună parte din problemele ridicate de operatorii economici și patronatele din țările membre.
Răspunde Ghidul la toate solicitările de clarificare pe care le aștepta industria berii?
Julia Leferman, The Brewers of Europe: Cred că nu. Ghidul acesta care a fost publicat pe 30 martie este mult așteptat de către toate sectoarele care sunt sub incidența acestui regulament, pentru că, în realitate, el este întârziat cu aproximativ un an și jumătate. Îl așteptam încă din decembrie 2024. A fost elaborat, a primit mai mult conținut pe măsură ce multe sectoare au semnalat Comisiei diferite aspecte legate de implementarea regulamentului și probleme care au devenit mai vizibile pe măsură ce s-a intrat în analiza concretă a prevederilor acestui regulament și a modul în care ele pot fi transpuse în realitate. Comisia va lucra în continuare în efortul de elaborare a legislației secundare, acele acte delegate pe care, de altfel, le vom putea lua ca și document final cu putere juridică, astfel încât să devină baza pentru implementarea prevederilor.
Ce pot să vă spun este că, în continuare, din păcate, nu adresează unele dintre aspectele pe care noi, ca sector al berii, în parteneriat cu alte sectoare de băuturi, le-am semnalat Comisiei și care vin să creeze niște probleme majore pentru modul în care funcționează sectoarele noastre în toate piețele europene. Lipsesc clarificări cu privire la ambalajele grupate cu plastic(six pack) și la modul în care Comisia intenționează să definească excepția care va include ambalajele necesare pentru facilitarea manevrării.
De asemenea, lipsesc clarificările cu privire la modul de funcționare al sistemelor reutilizabile de ambalaje. Aici am semnalat Comisiei o breșă extraordinar de importantă cu privire la modul în care vor fi gestionate ambalajele secundare reutilizabile. Mă refer aici la navetele de plastic pe care berarii le au în folosință în gestionarea sistemelor de ambalaje reutilizabile de sticlă.
Și nu în ultimul rând, lipsesc deopotrivă și orice fel de criterii cu privire la acordarea derogărilor de la țintele de reutilizare. Aceasta fiind o prevedere cuprinsă în reglament, dar în măsura în care Comisia nu definește criteriile în raport de care poate fi activată o astfel de derogare, vă dați seama că ea nu folosește nimănui. Sunt aspecte pe care noi le vedem ca fiind problematice, în măsura în care există riscul unor decizii de investiții ineficiente de către producători în lipsa acestor clarificări și deopotrivă riscul de a perturba sisteme deja funcționale, fie că vorbim de cele reutilizabile, acolo unde există, fie că vorbim de cele de unică folosință DRS.
De aceea am și solicitat comisie să vină cu completări la acest material deja publicat, astfel încât în cursul acestui an să putem avea mai multă claritate cu privire la prevederile pe care prima variantă a materialului nu le-a cuprins.
Din perspectiva celui mai important producător local de bere, care erau incertitudinele pe care vă așteptați să le clarifice acest ghid?
Robert Uzună, Ursus Breweries: Aș vrea să punctez mai întâi de toate că subscriem detaliilor prezentate de Julia în materie de așteptări versus realitățile cu care ne confruntăm, dar dați-mi voie înainte de a prezenta și perspectiva locală să fac și câteva considerente generice legate de regulamentul privind ambalajele. Cred că o chestiune foarte importantă pe care o trăim cam de prin 2018 începând este o accelerare a reglementării la nivel european pe parte de ambalaje, de protecția mediului și ceea ce înțelegem în zona asta de colectare, reciclare etc. Însă așteptările industriei, generic vorbind, atât producătorii de produse ambalate cât și industriei de ambalaje sunt, să vedem pe de o parte, un proces de consultări mai rigoros din partea Comisiei înainte de a emite acte de reglementare și, pe de altă parte, cred că se impune o perioadă de reflexie mai îndelungată și, într-un fel, chiar dacă acest ghid a venit cu întârziere, genul acesta de întârziere preferăm să se întâmple atâta timp cât ele vin și complementează o clarificare cu adevărat realistă asupra întrebărilor ridicate de industrie. Dacă ar fi să mă gândesc dintr-o perspectivă ușor filozofică la ceea ce trăim, aș zice că suntem într-o paradigmă în care reglementarea a luat-o de-a dreptul înaintea inovației și oarecum lasă foarte mult în urmă piața în așteptarea livrării unor răspunsuri tehnice, pragmatice, legate de cum implementăm ceea ce cineva a gândit, la nivel teoretic. Plecând de la experiența din 2018 când am trăit lansarea directivei pentru limitarea plasticului de unică folosință, ceea ce credeam atunci că este o excepție, pare să fie mai degrabă regulă.
Concret, da, așteptăm niște clarificări privind folia de ambalare a paleților, pentru că este o chestiune absolut crucială legată de transport. În ceea ce privește berarii din România, sunt convins că nu vorbesc doar în numele Ursus, așteptam o clarificare și o speram, o clarificare mai înspre logica cu care au fost gândite ambalajele de tip butoaie de aluminiu și aici ne punem întrebarea dacă este ambalaj de servire sau ambalaj de transport, când, în realitate, este de domeniu evidenței absolute. Este o chestiune extrem de importantă pentru noi, pe lângă ceea ce se întâmplă, cum spunea Julia și cu ambalajul secundar, cu navetele.
Și aș mai puncta o chestiune, într-adevăr, într-o cheie în care și în România am asistat recent la niște inițiative legislative aflate încă pe circuitul parlamentar care vin în completarea PPWR, respectiv devansarea termenului de implementare a țintelor mai mari pentru ambalajele reutilizabile, deopotrivă cu propuneri insuficient fundamentate, de exemplu, includerea ambalajului reutilizabil în SGR.
Cum multiplicăm experiența pozitivă din funcționarea SGR
Perspectiva administratorului RetuRO: Anca Marinescu, Corporate Affairs and Communication Manager, RetuRO
Perspectiva producătorului: Robert Uzună, Vicepreședinte Corporate Affairs, Ursus Breweries
Cum vede administratorul SGR intenția autorităților de a extinde portofoliul de ambalaje pe care să le colecteze RetuRO?
Anca Marinescu, RetuRO: Poziția administratorului SGR este aceeași cu cea pe care am exprimat-o în dezbaterile de la comisiile din Senatul României. Suntem onorați că felul în care a fost implementat SGR-ul îi face pe numeroși dintre actorii politici să își dorească o extindere a lui, să vrea să îl transfere și în alte zone mai puțin performante în acest moment.
Însă, experiența din acești aproape trei ani de când lucrăm la implementarea SGR ne-a învățat că trebuie să îndeplinim niște condiții înainte să vorbim despre un sistem de o asemenea anvergură. Ce a făcut ca sistemul de garanție-returnare să performeze a fost în primul rând munca pe care au făcut-o producătorii, pe care au făcut-o producătorii împreună cu autoritățile statului, împreună cu societatea civilă, împreună cu retailerii, în momentul în care s-au pus bazele legislației în urma căreia a apărut atât sistemul de garanție-returnare și apoi societatea care-l administrează, RetuRO. În lipsa unor studii, în lipsa unor analize de impact, în lipsa înțelegerii datelor, în lipsa finanțării, nu putem vorbi de o extindere a sistemului. Producătorii știu mai bine eforturile financiare care au stat în spatele acestui sistem.
Și dacă trecem dincolo de eforturi financiare pare că în zona de mediu vorbim mai puțin de economie, ne place să vorbim doar de impact de mediu și uităm cu totul că există o componentă economică foarte importantă, cred că trebuie să vorbim și de ceea ce a făcut special sistemul de garanție-returnare. Reguli foarte clare, o înțelegere foarte bună a sistemului și faptul că a mers punctat pe anumite tipuri de ambalaje și că am putut foarte ușor să explicăm, atât către consumator cât și către cei care au fost motorul acestui sistem.
Din perspectiva economică, sistemul poate deveni mai eficient dacă intră în el și alți producători ce pun pe piața ambalaje și contribuie la încasările RetuRO?
Robert Uzună, Ursus Breweries: Orice construcție serioasă are nevoie de o structurare foarte bine pusă la punct a planului de implementare, care plan de implementare între momentul formării ideii, fie din partea reglementatorului, fie din partea pieței și momentul punerii în funcțiune, în cazul unui sistem de complexitate a SGR-ului, are nevoie, apreciem noi, de minim 2 ani. De ce? Pentru că până la momentul punerii în funcție a SGR-ului, în forma în care îl vedem astăzi, de la momentul primei idei născute, ne-a luat 5 ani de la zero. Am avut consultanți diferiți pe industrie, am făcut studii de prefezabilitate, și în momentul în care am știut că planul de afaceri este bancabil și este așezat pe o fundație potențială de succes, am fost gata să lansăm legislația în vigoare, moment de la care noi am cerut minim 18 luni de la momentul emiterii legislației inițiale până la start, deci al punerii în funcție efectiva a sistemului, am cerut 18 luni, am avut doar 13 și totuși cu toate acestea ne-am întins undeva la 4-5 ani necesar pentru dezvoltarea sistemului.
În acest moment, ceea ce mă îngrijorează pe mine, mergând alături de Anca în Parlament pentru a discuta această inițiativă în Senat, într-o primă fază, este faptul că nu am văzut nicăieri vreo dovadă, din partea inițiatorului acestei legislații, că s-a discutat cu industriile vizate, cu excepția uneia singure companii – Tetra Pak, - că s-a discutat cu industriile vizate de această extindere și care extindere s-a vehiculat de către diversi actori politici pe două axe diferite. Pe de o parte s-a vorbit de ambalaje pentru borș, oțet, apă distilată. Pe de altă parte am avut vara anului trecut o abordare și mai curajoasă, să mergem cu tot ceea ce înseamnă industria cosmetică, industria de detergenți, etc., etc. Toate aceste chestiuni nouă ne arată că suntem departe de a avea acel plan structurat de care spuneam, care presupune un dialog cu industriile vizate, care presupune o abordare corelată, din care RetuRO trebuie să facă parte.
Un alt aspect. Nu trebuie amestecate lucruri care funcționează în logici diferite și funcționează bine fiecare separat. Doar de dragul de a comasa sau a lansa idei care par frumoase pe hârtie sau la prima vedere, dar nu trec testul verificării în practică. Aș vrea să afirm foarte răspicat, această idee de a aduce ambalajele reutilizabile în SGR comportă riscul de a strica, pe de o parte, modul de funcționare al SGR-ului care a fost gândit și întregul setup este construit pentru ambalaje de unică folosință, de altă parte riscă să strice și un flux de adresare a ambalajelor reutilizabile care funcționează de ani de zile, cu mult înainte chiar și de intrarea noastră în Uniunea Europeană și care, așa cum funcționează bine și este gestionat exclusiv privat, poate să ducă performanța mai departe, fără să fie nevoie să amestecăm lucrurile de o manieră neproductivă.
Unde sunt punctele dificile pentru atingerea obiectivelor RetuRO în anul 2026?
Anca Marinescu, RetuRO: La RetuRO, dezvoltarea nu înseamnă adăugarea de noi tipuri de ambalaje sau noi tipuri de produse. Înseamnă că ne uităm la zonele în care putem face mai accesibil sistemul și nu vorbim neapărat de rural. Pentru că a fost o discuție anului trecut, s-a vorbit foarte mult de rural. În vederea eficienței trebuie să punem împreună consumul cu felul în care sunt preluate ambalajele. Anul trecut am avut această experiență a RVM-urilor mobile care au mers în zona rurală și care au funcționat foarte bine, încurajând micii comercianți care fac colectarea manuală să intre în sistem. Anul acesta vom dezvolta acest proiect în sensul în care vor putea fi incluși în el și comercianții deja existenți în sistem. Este o facilitate pentru ei pentru că devine mult mai ușoară returnarea ambalajelor către RetuRO. De asemenea, plata pentru garanții și pentru tariful de gestionare se face mult mai rapid și mai ușor.
Tulia Cășvean
Director Comunicare Corporativă şi PR, Transavia
”Dacă nu este inclusă în zona operațională, sustenabilitatea nu este rezilientă”
Vom continua cumva o discuție începută în panelul anterior. Poate părea că nu are impact asupra noastră, dar suntem foarte afectați și noi în industria alimentară de tot ce înseamnă PPWR și exact cum spunea Robert Uzună puțin mai devreme, consecințele nu sunt neapărat evaluate de fiecare dată așa cum trebuie. Gândiți-vă că schimbarea unor structuri de materiale folosite în ambalaje fără acea inovație care ar trebui să preceadă aceste schimbări, pot duce la alterări ale calității produselor și pot duce la creșterea risipei alimentare pe care cu toți încercăm să o minimizăm.
La Transavia nu credem că sistemele circulare perfect închise sunt suficiente. De fapt, cu toții facem parte dintr-un sistem mai degrabă spiralat, pentru că dacă intern putem controla foarte multe lucruri, suntem totodată dependenți de influența lanțurilor logistice.
Practic, circularitatea se aplică la modul de interconectivitate în care suntem astăzi, în care industriile se bazează unele pe altele și comunică unele cu altele.
Am văzut ce bem. Când vorbim despre ce mâncăm, ne interesează pe noi, companie locală lider al pieței de cărni de pui de unde vine carnea de pui. Trebuie să ne uităm puțin ce înseamnă de fapt, iar acest ce înseamnă de fapt este bazat pe transparență, trasabilitate și responsabilitate pentru că dacă lucrurile nu sunt făcute în fiecare verigă exact așa cum trebuie, există perturbări foarte mari. Începem să ne uităm și la lucrurile care dau sens în direcția în care vrem să mergem. Evident, este foarte ușor să arăți sustenabil și este mult mai greu să fii sustenabil.
Dacă nu este inclusă în zona operațională, sustenabilitatea nu este rezilientă, ca să mai adaug încă un termen greu de digerat. Pentru noi sustenabilitatea nu începe cu raportul și poate o să vă uimească, nu începe nici cu mediul. Pentru noi sustenabilitatea începe de fapt cu oamenii! De ce spunem lucrul acesta?
Pentru că atunci când produci hrană la scară mare, sustenabilitatea nu este un simplu exercițiu de imagine. Trebuie să produci sigur și de calitate, trebuie să produci suficient, trebuie să produci sustenabil și dacă oricare dintre aceste puncte nu funcționează perfect, întregul sistem devine fragil. Suntem într-o industrie și avem o scală în care putem să vorbim atât de siguranță alimentară, care ține de partea aceasta de calitate a produselor, cât și de partea de securitate alimentară, care ține de partea de cantitate.
Alexandru Laibăr
Director Executiv, Coaliția pentru Erconomie Circulară - CERC
Ce nu funcționează eficient pe lanțul de circularitate al textilelor
De ce nu colectăm textile? Avem obligația de colectare separată a textilor de la 1 ianuarie 2025.
Alexandru Laibăr, CERC: Obligația asta se adresează municipalităților, nu ONG-urilor, nu companiilor care pun textile pe piață, nu importatorilor de second hand, ci municipalităților. Există câteva exemple de bune practici în țară, câteva municipalități care au făcut lucrul ăsta din fonduri proprii, dar și cu ajutorul operatorilor privați, dar suntem la un început timid. Nu colectăm suficient de mult, pentru că ne lipsește ceva esențial: răspunderea extinsă a producătorului. Această răspundere extinsă există pentru ambalaje, pentru electronice, pentru baterii, pentru cauciucuri. Nu există pentru textile în momentul ăsta.
De ce nu există pentru textile?
Alexandru Laibăr, CERC: Pentru că reglementarea europeană a venit târziu, ea este în vigoare la ora actuală, iar termenele de implementare sunt destul de largi. Cel puțin pentru România sunt destul de largi. Nimeni nu vrea să scoată bani din buzunar de bunăvoie atât timp cât lucrurile merg și așa. Asta e mentalitatea noastră în orice. Recent a ieșit o nouă reglamentare europeană care interzice tuturor producătorilor de textile din Europa să-și distrugă stocurile rămase nevândute. Deci lucrul ăsta va forța cumva trecerea fie spre reutilizare, fie spre reciclare.
Nici la reciclarea textilelor nu stăm foarte bine...
Alexandru Laibăr, CERC: La ora actuală situația e destul de complicată în ceea ce privește reciclarea textilor. Trebuie să înțelegem că avem două tipuri de textile. Cele post-consum, cele pe care le utilizăm noi în viață de zi cu zi, fie că sunt haine, fie că sunt alte tipuri de textile, și cele post-producție. Sunt deșeuri industriale de textile. La ora actuală putem să reciclăm cu destul de mare succes deșeurile textile post-producție. De ce? Pentru că acolo avem loturi mari a căror compoziție chimică o cunoaștem foarte bine, știm tipul de fibră, știm ce s-ar putea face cu el. La post-consum, lucrurile se complică exponențial. Gândiți-vă că orice haină, aproape orice haină o avem pe noi, are nu doar un singur tip de material, are mai multe.
Poate să aibă și materiale naturale, bumbac, in, lână, dar poate să aibă și plastic de mai multe tipuri, poliester sau alt tip de plastic. Mai are și diverse accesorii, capse metalice, fermoare. Deci e o chestie destul de complicată, care nu se poate tranșa foarte ușor.
Gabriel Ivan
Specialist în economie circulară
”Costurile tranziției către modelul de business circular sperie companiile”
Cum se vede anul 2030 din perspectiva tranziției la o economie circulară? Perspectivă optimistă, pesimistă?
Hai să zicem că optimist realist, așa, cum zicem noi în economia circulară. Un pahar, pe jumătate plin. Noi ne gândim din ce e făcut, se poate recicla, cine plătește costul reverse logistic și așa mai departe. Zic eu că avem perspective bune. Dacă n-am crede în treaba asta, n-am fi aici.
Probabil că noi suntem cei mai optimiști, cei care suntem aici, suntem cei mai optimiști și în zona de economie circulară. Și cred că am văzut multe exemple bune astăzi. Și cel de dinainte, cu Transavia, zic eu că este absolut ce aveam nevoie să vedem. Business românesc, 100% sustenabil. Aș putea să-ți dau multe elemente, dar ar trebui să repet prezentarea lor. Este un business operațional sustenabil, ceea ce nu implică eforturi colaterale printr-un departament care să se ocupe de sustenabilitatea companiei.
Care ar fi din punctul tău de vedere cea mai importantă barieră pe care o avem în momentul de față pentru tranziția la o economie circulară?
Toată lumea vorbește despre economie circulară în Europa, toată lumea vrea să facă, dar sunt câteva elemente care ne țin cumva pe loc, iar partea financiară este o barieră. Cu siguranță mai sunt câteva elemente care vin din urmă în zona de reglementare și ușor-ușor, vrând - nevrând, trebuie să mergem acolo. Dar partea financiară cred că e cea mai importantă. Sunt multe companii care își doresc să facă tranziția, nu știu exact de unde să o apuce, în mutarea de la modelul liniar către circular, dar partea financiară îi cam ține în urmă. Costul tranziției este ceea ce sperie.
Să revenim acum în România. Avem 14% rată de reciclare față de o medie europeană de 48%. Cum am ajuns aici? Cum ieșim de aici?
Am ajuns aici nu numai în economia circulară, ci și în alte domenii. Am ajuns aici pentru că am avut o lipsă de infrastructură, o legislație nu tocmai aliniată care să încurajeze economia circulară, refolosirea. Anumite activități care erau 100% sustenabile și în linie cu economia circulară nu erau recunoscute de legislația din România. Ușor, ușor facem și noi tranziția și ne aliniem la legislația europeană. Cum ieșim de aici? Ca să-ți răspund la partea a doua a întrebării, de fapt nu neapărat trebuie să ieșim, ci trebuie să mergem în continuare în zona asta de educație, care e foarte importantă, în zona de legislație și aici ar trebui să aducem în discuție nu neapărat penalități pentru producători, pentru cei care sunt responsabili, ci mai degrabă copiind cumva sistemul ăsta SGR, adică faci reformă, ești parte din proces, dar ești cumva recompensat. Și în felul ăsta, ușor, ușor o să ajungem și la circularitate.
Citește și
Platforma online Hambar atrage prima investiție de tip seed de la Vest Ventures, în valoare de 250.000 de euro
Hambar, platforma online care conectează producătorii locali cu cumpărătorii produselor acestora, anunță atragerea unei investiții de tip seed, în val...
Actualitatea
„Excelență în afaceri”. Transavia, locul I pe țară la prelucrarea și conservarea cărnii de pasăre
Transavia, lider al industriei cărnii de pui din România, a primit distincția „Excelență în afaceri”, la cea de-a 33-a ediție a Galei Topul Național a...
Actualitatea
5 to go, locul 4 în clasamentul lanțurilor de cafenele din Europa
5 to go ocupă locul 4 în clasamentul celor mai mari lanțuri de cafenele din Europa după numărul de locații, potrivit raportului „Dark Roast, Bright Fu...
Actualitatea
O nouă ediție a evenimentului „Supply Chain & Logistics Forum”, la Timișoara
Pe 10 noiembrie 2026, BusinessMark organizează la Iulius Congress Hall din Timișoara o nouă ediție a evenimentului „Supply Chain & Logistics Forum...
Actualitatea