

Cafeaua, o piaţă cu creştere necondiţionată
Cum se schimbă profilul consumatorului
Am amintit la începutul articolului despre consumul per capita. Dar cine bea cafea în România, care este profilul consumatorului și cum s-a schimbat acesta în ultimii ani?
„Profilul consumatorului de cafea s-a transformat semnificativ în ultimele decenii, în special datorită schimbărilor economice și culturale majore”, arată Marian Ene, GM-ul Tchibo Brands. „Odată cu integrarea României în Uniunea Europeană, în 2007, puterea de cumpărare a crescut, iar consumatorii au devenit mai selectivi și mai bine informați. Accesul facil la informație și posibilitatea de a călători au avut un impact major asupra obiceiurilor de consum, iar astăzi consumatorii sunt mult mai conștienți de calitatea, proveniența și impactul social al produselor pe care le achiziționează”, a explicat Marian Ene. Potrivit acestuia, tinerii încep să consume cafea adesea sub formă de băuturi accesibile și mai dulci, precum latte sau frappé, de multe ori întâi în HoReCa, sau din segmentul Ready to Drink, ușor de consumat în drumul spre facultate sau serviciu. Ulterior, pe măsură ce încep să se dezvolte și să aprecieze complexitatea gusturilor, aceștia se orientează spre băuturi mai sofisticate, diverse și devin tot mai deschiși să testeze noi gusturi. „Această schimbare reflectă o tendință mai largă: consumatorii nu mai caută doar un stimulent de energie, ci o experiență diversificată și, nu în ultimul rând, sustenabilă”, a menționat reprezentantul Tchibo.
Ovidiu Tunaru, Business Executive Officer la Nestlé Professional, observă că profilul consumatorului evoluează spre o mai completă informare și conștientizare a originii cafelei. „Tinerii încep să consume cafea în jurul vârstei de 16-18 ani și preferă băuturile cu lapte. Există o tendință clară spre experiență și personalizare (de exemplu, cafea prăjită la fața locului), atenție la sustenabilitate și trasabilitate, precum și deschidere către arome noi și inovații. Generația Z preferă cafeaua ca parte dintr-un ritual de lifestyle, punând accent pe sustenabilitate, design și experiență”, a adăugat Ovidiu Tunaru.
Andreea Budău, reprezentanta JDE, spune că în ultimii 10 ani, profilul consumatorului migrează tot mai mult către categorii care oferă fie o experiență superioară, fie un mod convenabil de preparare. „Vedetele acestui shift sunt cafeaua boabe și capsulele. Călătoria în lumea cafelei începe tot în familie, cu cafeaua prăjită și măcinată, dar continuă diferit, odată cu dezvoltarea culturii cafelei și creșterea numărului de cafenele din România”, a arătat Andreea Budău.
Transformări în comportamentul de consum
Cafeaua joacă un rol semnificativ în viața de zi cu zi a consumatorilor. „Dincolo de simplul fapt că este o băutură populară, cafeaua este și o băutură energizantă, este un simbol al stilului de viață contemporan, un catalizator social și parte a identității zilnice a milioane de oameni”, a declarat Adina Iancu, Head of Qualitative Research la compania de cercetare ISRA, citând un studiu realizat pentru compania Strauss România. Adina spune că modul în care este consumată cafeaua reflectă nu doar nevoile fizice, ci și pe cele emoționale, culturale și sociale ale consumatorului modern. „Cele mai frecvente motivații de consum sunt centrate în jurul câtorva nevoi esențiale - de la creșterea energiei și a concentrării, la rutina zilnică și ritualul personal, componenta socială, elementul cultural și identitar, până la beneficii pentru sănătate”, a menționat reprezentanta ISRA.
Sales Directorul JDE, Andreea Budău, a remarcat că, după perioada de ajustări din timpul pandemiei, consumul de cafea s-a stabilizat. „Observăm însă un shift între segmente: de la cafeaua prăjită și măcinată sau solubilă, către formate mai moderne precum cafeaua boabe și capsulele” a afirmat Andreea. Ea consideră că acasă rămâne principalul loc de consum, dar locul de muncă, “on the go” și cafenelele câștigă teren, odată cu continuarea vieții active și modernizarea stilului de viață.
Opiniile acestea sunt împărtăşite şi de Ovidiu Tunaru (Nestlé Professional), care a observat că după pandemie, consumul de cafea a revenit puternic în afara casei. „Vedem o reîntoarcere a consumului de cafea la birou, cu un accent pe soluții automate, dar și o fidelizare a consumatorilor pentru cafenele premium”, spune Ovidiu. În viziunea acestuia, consumul de cafea acasă rămâne cel mai important din punct de vedere al ocaziilor de utilizare.
Obiceiurile de consum s-au schimbat semnificativ în ultimii ani, reflectând evoluția stilului de viață și a canalelor prin care consumatorii interacționează cu brandurile. „Am trecut de la o cultură a consumului în chioșcuri sau magazine de cartier la comerțul modern, iar în ultimii ani asistăm la o creștere remarcabilă a comerțului online”, spune Marian Ene (Tchibo Brands). Privind spre viitor, el vede o continuare a tendinței de consum acasă, alimentată de inovațiile tehnologice și de interesul tot mai mare pentru personalizarea experienței de cafea. „Totodată, retailul online va continua să joace un rol central în strategia de distribuție a produselor. Brandurile care vor reuși să creeze o experiență coerentă pe toate canalele sunt cele care vor câștiga loialitatea consumatorilor pe termen lung”, a subliniat Marian Ene.
Preferinţe şi tendinţe de consum
Reprezentanții companiilor chestionați de revista Piața au indicat segmentele din categorie care ar putea avea, în perioada următoare, cele mai interesante dinamici. Ca element comun, majoritatea covârșitoare a respondenților anticipează o creștere a vânzărilor de cafea boabe, tendință care reiese și din datele de piață, după cum se va vedea în rândurile de mai jos. Dar mai sunt și alte segmente cu potențial, după cum arată specialiștii.
Dumitru Iliescu, Managing Director pentru Retail la 5 to go, observă o dinamică accentuată pe segmentele RTD, cafea boabe, măcinată și capsule, „care răspund nevoilor de consum rapid și comod”. Un amănunt important: la ediţia 2025 a conferinţei Branduri cu Buletin de România (8 mai 20205), Radu Savopol, co-fondatorul 5 to go, a anunţat intenţia de a lansa două produse noi pe segmentul RTD: un frappé co-branded 5 to go şi Beach, please!, dar şi o café latté în ambalaj tip pahar, o raritate în Europa, după cum spunea antreprenorul care a înfiinţat 5 to go. Să notăm şi că, potrivit opiniei lui Dumitru Iliescu, „crește interesul pentru variantele cu un profil nutrițional mai curat (fără zahăr, cu ingrediente funcționale), consumatorii fiind dornici de gusturi si experiențe noi”.
Notăm aici şi o precizare a Adinei Iancu (ISRA), extrasă din studiul realizat pentru compania Strauss: „Cafeaua gata de băut (RTD) este de cele mai multe ori o achiziție impulsivă, pe loc, preferată îndeosebi de tineri atunci când au nevoie de o băutură energizantă, pentru că le place să o savureze rece, direct din frigider”.
„Pentru perioada următoare, anticipăm o creștere semnificativă pe segmentul de cafea boabe, impulsionată de cererea pentru espressoare automate și calitatea superioară a cafelei”, a declarat Ovidiu Tunaru, Business Executive Officer la Nestlé Professional. „De asemenea, observăm un interes crescut pentru cafeaua de origine, ceea ce ne determină să punem accent asupra portofoliului nostru de cafea premium, și anume gama Roastelier by Buondi Craft, oferind cafea de origine Brazilia și Columbia, prăjită proaspăt, direct în locațiile noastre partenere. Acest proces de prăjire la fața locului aduce o experiență autentică și personalizată, răspunzând nevoilor cafenelelor, ce doresc să ofere o cafea artizanală, de calitate superioară. Categoria ready-to-drink (RTD) este, de asemenea, pe o tendință ascendentă vara, datorită preferinței consumatorilor pentru produse on-the-go”, a mai spus Ovidiu Tunaru.
Andreea Budău (JDE) nu se așteaptă la schimbări bruște de dinamică, ci mai degrabă la o continuare a tendinței de orientare către calitate superioară. „Categoriile premium, precum capsulele și cafeaua boabe, rămân în prim-plan și estimăm că vor continua să fie principalele motoare de creștere în retail, alături de segmentele de convenience, cum ar fi mixurile de cafea sau formatele on-the-go”, a menționat Andreea.
Pentru următoarele 12 luni, Marian Ene, GM-ul Tchibo Brands, estimează menținerea dinamicii pozitive la categorie, „cu un accent tot mai mare pe categoria cafea boabe – o categorie cu potențial ridicat de dezvoltare”, tendință aflată în strânsă legătură cu creșterea numărului de mașini de cafea complet automate. „Cafeaua boabe este preferată și de consumatorii care utilizează metode tradiționale de preparare, precum ibricul, atrași de mirosul inconfundabil al cafelei proaspăt măcinate”, a completat reprezentantul Tchibo.
Irina Vasile, Şef Produs Sr. la Carrefour, remarcă un interes crescut al consumatorilor pentru cafeaua de calitate preparată acasă, precum și pentru produsele care oferă o experiență de consum convenabilă sau on the go. „Acest lucru se reflectă și în creșterea continuă a segmentelor precum cafeaua boabe, capsule sau mixurile de cafea. Ne așteptăm ca această tendință să se mențină și să vedem o extindere a sortimentelor din aceste segmente, pentru a răspunde cât mai bine nevoilor și preferințelor consumatorilor”, a arătat reprezentanta lanţului de hipermarketuri.
La rândul său, Delia Durnea (dm drogerie markt) estimează o dinamică deosebită la segmentul cafelei boabe, care „a înregistrat o creștere de 34% în cantitate, ceea ce sugerează o tendință din ce în ce mai mare a consumatorilor de a alege cafeaua proaspăt măcinată, în detrimentul altor segmente”.
Și Feliciu Paraschiv (supermarketurile Paco) observă o dinamică pozitivă în segmentul cafelei boabe, dar și în cel al produselor RTD, „chiar dacă aceasta din urmă are la ușă concurentul numărul 1 – automatele de cafea”. Potrivit șefului Paco, consumatorii devin mai sofisticați, caută alternative premium sau funcționale, iar cafeaua de specialitate și blendurile cu origini controlate încep să câștige teren. „Anticipăm o creștere susținută și pentru segmentul decaf, pe măsură ce stilul de viață sănătos capătă importanță, dar și pe segmentul de boabe”, a punctat Feliciu.
După cum spune și Michael Kaiser de la Sezamo, „continuă să crească segmentul de boabe și cafea de specialitate”. Michael observă însă și o dezvoltare a subcategoriei de RTD, dar subliniază că „subcategoria este mult prea nouă pentru a putea analiza evoluția acesteia”. Totuși, majoritatea furnizorilor au ales să joace și în această subcategorie, menționează reprezentantul supermarketului online.
Matei Basarab de la Magazine Diana se așteaptă la o dinamică superioară în segmentul de cafea RTD, care atrage tot mai mult prin comoditate, dar și în zona cafelelor de specialitate — fie ele single origin sau blenduri distincte. „Acestea câștigă teren în rândul consumatorilor mai exigenți, care caută profiluri aromatice diferite față de cafeaua convențională”, spune Matei Basarab.
Ce arată datele de piață?
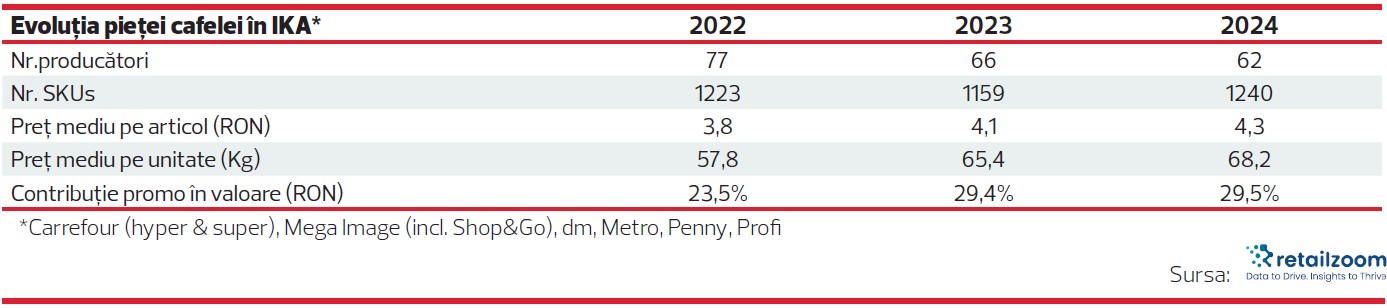
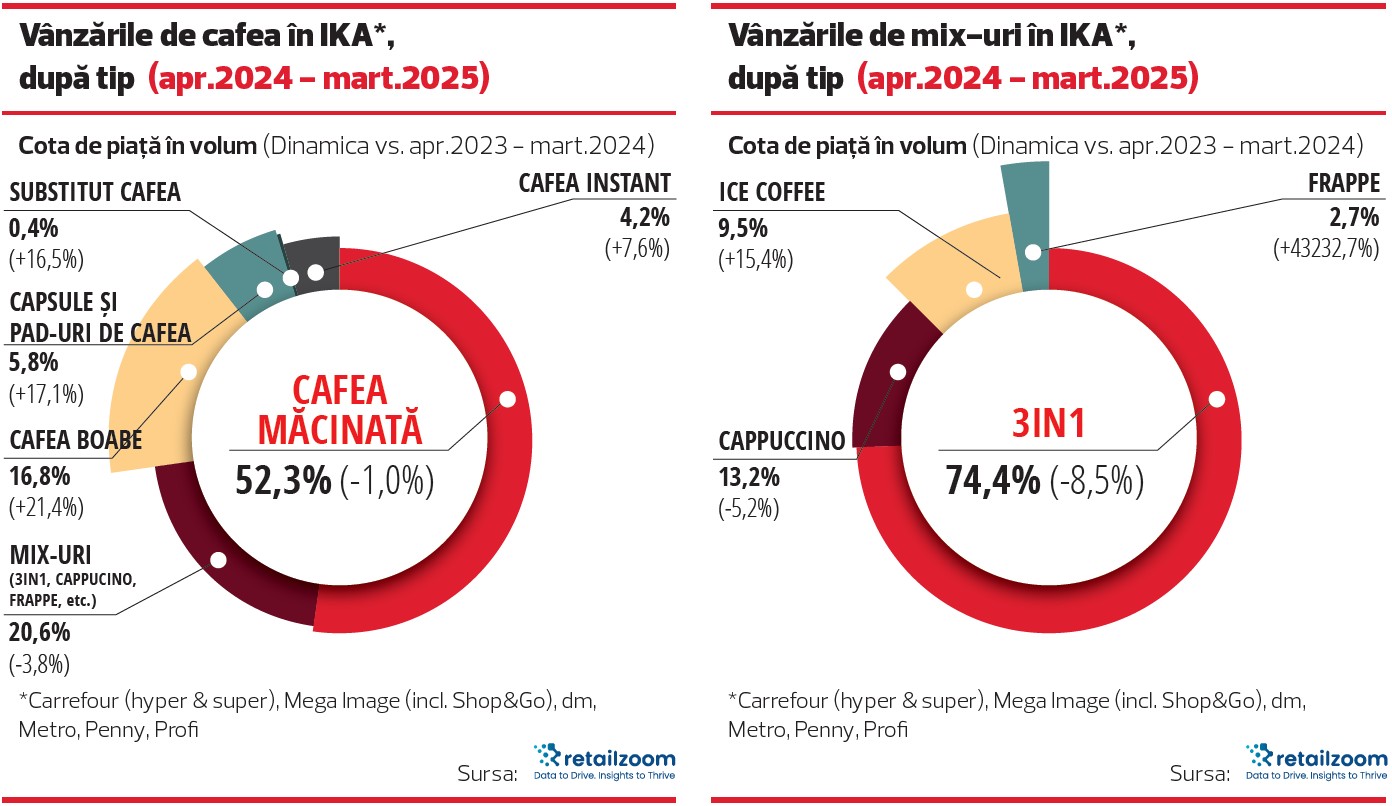
Segmentarea vânzărilor de cafea după tip, efectuată de RetailZoom, constituie un argument foarte puternic pentru opiniile de mai sus. Tipul clasic de cafea, cea măcinată, realizează peste jumătate din volumul vânzărilor și 40% din valoare. Dar dinamicile sunt negative, la fel ca şi pentru al doilea segment ca pondere în vânzările cantitative, anume mixurile de cafea. În schimb, cafeaua boabe şi capsulele cresc cel mai viguros în vânzări şi cumulează aproape un sfert din volumele vândute şi o treime din încasările categoriei.
Studiul realizat de ISRA pentru Strauss România relevă, de asemenea, că sortimentul R&G (cafeaua prăjită și măcinată) „rămâne cea mai frecvent întâlnită categorie în casele românilor: 7 din 10 consumatori au cafea R&G acasă, iar aproape jumătate dintre consumatori o și consumă cel mai des. Urmează apoi cafeaua boabe (consumată cel mai des acasă de 29% dintre consumatori și prezentă în 48% dintre gospodării - semn al interesului tot mai mare pentru prepararea cafelei în stil barista). Capsulele de cafea sunt consumate cel mai des de 14% dintre băutorii de cafea și se regăsesc în 28% dintre case, reflectând o preferință pentru conveniență și consistență în gust,” arată Adina Iancu (ISRA).
Mixurile merită o atenţie specială şi nu doar pentru că sunt al doilea mare segment al pieţei cafelei. Produsele tip „3 în 1” domină autoritar segmentul, realizând trei sferturi din vânzări, după cum arată RetailZoom. În preferinţe creşte Ice Coffee, care reprezintă 10% din segment sau aproape 2% din întreaga piaţă de cafea. Dar sezaţionalul îl reprezintă frappé-ul, ale cărui vânzări au fost în intervalul aprilie 2024 – martie 2025 de 430 de ori mai mari decât în precedentele 12 luni! Explicaţia: lansarea de către Nestlé a plicurilor Nescafé 3in1 Frappé în primăvara anului trecut.
„Mixurile la pliculeț, precum și RTD, facilitează intrarea consumatorilor mai tineri în categoria cafelei”, menţionează Adina Iancu, Head of Qualitative Research la ISRA.
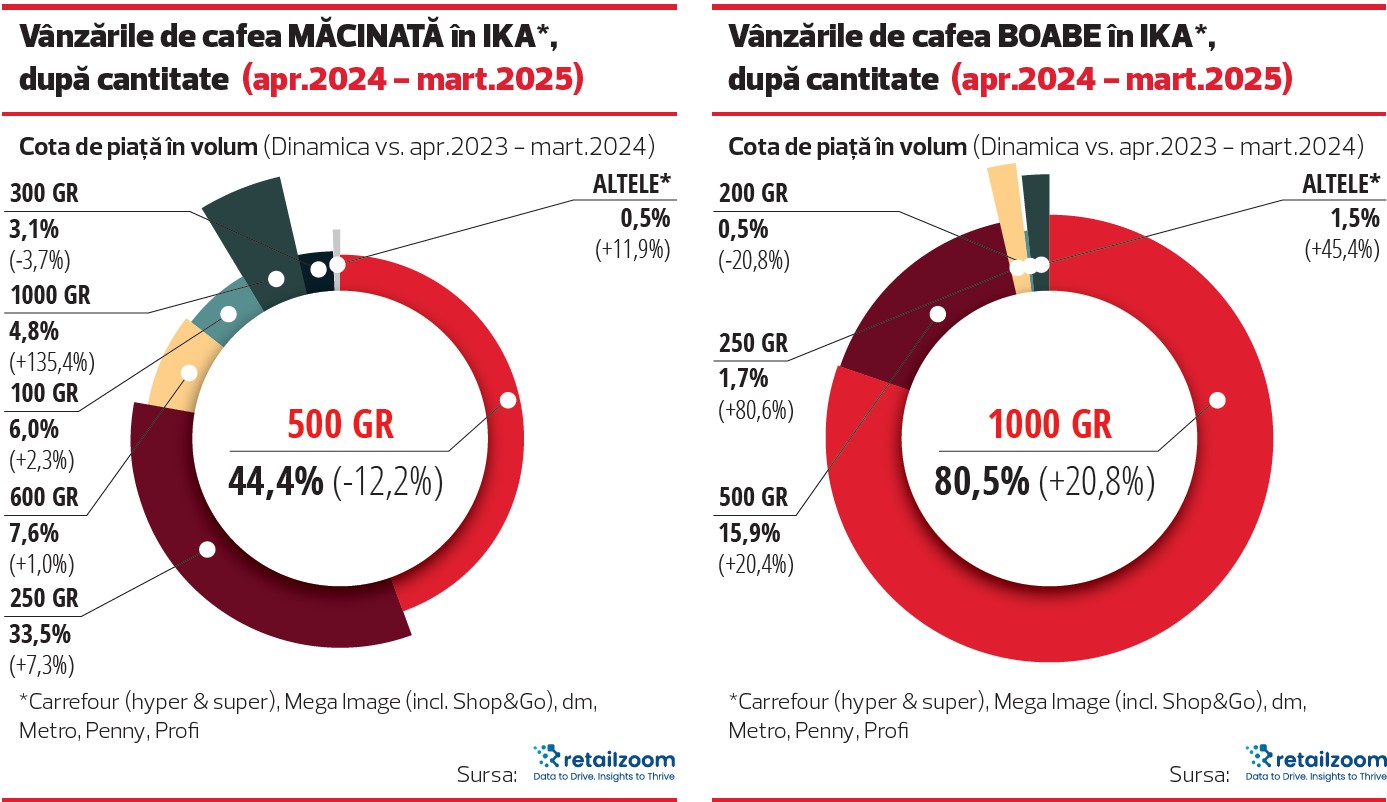
Cafeaua boabe, segmentul cel mai dinamic al pieţei cafelei, aşa cum menţionam, reprezintă aproape o şesime din vânzările de cafea. Împachetarea preponderentă în vânzări este cea la 1 kg (aceasta realizează 80% din volum, 73% în valoare), dar cea mai bună dinamică o regăsim în dreptul pachetelor de 250 g (80% creştere a vânzărilor, în volum, în perioada aprilie 2024 – martie 2025).
Interesant: cafeaua măcinată – segmentul cu cele mai mari vânzări, aşa cum menţionam – se vinde cel mai adesea la pachete de 500 g (45% cotă în volum) şi 250 g (33% în volum), dar pachetul de 1 kg este cel care creşte cel mai puternic în vânzări: +135%.
Dorința de experiență completă
Cercetarea realizată de ISRA relevă interesul ridicat pentru cafeaua boabe. Conform studiului, al doilea cel mai consumat sortiment în casele românilor, după cafeaua R&G, este cafeaua boabe. Aceasta este consumată cel mai des acasă de 29% dintre consumatori și este prezentă în 48% dintre gospodării - semn al interesului tot mai mare pentru prepararea cafelei în stil barista, după cum a menționat Adina Iancu, reprezentanta companiei de analiză.
„Avântul boabelor” s-a făcut remarcat de câțiva ani, sub impulsul noilor generații de espressoare, care se vând în număr tot mai mare și la prețuri care au devenit accesibile pentru categorii largi de cumpărători. „Piața de espressoare - fie ele manuale, semi-automate sau cu capsule - a explodat și la această modernizare a pieței am contribuit și noi alături de producătorii de aparate și de retailerii online”, declara Marius Meleșteu, CEO Strauss România, într-un interviu acordat revistei Piața în anul 2022. „Creșterea numărului de espressoare prezente acasă la consumatori a potențat piața de boabe și, dacă este să ne uităm la țările din jur, trendul este doar la început”, spunea atunci Marius, iar previziunea lui avea să se adeverească. Într-un alt interviu, acordat doi ani și jumătate mai târziu, la finele lui 2024, șeful companiei Strauss remarca faptul că „segmentele tradiționale stagnează, dar boabele și capsulele au compensat”, ajutate fiind de retailerii e-comm și de producătorii de mașini. Iar compania intenționează să fructifice trendul. „Lansarea unei game de cafea prăjită și măcinată și de cafea boabe în retail vine ca o mișcare naturală, ca urmare a nevoii consumatorilor noștri de a replica experiența din HoReCa”, a spus Marius Meleșteu, referindu-se la brandul BeanZ Café.
Dar care sunt explicaţiile pentru ascensiunea segmentului de cafea boabe, în primul rând, dar şi al segmentului de capsule? „Observăm o schimbare pozitivă în comportamentul de consum, dată de creșterea puterii de cumpărare și de dorința consumatorilor de a avea acasă o experiență completă, orientată în general către cafelele din segmentul premium, similară cu cea din canalul HoReCa. Astfel, categoriile cafea boabe și capsule au crescut în mod accelerat în ultima perioadă”, a declarat, pentru revista Piața, Marian Ene, General Manager Tchibo Brands România și Bulgaria.
Andreea Budău, Sales Director România Jacobs Douwe Egberts (JDE), subliniază importanţa creşterii celor două segmente ale pieţei, argumentând că revenirea pe creștere din ultimele 12 luni a pieței de cafea „a fost susținută de doi factori principali: pe de o parte, creșterea continuă a adopției segmentelor premium și sofisticate, precum cafeaua boabe și capsulele, care au înregistrat creșteri semnificative, de două cifre; pe de altă parte, stabilizarea consumului în categoria de cafea prăjită și măcinată, care rămâne cea mai importantă din punct de vedere al volumului pe piața din România”. Așadar, boabele dictează trendul, iar trendul este pozitiv.
Avansul valoric al categoriei cafea în magazinele Diana „a fost susținut în special de cafeaua solubilă și de cafeaua boabe, subcategorii care și-au majorat vânzările lunare în mod constant”, după cum a spus Matei Basarab, directorul comercial al rețelei. El mai subliniază însă că începând cu toamna anului trecut, cafeaua espresso a înregistrat o creștere accelerată, „semn că se conturează un nou obicei de consum”.
Cafeaua solubilă se situează încă la niveluri scăzute (sub 5% în volum, sub 10% în valoare), iar vânzările sale se situează în creştere, după cum arată datele colectate de RetailZoom. Acest segment mic se vinde cel mai bine în cantități de 200 de grame (cantitate care deține circa 35% din volumul total și 25% din valoarea totală, parcurgând trenduri crescătoare, de aproape 20%) și de 100 de grame (aceasta ocupând peste 30% din vânzări, dar aflându-se în scădere).
Câteva date ale RetailZoom arată clar: cafeaua este cafea cu cofeină, iar înlocuitorii de cafea reprezintă o nişă îngustă (0,5% din piaţă). Cafeaua decofeinizată are numai 2% din vânzări. Acolo unde se pune problema unei arome – la capsule şi la mixuri – preferinţa consumatorilor este, totuşi, pentru cafeaua clasică, fără aromă. Doar 3% din capsulele vândute au aromă (iar caramelul este, de departe, preferatul), şi 11% din mixuri au aromă, preponderent vanilie sau ciocolată.
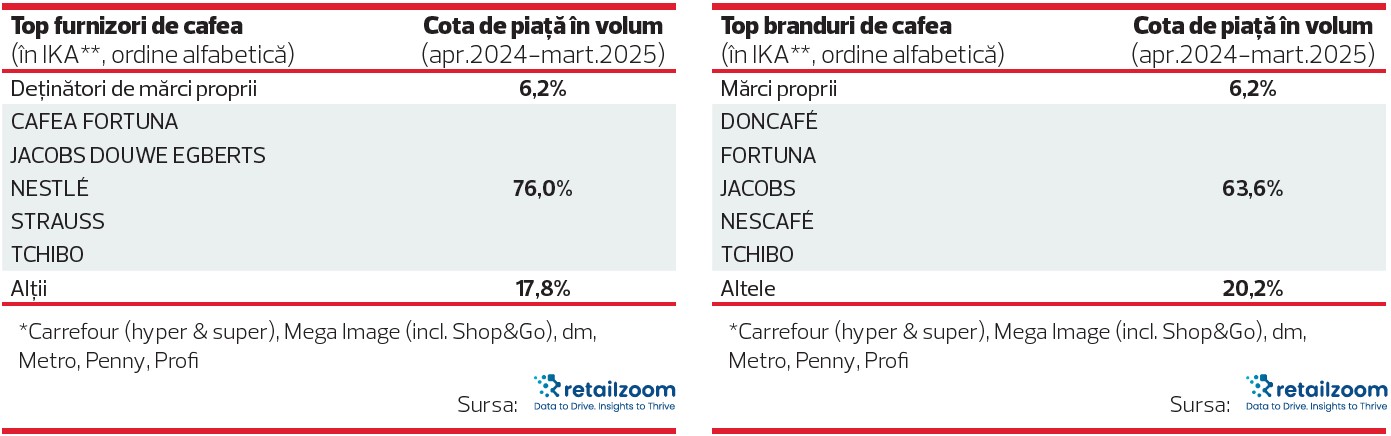
Extrem de competitivă şi de ofertantă pentru consumatori, dominată de branduri puternice, piaţa cafelei solicită permanent producătorilor să investească în marketing şi comunicare. Diferenţierea, vizibilitatea în toate mediile, dar mai ales la punctul de vânzare, consolidarea imaginii şi a identităţii de brand distincte sunt obiective principale. Cum anume aleg să procedeze în acest sens principalii producători, ce noutăți au lansat aceștia pe piață și ce pregătesc pentru viitorul apropiat?
5 to go: identitate de brand puternică şi experienţă cool
Produsele 5 to go aleg să se diferențieze prin accesibilitate, gust memorabil, inovație constantă și o identitate de brand puternică. „Consumatorii asociază 5 to go cu o experiență cool, contemporană, de încredere – o extensie firească a cafenelelor noastre”, a spus Dumitru Iliescu, şeful diviziei de retail a companiei. În ultimele 12 luni, 5 to go a extins gama RTD cu noi rețete, precum Sparkling Espresso Zero Zahăr - o inovație în materie de cafea cu apă minerală - şi Salted Caramel Macchiato. Compania a lansat și capsule noi compatibile cu sistemul Nespresso, și anume cu cafea decofeinizată, iar acum pregătește lansarea unui blend by 5 to go, boabe și cafea măcinată, pentru a oferi consumatorilor aceeași experiență din cafenele chiar la ei acasă. Am amintit mai sus de pregătirea lansării unui nou brand – Cafeneaua Parcului -, a frappéului co-branded 5 to go şi Beach, please! şi a unei café latté în ambalaj tip pahar, o inovaţie în România.
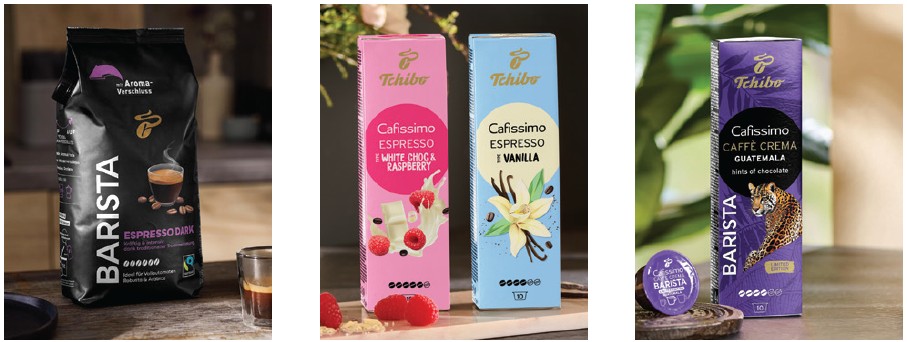

Noi listări în retail Carrefour a extins gama private label cu sortimente de cafea boabe originare din Etiopia și Brazilia sub brandul Carrefour Sensation, precum și cu blenduri variate de capsule compatibile cu sistemul Dolce Gusto, sub brandul Carrefour Extra, după cum ne-a spus Irina Vasile, reprezentanta retailerului. În segmentul brandurilor internaționale, compania a listat produse de la Melitta, BeanZ și Borbone, dar a efectuat și extinderi de gamă în portofoliul deja existent L’OR. Totodată, lanţul de hipermarketuri a continuat promoțiile de tip discount de weekend, prin campania „Bonul de Weekend”, cu reduceri de până la 20% la branduri și categorii de produse, precum și promoții în cataloage sau acțiuni și campanii dedicate în programul de loialitate Act for Good, din aplicația mobilă Carrefour.
 Lanţul de magazine dm a adus o noutate în raioanele sale de cafea – o selecție de cafea boabe cu origine din Columbia. Compania va continua promovarea acestei categorii, implementând campanii atât sub marca proprie dmBio, cât și în parteneriat cu renumita marcă Juan Valdez, după cum ne-a informat Delia Durnea – manager de sortiment.
Rețeaua Paco a introdus recent în magazine produsele 5 to go și siropurile aferente pentru personalizarea experienței de consum. „Deocamdată nu dezvoltăm marcă proprie în categoria cafea, însă suntem în discuții avansate cu un partener german. Totuși, costurile ridicate ale produsului ne obligă la o analiză atentă asupra poziționării comerciale, probabil nu vom semna contractul”, a declarat Feliciu Paraschiv, șeful rețelei. Pentru următorul an, Paco vizează extinderea gamelor ready to drink și consolidarea prezenței pe segmentele boabe și premium single origin prin listarea unor mărci consacrate.
Diana a introdus produse noi în toate subcategoriile relevante (cafea boabe, măcinată, capsule și ready to drink), „cu accent pe optimizarea gamei în funcție de performanța la raft”, după cum a declarat directorul comercial Matei Basarab. „În perioada următoare vom continua să extindem sortimentația și să susținem categoria prin promoții punctuale, adaptate sezonului și comportamentului de consum”, a anunțat Matei Basarab.
Sezamo a listat mai multe cafele de specialitate. Directorul comercial Michael Kaiser menționează „112 Coffee, Junta del Cafe, noutăți de la Mabo, cafele RTD - unele dintre ele cu conținut redus de zahăr -, cafele ECO (Iswari și Favrichon) care conțin și ingrediente care au grijă de sănătatea noastră: MCT, ganoderma (reishi), dar și branduri de renume (Melitta), plus noutăți lansate de brandurile deja prezente pe site”.

Influența scumpirii din piețele internaționale
Cotaţia cafelei pe piețele internaționale a crescut puternic în ultimele 12 luni. Site-ul de specialitate Macrotrends arată că la 17 iunie 2024 prețul mondial al cafelei era de 2,26 dolari pentru o livră (circa 0,45 kg). La 12 februarie 2025 prețul atinsese un vârf de 4,3 dolari/livră, așadar în 8 luni se înregistrase o majorare de circa 90%. Apoi a urmat o scădere, astfel încât la 26 mai 2025 prețul era de 2,26 dolari/livră, reducând majorarea în decurs de aproape un an la aproape 60%. Care este influența asupra preţului la raft?
În opinia Irinei Vasile de la Carrefour, cotația cafelei este un factor care demonstrează că, la nivel mondial, cererea pentru cafea este în creștere și depășește cu mult oferta. „Acest dezechilibru este amplificat de schimbările climatice tot mai vizibile în ultimii ani, care afectează culturile de cafea în țările producătoare. Astfel, presiunea resimțită asupra prețului cafelei este mai puternică, iar impactul se reflectă și asupra prețului la raft”, a arătat Irina.
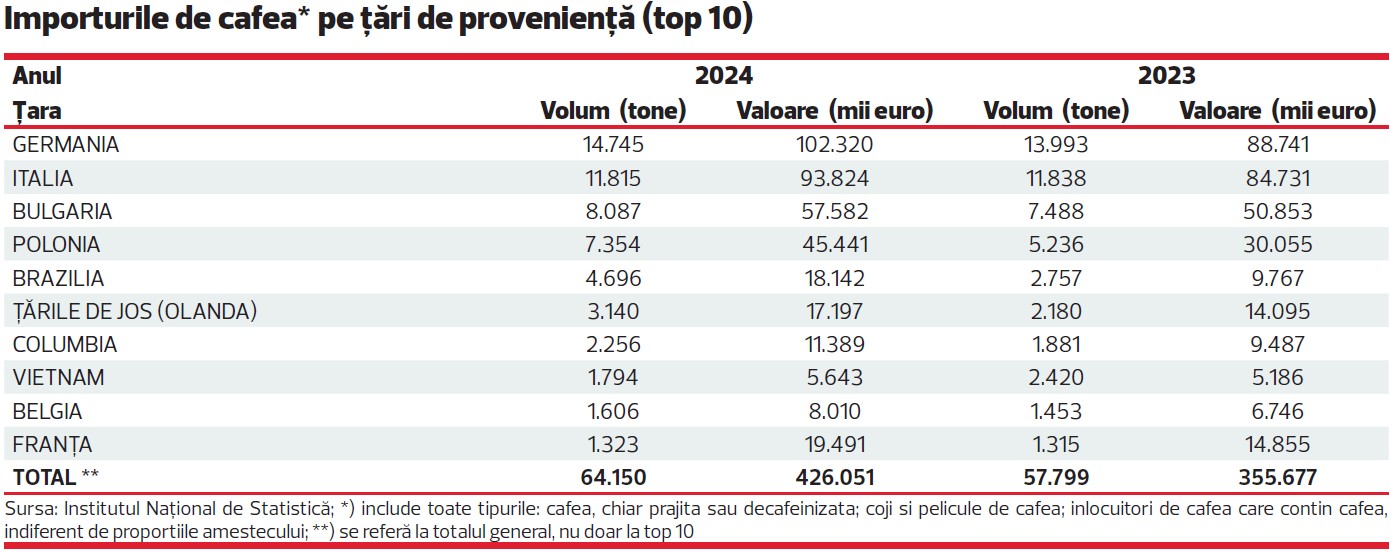
Delia Durnea de la dm a observat deja creșteri ale prețurilor de vânzare, „în condițiile în care prețul de achiziție a crescut în medie cu 22%” în ultimele 12 luni.
Feliciu Paraschiv, șeful rețelei Paco, estimează o scumpire semnificativă în perioada următoare, deși compania încearcă să absoarbă o parte din aceste majorări prin optimizarea logisticii și a negocierilor cu furnizorii. „Creșterea accentuată a cotațiilor internaționale, coroborată cu instabilitatea cursului valutar, va avea un impact semnificativ asupra prețului la raft”, a subliniat Feliciu.
Și în comerțul online este așteptat un impact asupra prețului de la raft. Michael Kaiser de la Sezamo spune că deja se anunță, în următoarea perioadă, majorări importante ale prețurilor de achiziție primite de la furnizori.
Andreea Budău (JDE) a explicat cauzele fenomenului la nivel mondial. „Industria cafelei se confruntă cu presiuni semnificative asupra costurilor din cauza creșterii accentuate a prețurilor cafelei verzi, determinată de condițiile meteorologice extreme, întreruperile lanțului de aprovizionare și factorii economici globali. Ca urmare, prețurile de vânzare ale produselor din cafea vor crește, probabil”, a declarat Andreea. „Cu toate acestea, multe companii depun eforturi pentru a limita impactul asupra consumatorilor prin îmbunătățirea eficienței și absorbția unei părți din creșterile de costuri, acolo unde este posibil”, a adăugat reprezentanta JDE.
Ovidiu Tunaru (Nestlé) are o viziune similară asupra fenomenului. „În ultimele 12 luni, industria cafelei s-a confruntat cu o serie de provocări fără precedent care au influențat direct costurile de producție și distribuție. Printre acestea se numără: inflația record la cafeaua verde, cu prețuri care au atins niveluri istorice, fără semne de scădere semnificativă în viitorul apropiat; impactul suplimentar al blocajelor din Canalul Panama, care a agravat tensiunile din lanțul global de aprovizionare”, a arătat Ovidiu. În acest context, Nestlé Professional a adoptat o strategie care cuprinde mai multe direcții, printre care aprovizionare sustenabilă, cu angajamente ferme privind originea cafelei, și investiții constante în îmbunătățirea portofoliului.
Marian Ene (Tchibo) vede drept factori care au dus la scumpirea cafelei verzi pe piețele internaționale: fenomene climatice extreme în regiunile producătoare, tensiuni geopolitice, creșterea costurilor de transport și inflația globală. Toate acestea pun presiune directă asupra întregului lanț de aprovizionare și, inevitabil, influențează costul final al produselor. „O parte din aceste presiuni externe se vor reflecta, inevitabil, în prețul la raft în cursul acestui an”, a declarat Marian. „La nivel de grup, am decis să absorbim o parte considerabilă din aceste creșteri de costuri, într-un efort de a proteja consumatorul și de a păstra un nivel de preț cât mai echilibrat. Strategia noastră a fost să operăm ajustări de preț graduale, controlate, tocmai pentru a oferi o tranziție cât mai sustenabilă atât pentru consumatori, cât și pentru partenerii noștri comerciali”, a spus reprezentantul Tchibo.
Decizia de cumpărare și driverii pieței
În acest context internațional agitat și într-o piață internă tot mai complicată, la decizia de cumpărare a cafelei, cel mai mult contează prețul și promoția de preț, după cum rezultă dintr-un sondaj efectuat de revista Piața, la care au răspuns manageri de la companiile producătoare și din retail. Exercită influențe destul de puternice și criterii precum brandul și experiența anterioară cu produsul, tipul cafelei, ambalajul și designul acestuia.
Prețul va fi, se pare, și cel mai puternic driver care va influența evoluția pieței în perioada următoare. Reprezentanții producătorilor și lanțurilor comerciale intervievați de revista Piața fac referire la preț și la impactul exercitat de factori precum volatilitatea cotațiilor internaționale ale cafelei verzi, schimbările climatice în regiunile producătoare, incertitudinile geopolitice, creșterea costurilor de transport. Alți driveri importanți vor fi, în viziunea managerilor, aspectele legate de sustenabilitate și de comportamentul de consum, în special gusturile și obiceiurile tinerilor privind savurarea cafelei urmând să conteze din ce în ce mai mult. Desigur, vor conta și inovațiile în ambalaj și produs, digitalizarea procesului de servire (aparate conectate, comenzi prin aplicații, automatizare), experiența cafelei ca parte din lifestyle.
Adina Iancu ierarhizează factorii care determină decizia de cumpărare astfel, folosind date din studiul realizat de ISRA la solicitarea companiei Strauss România: „Principalele criterii pentru alegerea unei mărci de cafea sunt: 1) experiența anterioară cu produsul (51% dintre consumatori), care echivalează cu trăsături cum ar fi intensitatea cafelei, aroma, aciditatea (deși acesta din urmă este un criteriu mai putin popular la nivelul consumatorului mainstream); 2) prețul (47%) – criteriu care a crescut în importanță în ultimul timp; 3) marca (43%) – fiabilă, cunoscută în domeniul cafelei, asociată cu o calitate superioară; 4) promoțiile (26%) – principalul factor care poate duce la încercarea de mărci noi; 5) gramajul (14%) – mai relevant in cazul cafelei R&G şi boabe”. Reprezentanta ISRA punctează astfel importanţa brandului în decizia de cumpărare, aşa cum reiese din studiul menţionat: „Atunci când cumpără cafea, consumatorii aleg în mare parte mărci familiare (89%), dar sunt, de asemenea, dispuși să încerce și mărci noi, din când în când (83%). Când sunt în magazin caută marca preferată, dar dacă nu găsesc caută aceeași marcă în alte magazine din zonă - cel mai des - sau cumpără de la o altă marcă”.
Citește și
Croasantul a devenit miliardar
Coincidență sau nu (mai degrabă, nu), intrarea brandului Milka pe piața croasantelor a dus piața snackurilor dulci în „era croasantelor”. Mai ales că,...
Cafea si dulciuri
Napolitanele, pe contrasens: consumul crește susținut în ciuda recesiunii
Există 460 de feluri de napolitane în oferta la zi a lanțurilor de retail modern, cel puțin așa arată «recensământul» realizat de RetailZoom, iar preț...
Cafea si dulciuri
Paradoxul ciocolatei: cu cât e mai scumpă, cu atât mâncăm mai multă
Românii consumă mult mai multă ciocolată decât la începutul mileniului, dar şi mult mai puţin decât alţi europeni. Ultimii ani indică un consum per ca...
Cafea si dulciuri
Continua expansiune a batoanelor proteice
Batoanele proteice au apărut mai demult pe piața românească, dar abia în ultimii ani și-au câștigat o poziție solidă în magazinele lanțurilor de retai...
Cafea si dulciuri