

Tentatia marcilor: cine, ce cumpara
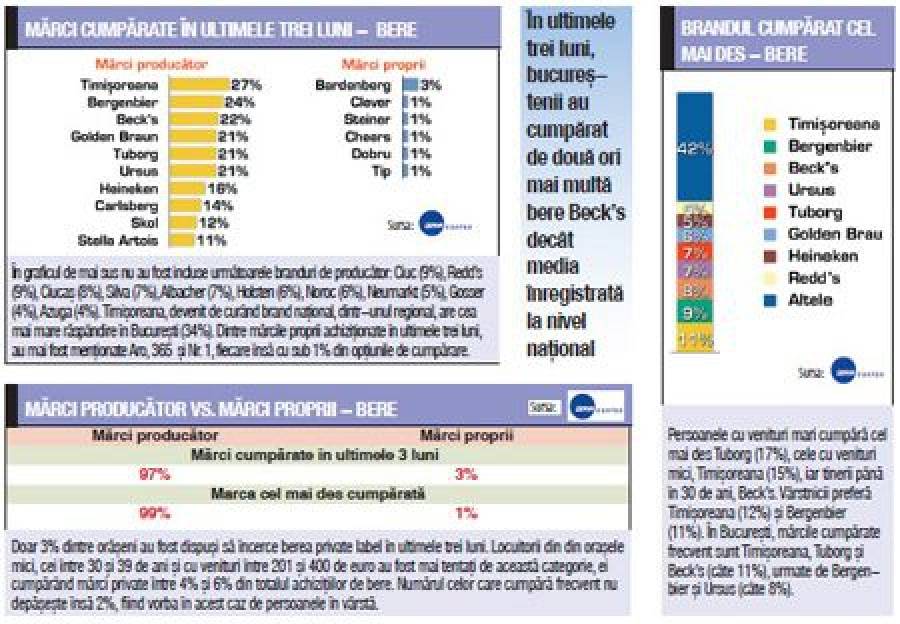
ISRA Center Marketing Research a realizat, la solicitarea revistei Piata, un studiu Omnibus - cercetare pe consumator - privind recunoasterea si cumpararea brandurilor unor categorii de produse, atat marci de producator, cat si marci proprii ale retailerilor.
Studiul a urmarit stabilirea factorilor determinanti in procesul de achizitie, identificarea marcilor cumparate in ultimele trei luni, respectiv, achizitionate cel mai des, precum si determinarea intentiilor viitoare de cumparare.
Esantionul a fost compus din 1.101 respondenti, din mediul urban, localitati cu peste 50.000 de locuitori. Datele au fost culese utilizand metoda interviului "face-to-face", pe baza de chestionar, in decursul lunii februarie, 2010. Acesta a fost proiectat de ISRA Center Marketing Research, in concordanta cu nevoile si solicitarile revistei Piata, iar raspunsurile au fost asistate, brandurile fiind nominalizate dintr- o lista data.
Potrivit cercetarii, in plina criza financiara, marca sub care este comercializat produsul este abia al patrulea criteriu de care se tine cont in decizia de cumparare, in timp ce pretul devine factorul hotarator, urmat fiind de calitate si de ofertele promotionale. Acest lucru nu se intampla in urma cu mai putin de patru luni, cand, dintr-un alt studiu realizat de ISRA Center, rezulta ca prioritara era calitatea bunurilor de larg consum achizitionate, pe urmatoarele locuri situandu-se raportul calitate-pret si pretul. Referitor la comportamentul de cumparare, 45% dintre respondenti au afirmat ca aleg in egala masura marcile proprii ale retailerilor si marci ale producatorilor, in timp ce numai 7% au declarat ca nu cunosc conceptul "private label". Totusi, 41% cumpara indeosebi branduri de producator, si numai 6% le aleg, mai degraba, pe cele ale comerciantilor.
Pe de alta parte, observam ca din cele noua categorii de produse monitorizate, incidenta marcilor proprii in cosul de cumparaturi din ultimele trei luni nu depaseste, in medie, 18%. Aceste branduri par sa aiba mai mult succes in categoria carne si preparate din carne, urmata de cea a produselor de bacanie. In cazul acestor doua grupe, majoritatea consumatorilor au venituri mici, de sub 200 de euro pe familie.
"Nu se poate vorbi despre o marca proprie de succes pentru nici una dintre cele noua categorii de bunuri de larg consum", constata Alice Mihai, business development director, ISRA Center Marketing Research, mentionand ca principala cauza faptul ca respectivele marci nu au fost promovate ca si categorie, mai degraba fiecare comerciant incercand sa propuna marca/ marcile proprii in maniera individuala. Astfel, chiar si atunci cand li s-a propus o definitie generica a marcilor retailerilor, multi dintre cei responsabili cu achizitiile de bunuri de larg consum pentru gospodarie au parut sa nu inteleaga despre ce este vorba.
"Intentia de cumparare in viitor pare sa favorizeze, in continuare, marcile de producator. Insa, in conditiile in care pentru consumatori, termenul "marci proprii" nu are un corespondent clar sau o definitie general recunoscuta, aceasta intentie nu poate fi interpretata ca reflectand un posibil comportament real", conchide Alice Mihai.
Daca privim in general comportamentul de achizitie, remarcam cateva tendinte. De exemplu, in cosul de cumparaturi al bucurestenilor se inregistreaza o incidenta mai mare a unei largi varietati de marci, in cazul majoritatii categoriilor monitorizate - exceptie facand deodorantele. Acest lucru poate fi explicat fie printr-un nivel mai mare al consumului, in Capitala, ceea ce permite fragmentarea lui intre mai multe marci, fie printr-o mai slaba loialitate a bucurestenilor fata de branduri.
In gospodariile cu venituri mari se intalneste, de asemenea, o incidenta mai mare a unei largi varietati de marci in cazul unor categorii de produse cumparate in ultimele trei luni: carne si preparate din carne, lactate, branzeturi, produse de bacanie, bere, dulciuri si bauturi racoritoare.
Tinerii si varstnicii sunt polarizati mai ales la nivelul a trei categorii: lactate, dulciuri si sucuri. Aceasta diferenta are ca posibila motivatie nivelurile diferite de consum ale acestor produse in randul diferitelor categorii de varsta.
Va invitam sa descoperiti, in paginile care urmeaza, si alte tendinte inregistrate in comportamentul de cumparare din perspectiva exclusiv a marcilor achizi tionate.


Brandul de bere Burger, care apartine companiei European Foods, nu a fost nominalizat pe lista de raspuns asistat la intrebarile privind marcile de bere 
Brandul de juice si nectar Fruttia, apartinand companiei European Drinks, nu a fost nominalizat pe lista de raspuns asistat la intrebarile referitoare la marcile de bauturi racoritoare. 

Citește și
Top 100 companii în FMCG – ediția 2022
Anul 2021 a reprezentat pentru majoritatea companiilor provocarea revenirii la un mod de viață activ, atât pentru echipele și angajații acestora cât m...
Special
Atenție, cresc prețurile!
În urmă cu trei luni, revista PIAȚA avertiza asupra valurilor succesive de creștere a costurilor pe tot lanțul alimentar, dar și în zona de distribuți...
Special
De unde va „fura“ retailul online un miliard de euro
Comerțul online a fost în ultimii doi ani „vedeta“ retailului, pe fondul reducerii numărului de vizite în magazinele fizice și al restricțiilor orare...
Special
Andrei Popescu, General Manager Freshful: „Modelul nostru presupune să vindem un coș complet care să înlocuiască cumpărăturile recurente din hipermarket“
De ce aţi ales să lansaţi o nouă platformă și nu să dezvoltaţi platforma de băcănie din cadrul eMag sau platforma marketplace, prin dezvoltarea unui s...
Special