

Nici nu știm ce costuri ne așteaptă!
Legea 321 se întoarce împotriva furnizorilor. Deşi modificările aduse au în vedere măsuri restrictive asupra activităţii retailerilor, forma nouă a legii poate aduce costuri mai mari pentru furnizori, costuri ce se vor reflecta și în prețuri.
Legea care interzice facturarea serviciilor denumite generic „taxe de raft” şi îi obligă pe comercianţi să expună în magazine 51% în volum produse româneşti a fost adoptată de Camera Deputaţilor în forma propusă de comisia pentru agricultură a acestui for legislativ decizional. Votul a întrunit o majoritate covârşitoare de 293 „pentru” şi nici unul împotrivă.
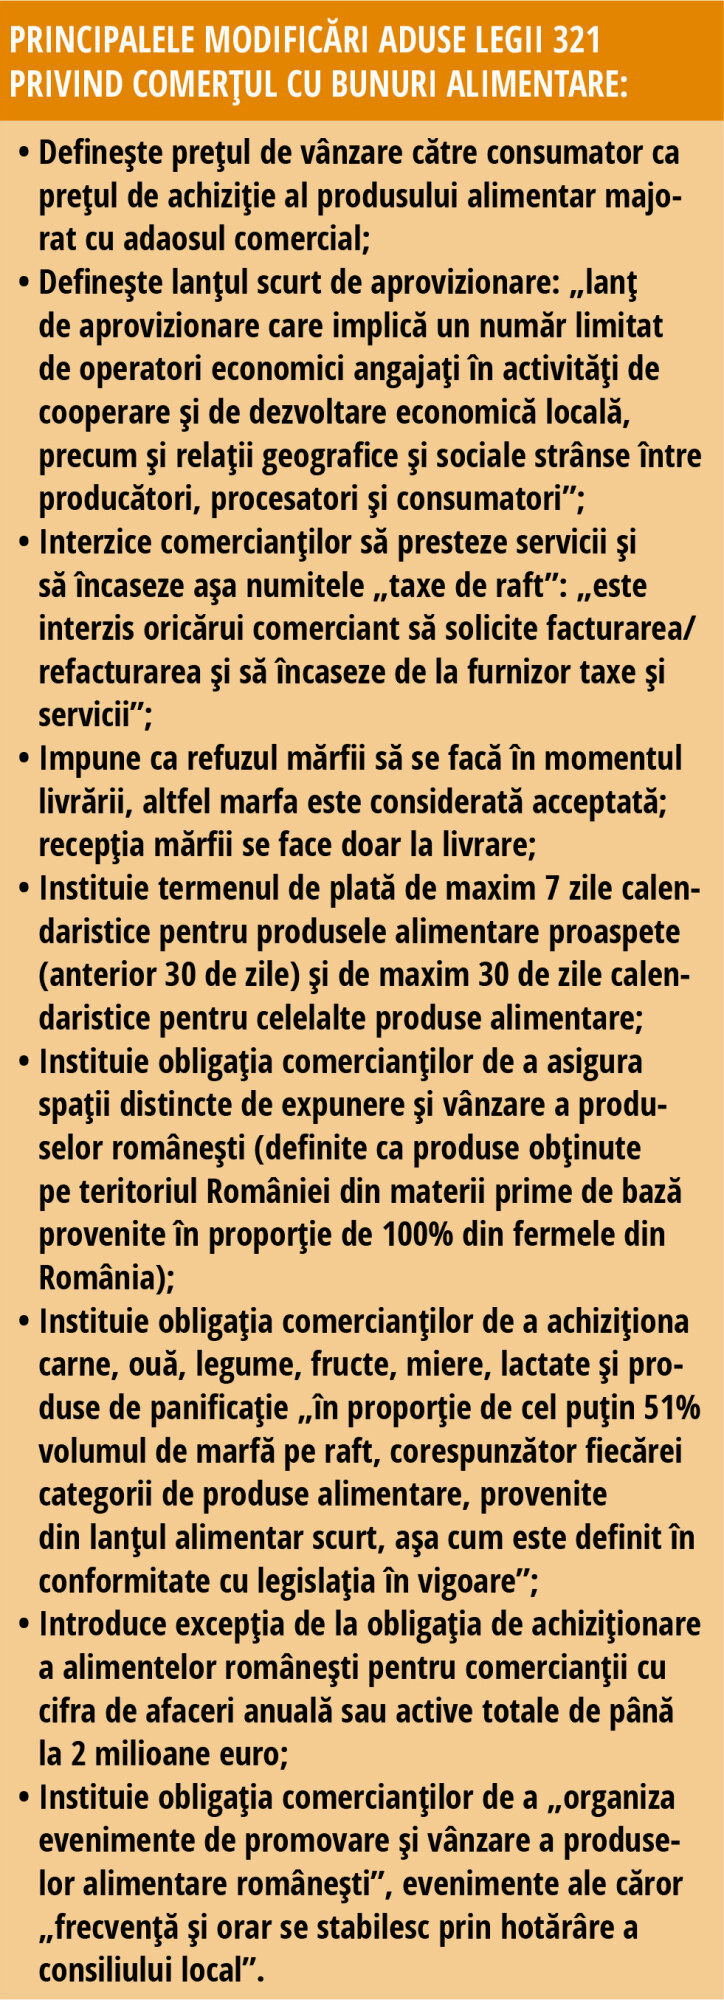
Proiectul de modificare a Legii 321 a fost contestat de Asociaţia Marilor Reţele Comerciale din România (AMRCR) şi a fost amânat de mai multe ori. La ultima amânare, preşedintele comisiei pentru agricultură a Camerei Deputaţilor, Nini Săpunaru, declara, la jumătatea lunii mai, că proiectul de lege potrivit căreia comercianţii trebuie să aibă la raft 51% produse provenite din lanţul scurt de aprovizionare va fi transmisă plenului fără niciun fel de modificare. Motiv pentru care AMRCR a acuzat din nou membrii comisiei pentru agricultură că acționează sub presiunea unor grupuri de interese, dar și faptul că forma propusă de deputați ar putea conduce spre faliment sute de producători mici.
Preşedintele comisiei pentru agricultură a afirmat că, în forma adoptată de comisie, legea este aşteptată de mulţi producători locali. El a mai spus că, în forma actuală, legea nu contravine principiilor pieţei unice, subliniind că prevede obligativitatea ca în hipermarketuri să existe 51% din produse provenite din „lanţul scurt” de aprovizionare, fără să facă strict trimitere la produsele româneşti. Altfel spus, membrii comisiei pentru agricultură încearcă să-i ameţească pe juriştii Comisiei Europene cu un enunţ evaziv şi o definiţie ambiguă a lanţului scurt de aprovizionare, atât de ambiguă încât pot fi considerate pe lanţul scurt şi produse venite din Italia, Germania sau Turcia, dar în acelaşi timp pot fi considerate ca provenind de pe lanţul scurt de aprovizionare doar produsele autohtone, ceea ce nu ar fi tocmai conform reglementărilor pieţei comune. Interpretarea definiției lanțului scurt de aprovizionare va depinde de persoana care va aplica legea, așa cum s-au mai întâlnit cazuri în România, ca o lege să fie aplicată diferit în două localități diferite.
Iniţiatorul legii, deputatul Marin Anton, a declarat imediat după vot că toţi consumatorii vor beneficia de pe urma acestui act normativ. „Sper ca din momentul în care legea va apărea în Monitorul Oficial, românii să ştie că vor putea cumpăra de la supermarketuri produse alimentare cu un preţ cu minimum 20% mai mic. Un al doilea aspect foarte important pentru toţi românii, toţi consumatorii din supermarketuri, este acela că produsele româneşti, produsele alimentare româneşti, vor fi în proporţie de 51% prezente pe rafturile supermarketurilor”.
Afirmaţiile lui Marin Anton arată că unii politicieni nu au ieşit din campania electorală sau chiar sunt rupţi total de realităţile pieţelor pentru care ei legiferează. Altfel nu se poate explica o astfel de afirmaţie bazată pe nimic, în condiţiile în care marii retaileri atrag atenţia asupra unei posibile creşteri a preţurilor, iar producătorii se amăgesc că vor încasa profituri suplimentare prin eliminarea taxelor de raft. În acelaşi timp, retailerii precizează că în condiţiile formulate de noua lege nu vor mai suporta ei costurile de transport, depozitare, mercantizare. Asta înseamnă că preţurile de producţie la furnizori vor fi influențate de costuri suplimentare pentru fiecare produs livrat lanţurilor de retail, ceea ce contrazice mesajul populist pe care îl transmit politicienii aflaţi în comisia pentru agricultură a Camerei Deputaţilor.
Tot parcursul dezbaterilor pe tema modificărilor aduse Legii 321 a fost marcat de astfel de mesaje populiste, susţinute şi de reprezentanţii asociaţiilor de producători, reprezentanţi ai fermierilor sau ai patronatelor din industria alimentară. Una dintre principalele direcţii ale acestor mesaje a fost transmiterea către consumator a informaţiei conform căreia preţurile produselor la producător sunt mici, în timp ce preţurile în rafturile marilor magazine sunt de câteva ori mai mari, iar marile lanţuri de retail fac profituri uriaşe pe munca şi eforturile producătorilor, fermierilor şi agricultorilor români.
Care va fi impactul acestor modificări asupra sectorului alimentar şi al celui de retail? Dacă politicienii susţin că ar trebui să asistăm la o scădere a preţurilor la raft şi la o abundenţă de produse româneşti în supermarketuri, reprezentanţii marilor retaileri avertizează asupra unor efecte contrare, respectiv o creştere a preţurilor la raft şi o reducere a ofertei de produse pentru consumatori. Pentru a putea stabili care vor fi efectele acestor modificări am stat de vorbă atât cu retaileri şi furnizori, cât şi cu consultanţi independenţi despre reacţiile ce vor apărea în urma acestor schimbări.
Presiunea pe preţul de achiziţie va creşte
Eliminarea taxelor de raft înseamnă o reducere a încasărilor lanţurilor de retail, motiv pentru care costurile cu activităţile de logistică, depozitare, mercantizare, maketing sau publicitate prin cataloage nu mai pot fi acoperite după modelul actual de business. Dintre marile reţele, doar un retailer german nu facturează taxe de raft, preţul de achiziţie a produselor fiind cel plătit către furnizor. Odată cu intrarea în vigoare a legii 321 în forma adoptată de deputaţi, departamentele de achiziţii din retail vor renegocia, pe baza noilor prevederi, contractele cu furnizorii.
Cum se ajungea la preţul real de achiziţie până acum? Acel preţ denumit de retaileri PN3 şi care reprezenta în realitate suma pe care furnizorii o obţineau ca preţ de vânzare a produselor contractate cu marii retaileri? Preţul real de vânzare a produsului către retailer – PN3 - se obţinea după scăderea din preţul de achiziţie a discounturilor şi a serviciilor prestate de retailer în cadrul magazinului şi în afara acestuia pentru produsele ce făceau obiectul contractului: logistică, transport, poziţionare la raft, mercantizare, promovare. De la caz la caz, practica fiecărui retailer era diferită, unii retaileri realizau achiziţia direct la preţul din care au scăzut discountul, alţii facturau discouturi în funcţie de volumele de vânzări realizate. Serviciile de logistică şi cele instore erau facturate şi ele pe măsură ce erau realizate. Din valoarea iniţială a preţului de achiziţie, doar suma de bani reprezentată de PN3 rămânea în conturile furnizorilor după încheierea ciclului de facturare pentru un lot de marfă.
După noul format al legii, buyerii ar putea solicita furnizorilor ca în noul contract preţul de achiziţie să fie mult coborât până la nivelul anterior PN3, astfel încât retailerul să nu mai factureze servicii către furnizor, iar prin menţinerea neschimbată a preţului la raft a produsului să acopere celelalte cheltuieli menţionatre mai sus prin adaosul comercial. Practic, ar fi posibil ca mai mulţi retaileri să procedeze similar cu retailerul german ce nu facturează taxe de raft şi să negocieze direct pe nivelul minim al preţului. În cel mai bun caz, dacă negocierile se vor finaliza în acest mod, furnizorul va avea încasări similare cu cele pe care le-a avut până acum pentru produsele livrate în retaiul modern.
Probleme ar putea apărea atunci când un furnizor va pretinde că nivelul de preţ PN3 este sub preţul de producţie şi legea îi interzice să vândă la acel preţ. Atunci presiunea pusă pe preţ s-ar putea orienta în alte două direcţii: renunţarea la serviciile logistice ale retailerului şi aprovizionarea fiecărui magazin în parte sau realizarea unor mărci proprii pentru retailer ca substitut pentru brandurile deţinute de furnizor, în care acesta din urmă investeşte şi în promovare. Astfel, prin realizarea unui produs similar sub marca proprie, retailerul obţine o continuitate a vânzărilor pe un sortiment similar, în timp ce furnizorul îi poate asigura volumul de vânzări, realizînd un produs cu un cost mai mic decât cel iniţial, ca urmare a excluderii costurilor de marketing. Dar tot furnizorul pierde din notorietatea brandului deţinut.
Renunţarea la serviciile logistice – o ameninţare reală de la retaileri pentru furnizori
Prima dintre variantele enunţate mai sus, renunţarea la serviciile logistice ale retailerilor, a făcut subiectul unor declaraţii publice ale retailerilor de la conferinţa de presă organizată cu două zile înainte de votul în plen pentru Legea 321. Reprezentanţii AMRCR au evocat atunci posibilitatea ca marii retaileri să nu mai accepte livrările de produse alimentare pe platformele logistice, urmând ca furnizorii să transporte marfa direct la magazine. Ei au argumentat că dacă legea va interzice retailerilor să factureze orice fel de servicii furnizorilor de alimente, atunci lanţurile comerciale nu vor accepta să transporte, pe gratis, produsele de pe platformele logistice la magazine, ceea ce înseamnă că furnizorii ar trebui să transporte marfa direct la magazine.
Provocarea ar fi extrem de complexă şi costisitoare pentru furnizorii cu distribuţie naţională în lanţurile care au şi o răspândire largă. Profi, lanţul cu cea mai întinsă reţea de magazine, operează în aproape 200 de localităţi urbane şi rurale din toate judeţele ţării şi are un grad de dispersie a magazinelor sale de peste 50%. Penny operează în 129 de localităţi şi are o dispersie de 75% a magazinelor. Lidl şi Kaufland operează în 112, respectiv în 73 de localităţi, având o dispersie de 60% a magazinelor. În comparaţie cu acestea, Mega Image este un caz fericit, pentru că are o dispersie de numai 10%, datorită celor 400 de magazine din Bucureşti.
Fără a lua în discuţie costurile distribuţiei directe, închiderea platformelor logistice ale marilor retaileri pentru furnizorii de produse din categoriile menţionate i-ar pune pe aceştia în situaţia de a-şi restrânge distribuţia numerică, dată fiind oferta redusă de servicii de distribuţie cu lanţ de frig asigurat. Mai puţine magazine în care sunt prezenţi cu produse înseamnă, evident, scăderi de vânzări pentru furnizori şi probleme mari cu identificarea rapidă a rutei către piaţă pentru volumele rămase fără destinaţie. Cu certitudine, toate aceste costuri neprogramate nu vor marca rezultatul pozitiv aşteptat de furnizori prin eliminarea taxelor de raft.
Reducerea termenului de plată - costuri suplimentare tot la furnizori
O altă prevedere a Legii 321 care va modifica substanţial relaţia retailer-furnizor are în vedere reducerea termenului de plată la 7 zile de la livrare pentru produsele proaspete. Teoretic 7 zile, în realitate doar 5, deoarece băncile în România nu efectuează operaţiuni în cele două zile de weekend. Deoarece vor fi obligaţi să plătească mai rapid, retailerii vor solicita furnizorilor de produse proaspete implementarea sistemelor informatice necesare pentru facturare online, astfel încât facturile să fie înregistrate automat de sistemul informatic al retailerului şi să fie programate la plată conform prevederilor legale. Despre furnizorii mici, care nu pot suporta o investiţie în sistemul informatic, nu mai poate fi vorba, nici în cazul produselor lactate, nici în cazul legumelor sau fructelor. Marii retaileri nu vor putea procesa manual mii de facturi pentru a le selecta pe cele care trebuie plătite într-un timp scurt. Retailerii vor stabili drept criteriu de performanţă vânzarea în termenul de plată, în loc de vânzare în termenul de valabilitate al produsului.
Atât consultanţii în retail, cât şi reprezentanţii retailerilor, spun că primul efect al acestei măsuri va fi o reducere substanţială a numărului de SKU-uri la raft, vor rămâne doar cele care se vând suficient de bine în termenul de plată, nu în termenul de garanţie. Oricum, şi pentru acestea comenzile vor fi pe cantităţi mai mici şi mai dese, astfel încât vânzarea lor să se realizeze în maximum trei zile. De ce 3 zile, dacă termenul de plată este legal de 7 şi real de 5 zile? Ca reteilerul să poată face plata în a cincea zi, el trebuie să fi vândut produsele cu o zi înaine. Dar mai bine de 30% din produsele proaspete sunt vândute pe bonuri de masă, iar termenul de decontare al acestor bonuri este de 48 ore de la data primirii. Așadar, dacă produsul se vinde în a treia zi pe bonuri de masă, emitentul bonurilor va face plata în a cincea zi. Astfel, în ziua în care retailerul plăteşte furnizorul, în contul lui vor ajunge şi banii de pe produsele vândute pe bonuri de masă în a treia zi de la livrare.
În caz contrar, retailerii ar putea înregistra probleme mari de cash flow şi întârzieri la plăţi. Implicit, buyerii vor reduce volumele per comandă la produse proaspete şi vor mări frecvenţa comenzilor, aducându-le la o periodicitate mai mică de o săptămână, astfel încât marfa livrată să se poată vinde integral în 3-4 zile. Asta va presupune un efort logistic uriaş pentru furnizorii cu acoperire naţională, care vor trebui să ajungă la câteva sute de magazine în câteva sute de localităţi din toată ţara. Cât despre costuri...
Consecinţe adverse pentru furnizori în serviciile de mercantizare
În hypermarketuri, mercantizarea se face prin agenţi ai companiilor specializate angajate şi plătite de furnizorii de produse, dar în reţelele de supermarketuri şi în magazinele de discount rolul principal în mercantizare aparţine lucrătorilor comerciali ai retailerului. Cu alte cuvinte, dacă furnizorul îşi va dori o poziţionare bună şi un anumit număr de feţe la raft pentru fiecare SKU în parte, aceste cerinţe vor fi stipulate în contractul de livrare şi vor împinge preţul de livrare către acel nivel PN3 al preţului, pe care l-am descris mai sus. În caz contrar, decizia de poziţionare va aparţine exclusiv retailerului şi acesta va fi interesat să promoveze pe poziţiile cele mai bune la raft produsele care asigură cel mai bun volum de vânzări.
Profesioniştii din trade marketing susţin că doar 20% dintre companiile furnizoare, de regulă cele foarte mari, au forţă proprie de mercantizare capabilă să efectueze un merchandising de calitate sub toate aspectele. În contextul scurtării termenului de plată a alimentelor proaspete la numai 7 zile, este previzibil că retailerii vor pretinde, mai mult decât până acum, respectarea principiului FIFO la raft, în aşa fel încât vânzarea produsului să se facă în interiorul termenului de plată. Deci, furnizorii vor avea nevoie de merchandiseri mulţi şi bine pregătiţi. Este puţin probabil ca responsabilităţile instore să fie preluate exclusiv de angajaţii furnizorilor, asta ar însemna o creştere semnificativă a costurilor cu angajaţii, ceea ce va influenţa preţul de producţie a mărfii livrate. Reprezentanţii companiilor locale specializate în mercantizare spun că este posibil ca un număr mai mare de furnizori locali să apeleze la serviciile lor instore, dar şi mai probabil este că unele reţele vor încheia un contract cadru cu o agenţie internaţională de mercantizare, care să preia orice solicitare de la furnizori. Beneficiind de know how-ul acumulat pe pieţele internaţionale, costurile serviciilor oferite de această agenţie ar fi mai mari decât costurile serviciilor oferite până acum de companiile locale sau de marii retaileri, iar aceste costuri se vor reflecta tot în bugetele furnizorilor.
Acţiunile de marketing şi publicitate ar putea trece în custodia agenţiilor
Furnizorii care vor iniţia acţiuni de promovare instore a produselor prin activităţi de sampling, insule de vânzare sau vor dori să facă publică o promoţie prin cataloagele tipărite şi distribuite de retailer nu vor mai putea apela la acesta pentru realizarea serviciilor, deoarece retailerul nu mai poate factura serviciile oferite furnizorului.
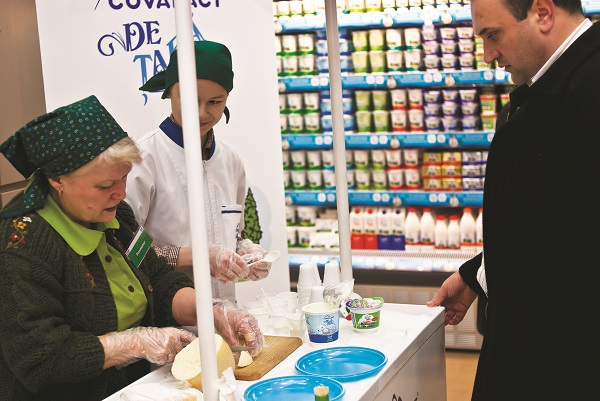
Şi dacă nu le poate factura, de ce i-ar permite să le facă? Răspunsul firesc este că ambii sunt interesaţi ca produsul să se vândă cât mai bine. În acest caz, furnizorul ar putea negocia cu retailerii campaniile instore şi publicitatea în cataloage prin intermediul agenţiilor de publicitate cu care lucrează. În aceste condiţii, este dificil de anticipat dacă negocierile cu agenţiile vor duce la o creştere a costurilor pentru beneficiar (furnizorul produsului promovat) sau dacă vor fi menţinute costurile de până acum.
Produsele româneşti la raft – o provocare majoră în interesul intermediarilor
Prevederea introdusă în Legea 321 conform căreia comerciantul este obligat să asigure 51% din volumul de marfă la raft provenind de pe lanţul scurt de aprovizionare va fi cea care va da cele mai multe bătăi de cap, în egală măsură, retailerilor şi furnizorilor. Definiţia ambiguă a lanţului scurt de aprovizionare ar urma să fie clarificată prin hotărâre de guvern, dar până la această clarificare rămâne de stabilit cum vor fi repartizate riscurile privind necesitatea de aprovizionare continuă.
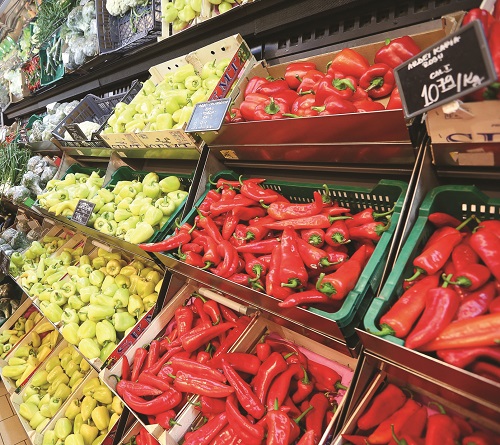
Deşi au militat ferm pentru acest articol de lege, asociaţiile de producători locali recunosc că în prezent nu există suficiente forme asociative care să poată asigura aprovizionarea continuă cu produse agricole, în special legume şi fructe, la standardele de calitate impuse de retailul modern. Sunt de asemenea prea puţine centre de colectare, sortare şi ambalare a acestor produse. Asta înseamnă o piaţă nouă deschisă către intermediari, către cei care pot contracta de la producătorii mici şi pot negocia ulterior cu retailerii. Dar şi pentru aceşti intermediari, prevederile noii legi sunt vitrege, ca urmare a termenelor scurte de plată. Dacă în spatele lobby-ului dus de asociaţiile de producători au stat potenţiali investitori în centre de colectare care şi-au închipuit că în acest mod obţin o piaţă de desfacere sigură şi că vor livra marfa pe platformele logistice ale retailerilor, se pare că situaţia reală va fi mult mai complexă. Pe lângă investiţiile în staţiile de colectare/sortare, aceştia vor trebui să asigure şi un sistem performant de distribuţie la temperatură controlată, astfel încât să păstreze prospeţimea produselor livrate direct la magazine.
Promovarea produselor româneşti pe banii retailerilor, dar la decizia consiliului local
Pentru că majoritatea modificărilor la Legea 321 privind comercializarea produselor alimentare par să implice costuri suplimentare pentru furnizori şi nu pentru retaileri, există totuşi o modificare ce îi va afecta în mare măsură doar pe aceştia din urmă. Este vorba despre Articolul 10.6, care prevede obligaţia comercianţilor de a organiza evenimente de promovare şi vânzare a produselor alimentare româneşti. Până aici, nimic anormal, având în vedere că retailerii derulează campanii la scară naţională ce utilizează atributul „românesc” ca argument pentru a asigura o creştere a vânzărilor. Continuarea acestui articol de lege este însă surprinzătoare, pentru că pune bugetul unei companii private la dispoziţia unor funcţionari publici: „Frecvenţa acestor evenimente, precum şi orarul de funcţionare, se va stabili prin hotărâre a consiliului local.”
Cu alte cuvinte, aleşii locali primesc prin propunerea legislativă dreptul de a decide cum şi de câte ori trebuie să cheltuiască un agent economic banii pentru acţiuni de promovare a unor produse pe care nu el le realizează! O astfel de măsură contravine principiilor economice de bază pentru funcţionarea unui agent economic. În mod firesc, acţiunile de promovare au drept scop creşterea afacerii, a încasărilor, implicit acoperirea costurilor de promovare din aceste creşteri.
Cum pot consilierii locali dintr-o anumită localitate să stabilească rentabilitatea unei acţiuni de promovare organizată de un retailer? Nu pot, pentru că nu au şi nu vor avea acces la rezultatele financiare obţinute de fiecare supermarket sau hipermarket în parte. În consecinţă, aceştia nu pot nici să stabilească o anumită frecvenţă a evenimentelor de promovare, pentru că nu deţin intrumentele prin care să stabilească profitabilitatea acestor acţiuni. Mai mult, nici nu se poate închipui cum ar putea un retailer cu 300-400 de magazine să organizeze un număr de 600-800 de evenimente de acest gen anual!!!
Deşi este abordată cu zâmbete cauzate de ilaritatea situaţiei, este posibil ca această prevedere a modificărilor din Legea 321 să fie cea care generează costuri mai mari decât eliminarea taxelor de raft, pentru care am arătat mai sus că retailerii au la dispoziţie soluţii alternative.
Citeste si:
Furnizorii de non food – victime colaterale ale Legii 321 ?
AMRCR: „Noua Lege 321 care va intra în vigoare în câteva săptămâni va avea un impact devastator”
Citește și
Top 100 companii în FMCG – ediția 2022
Anul 2021 a reprezentat pentru majoritatea companiilor provocarea revenirii la un mod de viață activ, atât pentru echipele și angajații acestora cât m...
Special
Atenție, cresc prețurile!
În urmă cu trei luni, revista PIAȚA avertiza asupra valurilor succesive de creștere a costurilor pe tot lanțul alimentar, dar și în zona de distribuți...
Special
De unde va „fura“ retailul online un miliard de euro
Comerțul online a fost în ultimii doi ani „vedeta“ retailului, pe fondul reducerii numărului de vizite în magazinele fizice și al restricțiilor orare...
Special
Andrei Popescu, General Manager Freshful: „Modelul nostru presupune să vindem un coș complet care să înlocuiască cumpărăturile recurente din hipermarket“
De ce aţi ales să lansaţi o nouă platformă și nu să dezvoltaţi platforma de băcănie din cadrul eMag sau platforma marketplace, prin dezvoltarea unui s...
Special