

Grad de concentrare 2009
Exercitii de concentrare
Cum influenteaza criza economica gradul de concentrare? Care sunt cele mai concentrate piete si care e tendinta din urmatoarea perioada? Care sunt avantajele si dezavantajele unui grad ridicat de concentrare?
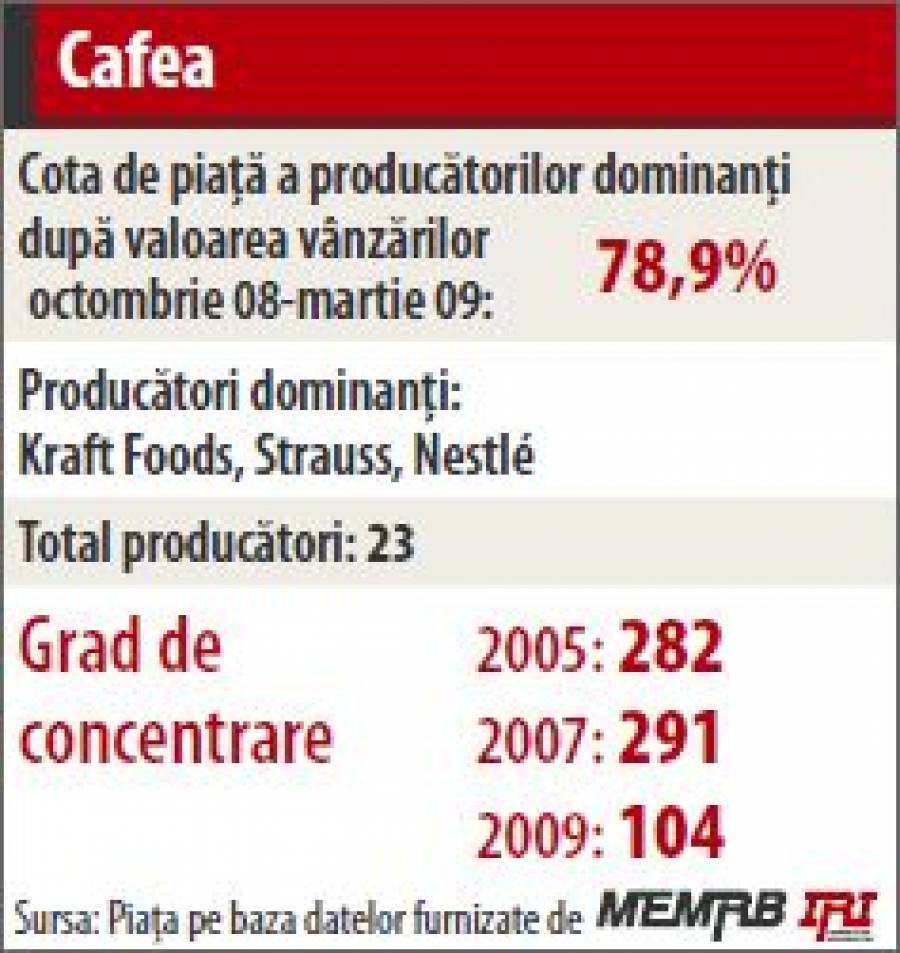
Revista noastra analizeaza din doi in doi ani o serie de piete, prin prisma gradului de concentrare. A facut-o in 2005, apoi in 2007 si acum, in 2009, pe baza datelor furnizate de colaboratorii nostri de la MEMRB. Demersul este, speram, util tuturor celor care activeaza in industriile asupra carora ne aplecam, macar prin interpretarea in timp a evolutiei acestui indicator si a estimarilor pentru viitorul apropiat. Ca prime constatari, din cele 14 piete analizate, jumatate au o tendinta de crestere a gradului de concentrare, iar cealalta jumatateevolueaza in sens contrar.
Unele evolutii au avut loc accelerat, pe fondul efectului integrarii Romanieiin Uniunea Europeana, care a permisjucatorilor de talie europeana sa intrepe piata locala. E cazul cafelei, laptelui,mezelurilor sau uleiului, piete care isireduc gradul de concentrare. Pe altele,se contureaza o concentrare tot maiputernica - racoritoare, bere sau iaurt.
Gradul de concentrare al unei industrii, dincolo de aspectul cantitativ, indica multe lucruri. De pilda, pe o piata extrem de concentrata cum e cea a racoritoarelor carbonatate, un jucator nou are sanse reduse de succes.
Cum sa acaparezi o cota rezonabila din vanzarile pietei, cand 3 jucatori controleaza 96,5 % din piata? Nu exista o bariera la intrare, in sensul legilor concurentei, dar e dificil sa accepti ca ai putea intra in carti pe o asemenea piata.
Un alt efect al gradului de concentrare se vede in preturi. Studiile facute de economistii canadieni si francezi arata ca pe pietele cu grad de concentrare ridicat, preturile au tendinta de a fi mai ridicate decat pe pietele fragmentate. Motivul? Concurenta este mai laxa, iar presiunea pe scaderea preturilor, evidentmai redusa.
Desigur, si pietele fragmentate au riscurile lor. Pe aceste piete, preturile sunt supuse unor presiuni de scadere, pentru a face fata concurentei puternice.
Numai ca preturi in scadereinseamna venituri in scadere, ceea ceafecteaza nivelul viitor al investitiilor.Cu alte cuvinte, acolo unde piata estefoarte fragmentata, nivelul investitiilordin resurse proprii este mai redusdecat pe pietele cu grad de concentraremai ridicat.
Una peste alta, aflati in continuare care sunt pietele pe care gradul de concentrare s-a schimbat, de ce s-aintamplat acest lucru si care sunt perspectivelecelor 14 industrii analizate.
@page_break@
Piete puternic concentrate
Acum doi ani, discutam despre piata cafelei si cea a racoritoarelor ca facand parte din categoria pietelor puternic concentrate. Racoritoarele au ramas si in acest an, dar cafeaua a coborat o categorie, locul ei fiind ocupat de branza topita, unde Hochland concentreaza circa trei sferturi din piata. Producatorii s-au resemnat cu aceasta situatie si spun ca am putea cel mult asista la o scadere a cotei de piata a Hochland cu 10% inacest an.
"Nu cred ca eventuale achizitii, fuziuni sau noi intrari pe piata ar influenta gradul de concentrare al pietei de branza topita. Opinia mea este ca pana in acest moment nu a avut curajul nimeni sa concureze serios pe aceasta piata tocmai datorita cvasi-monopolului Hochland. A fost o incercare timida a brandului Apetito dupa care proiectul a fost abandonat. Cu o distributie ponderata de peste 99% si cu o cota apropiata de 70%, Hochland cred ca va fi lider inca o buna bucata de timp. Estimam ca in urmatorul an va pierde peste 10% din cota in favoarea celorlalti jucatori de pe piata. Cred ca si clientii nostri si consumatorii de branza topita isi doresc o alternativa", spune Romulus Dumitru, Marketing Manager al Delaco Distribution.
El mai declara ca, fiind a treia piata ca marime de pe segmentul branzeturilor, piata de branza topita este o piata "interesanta", iar actiunile de promovare ale jucatorilor vor duce la scaderea cotei de piata a liderului sub 50% in urmatorii 2-3 ani.
Potrivit MEMRB, piata branzeturilor este dominata de producatorii locali, care asigura 75% din vanzari, in vreme ce importurile detin 25%.
Oficialii Hochland admit ca piata este concentrata, lucru care se vede mai ales pe segmentul pietei branzei topite triunghiuri si felii. "Daca ne referim la piata branzei topite triunghiuri si felii putem spune cu certitudine ca avem de-a face cu o piata concentrata, in care volumul vanzarilor este impartit intre cei mai importanti jucatori, detinand astfel cea mai mare parte din cota de piata.
Ce ar putea aduce 2009
- Piata lactatelor este estimata la peste un miliard de euro in anul 2009, iar principalii competitori sunt Friesland, Danone, Albalact, Delaco, LaDorna si Covalact.
- in Romania exista 267 de fabrici producatoare de lactate, care proceseaza peste 1,8 milioane de tone de lapte anual.
- Piata branzeturilor reprezinta circa 40% din valoarea pietei lactatelor, in anul 2009.
- Fiecare roman consuma, anual, aproximativ 17 kilograme de produse lactate, sub media europeana care este de 30 de kilogrameanual.
Daca facem referire la branzeturile topite ambalate la tub atunci discutam despre o piata mai degraba fragmentata", spune Dan Oprescu, directorul de marketing al companiei. El mai precizeaza ca pentru restul acestui an e dificil de facut predictii. "Dat fiind climatul economic international, anul 2009 este un an greu predictibil. Comportamentul consumatorului roman poate oscila intre produse ieftine, avand in vedere prudenta si nesiguranta financiara, dar si catre produse cu un pret mai ridicat, de o calitate superioara. In consecinta, evolutia pietei lactatelor va depinde de strategiile stabilite pentru acest an de fiecare jucator in parte. Branza topita Hochland este una dintre cele mai puternice marci existente", puncteaza Oprescu. Indiferent insa de directia inspre care se indreapta piata, reprezentantii Hochland spun ca ar avea doar de castigat. "Cresterea dar si scaderea gradului de concentrare al pietei pot actiona favorabil asupra businessului companiei noastre, datorita calitatii si portofoliului complex de produse. Aparitia sau disparitia de noi furnizori de pe piata de branza topita vor pune presiune asupra competitivitatii si calitatii produseloroferite spre comercializare.
Din ce in ce mai mult se vor remarca brandurile puternice, capabile sa ofere produse cu un standard inalt de calitate", conchide directorul de marketing Hochland.
Pe piata racoritoarelor carbonatate, lucrurile nu s-au schimbat radical in ultimii doi ani. Aceiasi 3 mari producatori domina piata, disputandu-si cotele din vanzari si cele de piata. "Situatia din Romania este asemanatoare cu cea din UE. Sunt cativa jucatori mari, internationali care detin suprematia la nivel national, urmati de cativa jucatori nationali puternici si apoi o pleiada de mici producatori cu atributii locale.
Insa per ansamblu, concentrarea pietei de bauturi racoritoare e mult mai perceptibila decat la apa minerala. E adevarat ca si investitiile initiale sunt mai costisitoare in cazul racoritoarelor", explica reprezentantul unui important jucator din industrie.
@page_break@
Piete concentrate
Berea, sucurile naturale, nectarul, cafeaua, berea si deodorantele fac parte din pietele concentrate, avand un grad de concentrare cuprins intre 80 si 108. in ceea ce priveste berea, gradul de concentrare a urcat la 100, de la 80,9, cat era in urma cu doi ani. Motivele care stau in spatele acestei evolutii sunt miscarile care au avut loc pe aceasta piata, in specialcele din anul trecut.
O preluare importanta a fost achizitia producatorului autohton Bere Mures de catre grupul olandez Heine ken NV, fabrica din Targu Mures detinand in momentul preluarii o cota volumica de 6,2% din piata romaneasca. Aceeasi companie (Heineken Romania) si-a dublat capacitatea de productie, dupa ce a investit 22 de milioane de euro pentru modernizare. Apoi, Romaqua Group, producatorul apei minerale Borsec, a intrat pe piata berii cu brandul Albacher. Fabrica de bere de la Sebes are o capacitate de imbuteliere de un milion de hectolitri, iar investitiile s-au ridicat la aproximativ 40 de milioane de euro.
Ursus Breweries a lansat berea fara alcool si si-a extins portofoliul cu un nou brand - Redd's Sun. Bere Azuga a semnatsi ea un contract de franciza exclusivapentru Romania cu producatorul germande bere Konig Ludwig Internationalpentru producerea marcilor de bere KaltenbergPils si Kaltenberg Royal Lagerpentru o perioada de zece ani. E drept,pentru viitorul apropiat (un an sau doi),pe piata locala nu sunt asteptate preluariimportante, nefiind insa excluse miscaripe plan international. "Daca luam inconsiderare cele mai recente achizitiidin randul producatorilor de bere, numa astept ca piata locala a berii sa poatafi afectata semnificativ de vreun evenimentnotabil in 2009. Insa este posibilsa existe fuziuni sau achizitii la nivel international",confirma Shachar Shaine,presedintele URBB. Recesiunea va afectain continuare piata berii, lucru careva reduce ritmul de crestere si va conservaprobabil gradul de concentrare.Berea se va scumpi, mai ales de catrejucatorii care importa materia prima,investitiile vor incetini si fiecare jucatorva incerca sa isi conserve pozitia in piata.
"Unele produse se vor scumpi mai mult, altele mai putin, dar estimam o medie a scumpirilor de 4 - 5%. In conditiile in care concurenta va fi foarte puternica pe un segment, acolo va fi greu de scumpit, insa pe celelalte segmente s-ar putea inregistra scumpiri si mai mari", a spus Shaine. Acesta a precizat ca scumpirile vor veni ca un efect al deprecierii leului, exemplificand ca URBB importa 80% din materiile prime folosite in fabricile sale din Romania.
Referitor la ritmul de crestre al pietei berii, pentru acest an presedintele URBB mentine estimarile de incetinire ale acestuia. Pentru acest an piata berii ar putea avea un maxim de crestere de 3%, in scadere fata de anul trecut cand acesta era de 5%. Shachar Shaine a precizat ca in acest an compania nu va lansa produse noi, insa va fi marit bugetul de marketing cu 15% pentru continuarea promovarii produselor.
Pe piata baturilor racoritoare, tendinta este de deconcentrare lenta. Gradul de concentrare a coborat la 107 de la 123, in urma cu doi ani. Principalii jucatori de pe piata de profil - gigantii Coca-Cola, Pepsi-Cola, La Festa, Romaquasi Parmalat ar putea, pe fondulcrizei economice, sa mentina gradulde concentrare al pietei. Investitii inscadere, preturi usor mai mari, unconsumator afectat de conjuncturaeconomica - toate acestea fac caachizitiile si preluarile din piata sa nufie extrem de atractive."Probabil ca volumul va avea desuferit mai mult decat valoarea, prinprisma unor cresteri de pret inevitabile,datrita conjucturii economice, a cursuluide schimb, a puterii de cumparare",sutine Adrian Staniloiu, managing directorla Rauch Romania.
Cel mai putin afectate de situatia economica vor fi categoriile de soft drinks, cele de nectaruri si cele de sucuri naturale. "Categoria de soft drinks este cea mai putin expusa la cresteri de pret, prin insasi componenta bauturiiin sine - maximum 20% suc de fructe- si totodata este situata la cel mai micnivel de pret, lucruri care o fac cel maiputin sensibila la situatia actuala. Pede alta parte, pe masura ce ajungemcatre sucurile naturale, atat expunereala cresteri de pret, cat si nivelul absolutde pret sunt crescute, iar influentasituatiei economice generale va fimai puternic negativa. Sumarizand,cred ca va exista o scadere generalade consum, precum si o migratie dinsprecategoria de sucuri naturale catreracoritoarele cu un continut redus defruct - determinata de nivelul de pret",a daugat Staniloiu.
Criza economica isi va pune amprentasi asupra comportamentuluide cumparare si consum al bauturilorracoritoare. Consumatorul va tinde sa isipetreaca mai mult timp acasa, fenomence va genera o migrare spre consumulcasnic.
La fel, piata cafelei pare sa se indrepte catre un fenomen opus concentrarii. "Momentan, percepem piata cafelei ca fiind puternic concentrata, dar la sfarsitul crizei s-ar putea sa spunem ca este doar concentrata. Ma astept sa existe o crestere a importantei altor playeri decat cei actuali, in mod special din segmentul economy", spun oficialii Tchibo. Ei prognozeaza o polarizare a diferitelor segmente de piata. "Pe segmentul de mainstream, ma astept sa vad consumatori migrand fie in segmentul economy sau in segmentul premium. Avand in vedere ca Tchibo Romania activeaza pe piata in toate segmentele mentionate, nu ma astept sa fim afectati in mod negativ in nici unul din cele doua situatii", mai spun oficialii companiei.
@page_break@
Piete mediu concentrate
Iaurtul, ciocolata, produsele de curatat si sampoanele sunt "vedetele" categoriei pietei cu grad mediu de concentrare in 2009. Daca in cazul iaurtului si sampoanelor tendinta este de usoara concentrare, ciocolata si produsele de curatat se inscriu intr-o tendinta inversa, de fragmentarelenta.
Jucatorii din industrii spun ca pe alocuri, situatia sta de pe acum la limita fragmentarii. "Pe segmentul iaurt piata este fragmentata. Aproximativ 50% din cota de piata este detinuta de Danone, restul de ceilalti jucatori. Urmeaza o concentrare si redistribuire a cotei de piata, piata lactatelor va fi supusa concetrarii prin intrarea in Romania a unor jucatori mari internationali, care nu vor "accepta" ca piata sa ramana impartita inacest fel. Aceasta categorie va beneficiade cea mai mare pondere inbugetul de marketing", spune TraianSimion, directorul Albalact.
Iaurturile sunt una dintre cele mai puternice si dinamice piete din industria bunurilor de larg consum din Romania potrivit lui Ioan Darzu, presedintele APRIL (Asociatia Patronala Romana din Industria Laptelui). Avand in vedere situatia economica actuala, jucatorii din aceasta industrie considera ca piata lactatelor va creste in acest an in valoare, nu neaparat si in volum, consumatorii se vor orienta foarte probabil catre produsele mai ieftine in defavoarea celor premium, iar decizia de cumparare va fi luata de pretul si de calitatea produselor. Cei mai multi producatori si distribuitori de lactate tintesc in aceasta perioada dezvoltarea portofoliului de produse, a distributiei si intrarea pe noi segmente de piata.
Cum va evolua gradul de concentrare e dificil de estimat. Romulus Dumitru, reprezentantul Delaco, crede ca in acest an toti jucatorii se vor stradui sa inoveze si sa iasa din pluton. Asta ar putea aduce o consolidare a businessului, indicand o posibila tendinta de concentrare. Sorin Branzan, reprezentantul Whiteland, spune ca este greu de anticipat ce se va intampla anul acesta din cauza situatiei economice actuale.
"Crestere de 20% fata de 2008, dar foarte importanta este si baza de plecare a fiecarui jucator. Iaurtul este categoria care va inregistra cea mai mare crestere si estimam ca va fi la 15- 20%", spune Valentin Silescu Sales and Marketing Manager la Covalact.
In privinta ciocolatei, lucrurile par a fi evidente. De la un prag de concentrare de 126 in 2005 si de 115 in 2007, acum acelasi indicator este de 80. Piata se fragmenteaza incet, ceea ce e normal. Criza economica franeaza insa acest proces, spun jucatorii din industrie. "Nu credem ca vor fi fuziuni intre companii, pentru ca nu este un an potrivit pentru acest lucru. Este posibil totusi sa apara modificari in comportamentul de consum, din cauza scaderii nivelului de trai si deci sa asistam la o reorientare a consumatorilor", ne-a declarat unul dintre producatorii de top.
Despre tendinte, furnizorii spun ca e cam devreme sa se pronunte. "Avandin vedere conjunctura economicaactuala, evolutia pe termen scurt apietei, tendintele de consum suntmai putin previzibile ca in anii trecuti.In schimb, pe termen mediu, piatacontinua sa aiba un potential marede crestere", spune Lucia Matei, BrandBuilding Manager Cif si Domestos,Unilever South Central Europe.
@page_break@
Piete slab concentrate si fragmentate
Din categoria pietelor fragmentate fac parte uleiul, laptele, apa minerala si mezelurile, ultima fiind de departe cea mai fragmentata piata dincele analizate.
In cazul uleiului, gradul de concentrare este de 37, sase producatori din 21 adjudecandu-si peste 70% din piata. Tendinta este de relativa concentrare, dupa ce in 2005 acelasi indicator era de 62,3 iar in 2007, de 69. "Tendinta de concentrare a fost incetinita de scaderea accentuata a pretului la ulei in acest an, ceea ce a permis unor producatori din tarile invecinate sa patrunda pe piata romaneasca cu marci foarte ieftine", explica Mirela Olarescu - Marketing Manager Prutul S.A. Pentru viitorul apropiat, mai precizeaza ea, sunt dificil de imaginat fuziuni sau achizitii din cauza crizei financiare globale. Nu acelasi lucru se poate spune despre piata uleiului de masline, unde 3 jucatori detin 99 la suta din piata. "Nordic Import Export, General Parma Food si Cyrom detin 99% din piata uleiului de masline. Este posibil ca in acest an sa dispara unele branduri de la raft. De asemenea, vor disparea si unele produse no-name. Unilever a vandut anul trecut brandul Bertolli catre o companie din Spania, brandul Borges a disparut de asemenea din magazine. Sunt multe branduri care ar trebui relansate, dar in aceasta perioada este mai greu", arata Petra Isac, Brand Managerul importatorului de ulei de masline Monini.
Daca in cazul uleiului tendinta este de concentrare, pe piata mezelurilor asistam la miscari contrare. Gradul de concentrare a scazut de la 16,2% in 2007, la 12% in acest an. Jucatorii din industrie spun ca urmatorii doi ani sunt decisivi pentru piata carnii procesate, unde am putea asista la preluari si achizitii.
La randul lui, reprezentantul Principal Company, Brand Managerul Radu Dumitrescu, spune ca pe fondul actualei conjuncturi economice, achizitiile si preluarile pe care unii actori din piata le estimasera in urma cu un an, ar putea fi amanate. "Desi teoretic este un moment foarte bun pentru asa ceva, accesul greoi la sursele de finantare va face ca doar o mica parte din tranzactiile posibile sasi aiba loc. Un motiv in plus va fi dat descaderea consumului observata in ultimaperioada; cu siguranta potentialiiinvestitori vor lua in calcul si acest lucru,optimismul de la jumatatea anuluitrecut va fi ceva mai temperat", spuneDumitrescu. Opinia brand manageruluiPrincipal Company este contrazisade reprezentantul Meda, care sustineca este posibil ca in 2009 sa asistam lapreluari si fuziuni. "Suntem de parereca este putin probabil sa asistam laintrarea pe piata romaneasca a unorproducatori straini. Evenimentelemajore ale pietei pot fi scaderea volumuluide vanzari si falimentul unorproducatori de preparate", sustine RobertFedorovici, Directorul National devanzari al Meda Prod ‘98.
In acelasi trend e si opinia vicepresedintelui Angst, Stefan Padure, care prevesteste in viitorul apropiat falimente spectaculoase si preluari in cascada. "Observam in ultima vreme o tendinta de inchidere a magazinelor mici (magazine independente sub 50 mp) pe fondul dezvoltarii retelelor mari si retelelor de proximitate. Modificarea canalelor de distributie va da o tendinta de concentrare a pietei. Nu cred ca vor mai veni jucatori importanti - producatori in Romania - pe piata, in schimb produsele europene vor invada rafturile comertului modern. Preluarile de producatori romani vor avea un caracter mai accentuat in urmatoarea perioada. Totodata vom asista si la falimente spectaculoase", spune Padure.
Pe piata apei minerale, lucrurile stau putin mai nuantat. Daca o comparam cu pietele din jur, cea locala poate fi caracterizata printr-o relativa concentrare. Explicatia o ofera brand consultantul Biborteni, Madalin Simion."Piata de apa mine rala din Romania este o piata relativ concentrata incomparatie cu alte tari din UniuneaEuropeana, spre exemplu.
In ceea ce priveste piata laptelui, jucatorii admit ca discutam de un grad ridicat de fragmentare. Si ca viitorul an nu va aduce mutatii semnificative in privinta gradului de concentrare.
"Pe segmentul lapte, piata este foarte foarte fragmentata si va fi foarte greu consolidata, laptele fiind un produs care nu are voie sa lipseasca din cosul zilnic si un produs foarte sensibil la pret - poate cel mai sensibil. in ultimii ani au fost jucatori care si-au manifestat dorinta de a intra pe piata romaneasca, dar multi dintre ei nu si-au concretizat intentiile. Evenimente notabile in ultimul an au fost achizitia LaDorna de catre Lactalis, achizitia Raraul Campulung Moldovenesc de catre Albalact si intrarea companiei Tnuva cu fabri ca Greenfield. Este posibil ca multi jucatori mici sa nu faca fata crizei actuale", spune Traian Simion, directorul general al Albalact Alba Iulia. El imagineaza si reactiile pietei in cazul in care gradul de concentrare ar suferi modificari.
"Daca gradul de concentrare al pietei ar creste, jucatorii mari aduc strategii pe termen lung, cea ce este bine pentru toti producatorii. Daca gradul de concentrare al pietei ar scadea - vor exista jucatori mici si multi, fara long term strategy, lucru care duce la un "razboi" al preturilor, fara o dezvoltare a altor categorii", explica Simion.
Citește și
Top 100 companii în FMCG – ediția 2022
Anul 2021 a reprezentat pentru majoritatea companiilor provocarea revenirii la un mod de viață activ, atât pentru echipele și angajații acestora cât m...
Special
Atenție, cresc prețurile!
În urmă cu trei luni, revista PIAȚA avertiza asupra valurilor succesive de creștere a costurilor pe tot lanțul alimentar, dar și în zona de distribuți...
Special
De unde va „fura“ retailul online un miliard de euro
Comerțul online a fost în ultimii doi ani „vedeta“ retailului, pe fondul reducerii numărului de vizite în magazinele fizice și al restricțiilor orare...
Special
Andrei Popescu, General Manager Freshful: „Modelul nostru presupune să vindem un coș complet care să înlocuiască cumpărăturile recurente din hipermarket“
De ce aţi ales să lansaţi o nouă platformă și nu să dezvoltaţi platforma de băcănie din cadrul eMag sau platforma marketplace, prin dezvoltarea unui s...
Special