

Driverii anului 2019 în FMCG
Alimentația sănătoasă, economia de timp și digitalizarea vânzărilor și a serviciilor in-store sunt principalii noi driveri ai pieței bunurilor de larg consum, apăruți ca urmare a schimbării profunde a stilului de viață.
Consumatorul este pe zi ce trece mai exigent, mai informat, mai selectiv. Piața bunurilor de larg consum este în permanentă schimbare, pentru a satisface aceste exigențe. Apar tot mai multe tendințe de consum determinate de stilul de viață cotidian, cu puțin timp liber la dispoziție, dar și cu grija unei alimentații sănătoase, prin care să fie menținut acest stil de viață activ.
Așa cum în urmă cu trei ani observam expansiunea trendului național, ajuns în anul Centenarului un puternic driver pentru furnizori şi pentru retail, la sfârșitul anului 2018 trei driveri și-au pus amprenta asupra industriei FMCG: orientarea consumatorilor către un mod de viaţă şi o alimentație sănătoase, economia de timp, care a determinat o cerere în creștere pentru o sortimentație cât mai bogată în categoria „to go” sau ready meal, şi nu în ultimul rând digitalizarea, fenomen ce s-a transformat dintr-un capriciu de marketing nejustificat în vânzări într-un „must have” pentru noile generații şi într-un factor de comoditate pentru celelalte categorii de consumatori.
În esenţă, concluziile studiului realizat de RetailZoom spun că brandul devine mai puţin important şi că preţul nu mai este neapărat cel care dictează decizia de cumpărare. Ceea ce înseamnă că driverii ce se manifestă în prezent pe piaţă îşi au rădăcinile în atitudini şi reacţii diferite de cele cu care eram obişnuiţi pînă acum. Bogdana Gheorghe confirmă prin observaţiile studiului că driverul care a susţinut trendul naţional a ajuns la apogeu în anul Centenarului: „Apar tot mai multe nume româneşti de branduri, inclusiv în rândul retailerilor au apărut mărci ce se adresează consumatorului pentru care trendul naţional este important.”
Cum s-au manifestat principalii driveri în 2018
Conform datelor vehiculate pe piaţa bunurilor de larg consum, în anul 2018 vânzările de produse „to go” reprezintă 9% din total vânzări alimente. Doar pe segmentul ready meal creşterea în 2018 a fost de 34%, această informaţie fiind furnizată de studiile comandate de companiile prezente la Club Retail 2018.
Consumul de alimente sănătoase înregistrează creşteri diferite de la o categorie la alta. Dacă în privinţa produselor fără gluten creşterile anuale sunt sub 3%, pentru consumul băuturilor răcoritoare fără zahăr creşterea consumului depăşeşte 20% în 2018. Vânzările de legume şi fructe proaspete au înregistrat, conform datelor RetailZoom, creșteri de 13,7% în primul semestru din 2018.
Vânzările de alimente şi băuturi în comerţul digital reprezintă 7% în valoare și 11% în număr total de comenzi, din total comerţ digital. În cele 7% sunt incluse şi comenzile către HoReCa. În comparație cu anul anterior, creşterea este de peste 27%. La aceste procente se adaugă aproximativ 5% în valoare şi 6% în volum comenzile pentru produse de îngrijire personală şi a locuinţei, inclusiv parfumuri şi cosmetice de lux, dar şi cosmetice pentru automobile.
Toate aceste date provenite din surse diverse indică faptul că cei trei driveri nominalizaţi au asigurat deja creşteri importante de vânzări în 2018 şi se vor menţine pe acest trend de creştere şi în anul următor.
Alimentaţia sănătoasă sau ce se schimbă în coşul de cumpărături
Orientarea către o viaţă sănătoasă şi în mod special către o alimentaţie sănătoasă se manifestă ca rezultat al ritmului de viaţă cotidian, ritm ce nu mai oferă suficient timp pentru relaxare, pentru sport. De aceea, orientarea către o viaţă sănătoasă are, pe lângă componenta principală ce se referă la o alimentaţie sănătoasă, şi o puternică componentă de mediu, ce se poate traduce prin implicarea brandurilor în viaţa comunităţii şi dincolo de valoarea intrinsecă a produselor realizate sub un brand sau altul.
În ceea ce priveşte alimentaţia sănătoasă, schimbările aduse de branduri sunt radicale, dar şi mult diferite de la o categorie la alta.
În domeniul băuturilor răcoritoare, reducerea cantităţii de zahăr sau în anumite cazuri eliminarea zahărului din reţetă a reprezentat şi reprezintă în continuare principala provocare pentru furnizori. În vara acestui an, Coca-Cola HBC România a lansat AdeZ, cea mai nouă gamă de produse din portofoliul companiei - băuturi răcoritoare pe bază de migdale, soia, orez și nucă de cocos. Brandul este originar din Argentina, unde este foarte popular încă de la momentul lansării lui, în 1988. Compania Coca-Cola deține brandul AdeZ din martie 2017. Lansarea AdeZ în România a fost însoțită de o campanie complexă de marketing, ce susține și amplifică ideea centrală a brandului: o băutură din plante bogată din punct de vedere nutrițional, fără zaharuri adăugate – excluzându-le pe cele care provin din ingredientele naturale, precum fructele și semințele, cu îndulcitor de origine naturală din stevia și vitamine şi minerale. În toamna acestui an, elementul surpriză vine tot de la liderul categoriei – Coca-Cola HBC –, care şi-a asumat rolul de trendsetter şi trasează direcţiile în care driverii categoriei vor acţiona. Compania propune începând cu acest an o diversificare a sortimentaţiei ce scoate compania din paradigma băuturilor cu cofeină.
În categoria preparate din carne, schimbări importante pentru alinierea la cerinţele consumatorilor privind o alimentaţie sănătoasă au realizat companiile Cris-Tim, Vascar şi Caroli Foods. Cel care a dat tonul în această direcţie a fost Cris-Tim, companie care a lansat încă din luna mai 2017 conceptul de „Eticheta Curată”, concept prin care sunt eliminate „E”-urile din mai multe game de produse, iar acestea sunt comercializate şi semnalizate la raft cu „Eticheta Curată”. Compania Vascar a anunţat şi ea la jumătatea anului 2018 lansarea platformei „Alege Natural, Fără E-uri”, ce cuprinde produse din carne cu ingrediente 100% naturale. Caroli Foods a lansat în acest an gama Maestro cu ingrediente 100% naturale.
Tot anul 2018 a fost marcat de o redimensionare a spaţiilor la raft alocate produselor fără gluten, produselor bio, eco, seminţelor. Retailerii au simţit şi ei în egală măsură complexitatea acestui driver şi au venit în întâmpinarea consumatorilor printr-o diversificare a sortimentaţiei în aceste categorii. Dar nu toate categoriile de produse sănătoase au confirmat aşteptările, atât pe cele ale retailerilor, cât şi pe cele ale furnizorilor. Categoria de produse eco/bio nu a confirmat până acum interesul declarat în sondaje de consumatori.
Economia de timp sau alimentaţia „to go”
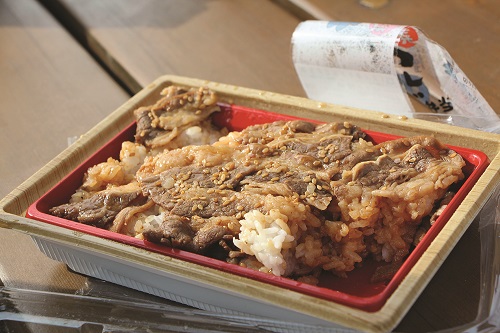
Având ca punct de pornire acest driver de consum, apariţia fenomenului „to go” în diverse categorii de produse nu s-a lăsat aşteptată. Primul beneficiar a fost, conform aşteptărilor, cel existent deja pe piaţă: categoria de produse ready meal, lansată în România în urmă cu 11 ani. „Când am lansat primele produse ready meal, în 2007, oamenii le studiau şi le puneau înapoi în raft şi nu înţelegeau de ce trebuie să plătească mai mult pentru un produs pe care îl pot prepara singuri, acasă. Pe parcursul anilor, consumatorii au testat în special produse noi, pe care nu le întâlneau în bucătăria lor obişnuită. Acum, economia de timp îi determină să revină către reţetele obişnuite, salate de crudităţi, de vinete, de boef, către chifteluţe şi pârjoale, confirmând că timpul pentru gătit a fost redus la minimum”, spune Radu Timiş Jr., Director Comercial Cris-Tim.
Dar nu numai produsele ready meal fac parte din grupa de produse „to go”. Iaurtul, iaurtul de băut în ambalaje mici sub 350 ml, sandvișurile , chiar şi băuturile noi lansate de Coca-Cola HBC se adaptează conceptului „to go”. Furnizorii de cafea au lansat capsulele de cafea tot în ideea de a economisi timpul consumatorilor. Producătorii de preparate din carne au lansat în ultimii ani o largă varietate de produse feliate, ambalate la pachete de 100-150 grame, ce se încadrează perfect în conceptul „to go”. La rândul lor, retailerii au lansat şi ei produse „to go” sub marcă proprie, asimilând conceptul şi capacitatea de creştere a vânzărilor asigurată prin acest driver. Chiar la începutul lunii octombrie, în rafturile Kaufland au apărut, fără o lansare oficială, produse din noua marcă proprie Kafland – K to go.
Digitalizarea – cot la cot cu economia de timp
Comerţul online cu bunuri de larg consum este încă într-o fază incipientă. În ceea ce priveşte produsele alimentare, 4,1% din acestea se comercializează online, în timp ce pentru produse de îngrijire personală şi a locuinţei, inclusiv parfumuri şi cosmetice de lux, procentul este de 5,2%.
Dar digitalizare nu înseamnă doar e-commerce la valorile prezentate mai sus. Tehnologia digitală este unul dintre cei mai importanţi factori ce pot susţine cel de al doilea driver – economia de timp. Pornind de la digitalizarea in-store a rafturilor cu produse și până la casele de marcat self services, la care fiecare consumator își scanează singur produsele, toate aceste aplicații contribuie la digitalizarea vânzărilor.
În urmă cu 5-6 ani, internetul era utilizat pentru comenzi online de către consumatorii orientaţi spre o alimentaţie sănătoasă, dar care nu găseau în retail decât o parte din produsele de care aveau nevoie. Pe măsură ce produsele căutate au început să apară în rafturile retailerilor, vânzările în online nu au scăzut. Dar clienţii erau, de această dată, cei care aveau nevoie să economisească timp. Cele două elemente legate între ele, plus nevoia de credibilitate din partea consumatorilor, i-a determinat pe marii retaileri precum Carrefour, Cora şi Mega Image să lanseze magazine online pentru produsele lor. Carrefour face un pas în faţă şi iniţiază Bringo, un serviciu de livrare rapidă a produselor, în 90 de minute.
 Pe de altă parte, serviciul online Coradrive.ro serveşte exact driverul ce are în vedere economia de timp pentru consumator. Tot Cora a lansat şi o aplicaţie prin care clientul prezent în magazin poate găsi mai repede şi mai uşor produsele în rafturi, printr-o simplă căutare.

Evoluţia rapidă în domeniul tehnologiei digitale şi orientarea noilor generaţii de consumatori către digital menţine premise de creştere similare cu cele din anul 2018 şi pentru următorii ani. Iar faptul că în digital şi-au găsit locul de cumpărături, rând pe rând, cosumatorii orietanţi către o alimentaţie sănătoasă, dar şi cei aflaţi în criză de timp, arată că digitalul poate fi uşor driverul care aduce cele două categorii de consumatori într-un marketplace comun.
Citește și
Top 100 companii în FMCG – ediția 2022
Anul 2021 a reprezentat pentru majoritatea companiilor provocarea revenirii la un mod de viață activ, atât pentru echipele și angajații acestora cât m...
Special
Atenție, cresc prețurile!
În urmă cu trei luni, revista PIAȚA avertiza asupra valurilor succesive de creștere a costurilor pe tot lanțul alimentar, dar și în zona de distribuți...
Special
De unde va „fura“ retailul online un miliard de euro
Comerțul online a fost în ultimii doi ani „vedeta“ retailului, pe fondul reducerii numărului de vizite în magazinele fizice și al restricțiilor orare...
Special
Andrei Popescu, General Manager Freshful: „Modelul nostru presupune să vindem un coș complet care să înlocuiască cumpărăturile recurente din hipermarket“
De ce aţi ales să lansaţi o nouă platformă și nu să dezvoltaţi platforma de băcănie din cadrul eMag sau platforma marketplace, prin dezvoltarea unui s...
Special