

Cum s-au schimbat consumatorii in 2010
Al patrulea val al studiului "Obiceiuri de cumparare", efectuat de ISRA Center Marketing Research, la solicitarea revistei Piata, releva faptul ca situatia economica actuala a determinat cateva modifi cari de substanta in comportamentul de consum. In trei dintre editiile anterioare ale revistei Piata am prezentat schimbarile induse de criza economica - fenomen aflat inca la inceput la momentele res pective - in comportamentul de achizitie si consum al romanilor.
In trei dintre editiile anterioare ale revistei Piata am prezentat schimbarile induse de criza economica - fenomen aflat inca la inceput la momentele res pective - in comportamentul de achizitie si consum al romanilor. Cel de-al patrulea val al cercetarii realizate de compania ISRA Center Marketing Research, derulat luna trecuta, ne permite, o data in plus, efectuarea unei analize aprofundate a dinamicii unor indicatori extrem de importanti, mai ales in actualul context economic, precum: perceptia consumatorilor despre propria putere de cumparare; evolutia bugetului alocat bunurilor de larg consum; nivelul de vulnerabilitate a unor categorii de produse; frecventa vizitelor in magazine; tipurile de magazine preferate; importanta acordata pretului, calitatii, ofertelor promotionale, brandurilor; criteriile considerate drept decisive in procesul actual de cumparare, precum si cele ce vor fi luate in calcul in viitorul apropiat.
| 44% dintre romani au puterea de cumparare mai scazuta, iar 18% mult mai scazuta fata de sfarsitul anului 2009 | |
| 57% dintre respondenti au redus sau urmeza sa reduca bugetul alocat cumpararii bunurilor de larg consum | |
| 61% dintre consumatori cumpara produse mai putine |
Privind retrospectiv perioada etichetata drept criza economica, observam schimbari fundamental negative in randul consumatorilor, din cauza reducerii drastice, in ultimele 18 luni, a puterii lor de cumparare. Astfel, in august 2010, mai mult de jumatate dintre respondenti (62%) mentionau o scadere a acestui indicator, pondere in crestere, comparata cu rezultatele sondajelor din februarie, mai si noiembrie 2009.
| Metodologia studiilor ISRA Center Marketing Research | |
|---|---|
|
Obiective: - perceptia consumatorilor despre propria putere de cumparare |
|
|
Esantioane: - 1.109 respondenti in luna februarie 2009 |
|
| Au fost vizate persoane cu varste cuprinse intre 20 si 60 de ani, din mediul urban, orase cu peste 50.000 de locuitori | |
| In acest an, datele au fost culese in perioada 3-17 august | |
| In toate valurile, datele s-au colectat prin metoda interviului „face-to-face”, pe baza de chestionar proiectat de ISRA Center Marketing Research, conform cu solicitarile revistei Piata | |
| Eroarea maxima (intervalul de incredere): +/-3% | |
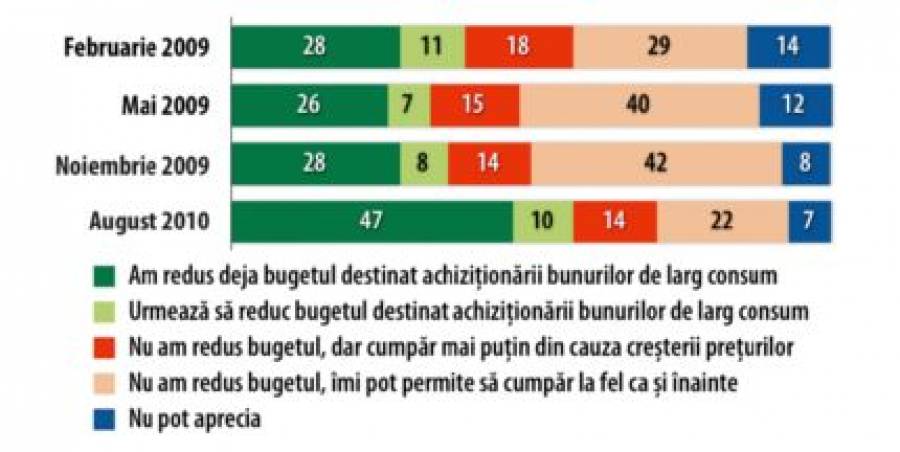
Totodata, a crescut semnificativ numarul celor care au redus bugetul de cheltuieli destinat achizitiei bunurilor de larg consum: de la 28% in februarie 2009, respectiv 26% in mai 2009, la 47% in august 2010. Cei care nu au redus bugetul si isi pot permite inca sa cumpere la fel ca inainte sunt tot mai putini: doar 22%, in vara acestui an, fata de 42%, in toamna anului trecut.
In ceea ce priveste perioada imediat urmatoare, in conditiile unor preturi mai mari la bunuri si servicii, ca urmare a cresterii TVA, si speriati fiind de masurile de austeritate anuntate de Guvern - reduceri salariale, noi taxe si impozite, posibila eliminare a subventiilor la utilitati -, 50% dintre respondenti declara ca vor reduce bugetul alocat cumpararii alimentelor, bauturilor, produselor de ingrijire a casei si celor de igiena personala.
IN ULTIMELE 18 LUNI, A CRESCUT SEMNIFICATIV NUMARUL CELOR CARE AU REDUS BUGETUL DE CHELTUIELI DESTINAT ACHIZITIEI BUNURILOR DE LARG CONSUM: DE LA 28%, IN FEBRUARIE 2009, LA 47%, IN AUGUST 2010.
Bauturile alcoolice reprezinta una dintre cele mai afectate categorii, din perspectiva resurselor financiare alocate achizitionarii lor. Cu toate acestea, recesiunea are un impact in scadere pentru acest segment de piata, daca ne referim strict la consumatorii care au declarat ca vor reduce bugetul de cheltuieli sau ca vor cumpara mai putine produse. Astfel, daca pentru 72% dintre ei, bauturile alcoolice insemnau, in februarie 2009, categoria cea mai vulnerabila, un an si jumatate mai tarziu, ponderea acestora scazuse la 37%.
Cel mai putin afectate sunt produsele de igiena personala (doar in proportie de 6%, potrivit ultimelor trei valuri ale studiului Omnibus).
in ceea ce priveste alimentele, un numar semnificativ mai mare de respondenti declara, in august 2010, ca vor reduce bugetul alocat acestei categorii (33%), fata de mai 2009 (17%). Aceeasi tendinta, de crestere a ponderii celor care vor scadea bugetul, se constata si in cazul produselor de curatenie a locuintei: 15% in mai 2009, 23% in noiembrie 2009, 27% in august 2010.
Desi calitatea ramane cel mai important criteriu de cumparare pentru toate categoriile, consumatorii sunt preocupati in acest moment intr-o masura mai mare, comparativ cu perioadele anterioare supuse analizei, de pretul produselor achizitionate. in privinta alimentelor, de exemplu, acest aspect era pus pe primul plan de 20% dintre persoanele intervievate in februarie 2009 si de 26% dintre respondentii din august 2010. Pe perioada derularii celor patru valuri ale studiului „Obiceiuri de cumparare”, criteriul „pret” a castigat teren in cazul bauturilor non-alcoolice (de la 20%, la 32%), al produselor de igiena personala (de la 18%, la 31%) si al produselor de ingrijire a locuintei (de la 22%, la 33%).
In schimb, goana dupa oferte speciale/promotii a incetinit in ultimul an si jumatate, importanta acestui criteriu diminuandu-se in toate situatiile: alimente (de la 18%, la 14%), bauturi alcoolice (de la 25%, la 13%), bauturi non-alcoolice (de la 31%, la 20%), produse de igiena personala (de la 24%, la 19%), cosmetice (de la 21%, la 16%) si produse de ingrijire a locuintei (de la 28%, la 22%).
IN LUNA AUGUST 2010, MAI MULT DE JUMATATE DINTRE RESPONDENtI (62%) MENTIONAU O SCADERE A PUTERII LOR DE CUMPARARE, FAtA DE ULTIMELE LUNI ALE ANULUI 2009.
Pe de alta parte, a crescut interesul pentru brand/producator, in cazul alimentelor (de la 16%, la 20%) - pentru celelalte grupe analizate cresterile sunt nesemnificative - si a ramas constant pentru bauturi non-alcoolice (22%).
In ceea ce priveste experienta anterioara a consumatorului cu produsul, avem de a face cu un criteriu de cumparare din ce in ce mai putin important, indiferent de categorie.
Potrivit studiului ISRA Center Marketing Research, consumatorii aleg acum intr-o masura semnificativ mai mare sa mearga la magazin cu aceeasi frecventa, insa cumpara mai putin (47%, fata de 35% in noiembrie 2009). Pentru urmatoarele douatrei luni, 49% dintre persoanele intervievate afirma ca vor adopta acest comportament de achizitie.
Atunci cand se pune problema alegerii unui produs, insa la modul general, fara a se preciza categoria, respondentii indica pretul ca fiind primul aspect de care tin cont (42% in noiembrie 2009, 44% in august 2010, 48% in viitorul apropiat). De asemenea, in ultimele noua luni, a crescut semnificativ ponderea cumparatorilor care tin sau vor tine cont de promotii (de la 35% anul trecut, la 41% in prezent, respectiv la 43% in urmatoarele doua-trei luni).
INTERESUL PENTRU INDICATORUL „BRAND/PRODUCATOR” ESTE IN CRESTERE, INDEOSEBI PENTRU CATEGORIA PRODUSELOR ALIMENTARE.
| Magazinul preferat (in ultima prioada)(%) |
|---|
 |
| *) aceasta intrebare a fost prezentata numai in valul 3 al anului 2009 (nov.) si in valul 4 (aug. 2010); perioada de referinta pentru ambele valuri a fost ultimele 2-3 luni |
|
**) aceasta intrebare a fost prezentata numai in valul 4 (aug. 2010); perioada de referinta a fost viitorul apropiat: 2-3 luni |
|
Preferin?a pentru magazinele de tip discount este in crestere, de la 14%, in februarie 2009, la 18%, pentru viitorul apropiat. Sursa: ISRA Center |
POLITICA PASILOR MARUNTI...
Ca tendinta generala, se observa lipsa unui comportament a priori prudent. Consumatorul actioneaza doar stimulat de evenimente economice concrete, urmand o dinamica de tip cauza-efect.
Ajustarea achizitiei si consumului se instaleaza cu pasi marunti si doar ca raspuns la modificarile contextului. Astfel, mediatizarea crizei, de la inceputul anului 2009, a avut drept consecinta schimbarea atitudinii fata de consum la nivel proiectiv - consumatorii erau constienti mai mult de ideea de criza si mai putin de ceea ce inseamna acest fenomen in plan actional.

Lipsa de efecte economice imediate l-a determinat pe consumatorul roman sa nu concretizeze proiectiile, el ramanand, in linii mari, la comportamentul de consum insusit pana in acel moment. Manifestarile concrete ale crizei din 2010 - disponibilizari, reduceri salariale, cresterea preturilor prin cresterea TVA - a reactivat insa prudenta intrata in latenta pe parcursul lui 2009, luand astfel sfarsit perioada atitudinii de tip „sit&wait”.
Atitudinea din prezent a consumatorilor - si ne referim aici la vara lui 2010 - se aseamana cu scurta perioada de vigilenta de la inceputul lui 2009, cand criza se anunta ca acel „ceva” de care nimeni nu poate scapa neatins, insa este dublata de data aceasta si de actiune concreta. Scaderea bugetului alocat bunurilor de larg consum este un fenomen care deja „intra in casele oamenilor”, nu mai este doar ceva despre care „se vorbeste”.
Ca prim pas de economisire, are loc o scadere a volumului cumparaturilor, in favoarea pastrarii calitatii si experientei cu produsul. Consumatorul prefera sa se mentina in zona de confort si este mai putin dispus sa adopte o schimbare de structura a obiceiurilor personale.
Categoriile de produse vulnerabile nu reflecta intotdeauna structura nevoilor de baza, ci par a fi cele cu volum mare, din care consumatorul poate „taia” fara sa se simta restrictionat, pentru ca „are de unde”. Acestea sunt tocmai categoriile care au castigat mai mult teren in perioada consumerismului anilor trecuti (de exemplu, food).
Rutina cumparaturilor insa ramane aceeasi, cel putin ca frecventa si locatie, continuand, deocamdata, dominatia supermarketurilor si hipermarketurilor. Cumparaturile isi pastreaza functia de socializare si nu se transforma intr-un act fundamental pragmatic.
Totusi, consumatorul manifesta un plus de pragmatism in alegerile pe care le face. Raportul calitate-pret devine mai important decat tentatia incercarilor spontane sau impulsive. in consecinta, consumatorul pastreaza atasamentul emotional cu produsele familiare, dar devine pragmatic si rational in ceea ce priveste noile tentatii.
Citește și
Top 100 companii în FMCG – ediția 2022
Anul 2021 a reprezentat pentru majoritatea companiilor provocarea revenirii la un mod de viață activ, atât pentru echipele și angajații acestora cât m...
Special
Atenție, cresc prețurile!
În urmă cu trei luni, revista PIAȚA avertiza asupra valurilor succesive de creștere a costurilor pe tot lanțul alimentar, dar și în zona de distribuți...
Special
De unde va „fura“ retailul online un miliard de euro
Comerțul online a fost în ultimii doi ani „vedeta“ retailului, pe fondul reducerii numărului de vizite în magazinele fizice și al restricțiilor orare...
Special
Andrei Popescu, General Manager Freshful: „Modelul nostru presupune să vindem un coș complet care să înlocuiască cumpărăturile recurente din hipermarket“
De ce aţi ales să lansaţi o nouă platformă și nu să dezvoltaţi platforma de băcănie din cadrul eMag sau platforma marketplace, prin dezvoltarea unui s...
Special