

"Campionii" pietelor industriei bunurilor de larg consum
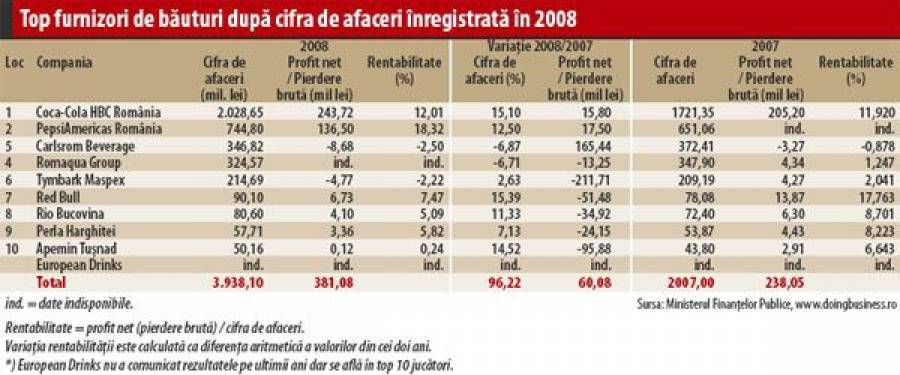
In general, primii zece producatori din sase segmente ale industriei FMCG au incheiat anul 2008 cu profi turi mai mici decat in 2007
Cine sunt primii jucatori de pe principalele piete din industria bunurilor de larg consum dupa cifra de afaceri si ce performante au inregistrat ei in 2008? Incotro se misca industria, in termeni de profitabilitate, si ce tendinte se manifesta in continuare?
La aceste intrebari am incercat sa raspundem, luand in calcul 7 piete de pe segmentul FMCG. Concluzia este ca unele au inregistrat pierderi (atat de profitabilitate cat si ale volumului de business), in vreme ce altele au afisat profituri consistente, dar mai mici decat cele obtinute in exercitiul financiar anterior. Deteriorarea rezultatelor nu se este cauzata in mod fundamental de criza economica intervenita la finele anului trecut si in Romania, ci mai degraba de procesul de restructurare si de investitiile facute. Pe piete in scadere, cu un consum la limita inghetului, nu e de mirare ca Top 10 jucatori inregistreaza pe alocuri, pierderi.
Datele oficiale confirma tendinta de scadere a activitatii din comert. Daca anul trecut a fost marcat inceputul unor situatii de corectie a pietelor, de la inceputul acestui an cifra de afaceri in comertul cu amanuntul a scazut in iulie cu 2%, pe segmentul food. La non-food, scaderile sunt mai consistente, obligand actorii din piata sa isi recalibreze politicile si strategiile.
Oricum, e dificil de presupus ca primii 10 jucatori din industriile le gate de productia si comercializarea bunurilor de larg consum vor mai atinge ratele de crestere economica inregistrate inaintea crizei, in conditiile in care consumului ii va lua o vreme sa re-demareze, iar procesul de convergenta reala a salariilor cu tarile UE ar putea dura peste 10 ani.
Una peste alta, 2008 a fost anul in care majoritatea managerilor din industria bunurilor de larg consum s-au confruntat direct cu luarea unor decizii de multe ori neplacute. Dar fara de care nu poate fi asigurata cresterea viitoare.
Primii 10 din industria bunurilor de stricta necesitate
Pe segmentul bunurilor de stricta necesitate, 2008 a insemnat o scadere a afacerilor. Intrucat primele luni consemnau un avant al industriei, e de presupus ca picajul a intervenit in a doua parte a anului, odata cu adancirea crizei economice. Chiar daca afacerile primilor 10 jucatori au crescut cu peste 40%, profitabilitatea s-a prabusit, intrand in ceea ce economistii denumesc "teritoriu negativ". Amploarea pierderilor afisate de liderul acestei piete, Bunge Romania, depaseste micile profituri inregistrate de ceilalti jucatori.
Dupa criteriul cate goriei de produse, afacerile cu ulei sunt pe primele locuri. Pretul ridicat si volumele mari de vanzari urca aceasta categorie in topul celor mai bine vandute produse de stricta necesitate. Urmeaza apoi afacerile cu zahar: Agrana Romania a dezvoltat afaceri de peste 600 de milioane de euro, reusind in acelasi timp sa-si creasca profitabilitatea de la 2,09%, la 2,57%. Cea mai ridicata profitabilitate o intalnim insa la producatorul de ulei Argus Constanta. Lucrul este cu atat mai remarcabil, cu cat piata uleiului este extrem de concurentiala atat pe piata de achizitie a materiei prime, cat si pe cea de desfacere a uleiului. Potri vit Raportului inaintat Bursei de Valori Bucuresti, in 2009, afacerile Argus sunt estimate in scadere, pe fondul "scaderii pretului uleiului, pe fondul scaderii consumului si in conditiile unei oferte interne generoase, la care s-a adaugat si oferta suplimentara de ulei, din gama economic, din tarile vecine", se arata in raport. Argus opereaza brandurile Argus, Tomis, Sora Soarelui, in diferite ambalaje.
O crestere notabila a rentabilitatii - de circa 100 de ori - o intalnim si la Prutul Galati, care opereaza brandurile Spornic (cu variantele Clasic, Exo tic, Bouquet), Bonatelo si Prutul. Chiar daca si pentru producatorul local de ulei, 2009 a adus o scadere a afacerilor, la final de an probabil ca situatia va fi usor imbunatatita. "Speram intr- o usoara revenire a pretului la ulei in a doua parte a anului, pe fondul unei productii interne mai reduse de floarea-soarelui si al cresterii cota?iilor internationale din ultima perioada pentru uleiul brut", spun reprezentantii Prutul, companie controlata de omul de afaceri Marian Andreev. La polul opus, pierderile cele mai mari, dupa Bunge Romania, si le asuma Expur, companie detinuta de fondul de investitii Quispel Investments din Olanda si care opereaza brandurile Ulcom si Marisol, producand de asemenea ulei de rapita si biodiesel. Expur a inregistrat pierderi de peste 24 mil. lei in 2008, la afaceri de aproape 600 mil. lei.
Multinationalele domina piata interna a berii
Piata berii – a doua ca valoare a vanzarilor si a cincea cel mai puternic concentrata (conform studiului Piata / mai 2009) – este dominata categoric de cinci mari producatori, patru multinationale si o companie romaneasca. Acestea cumuleaza peste 90% din cifra de afaceri a primilor zece jucatori in 2008. Un al saselea producator, grupul Romaqua, intrat pe piata in luna mai 2008, incearca sasi croiasca un destin solid.
Din punct de vedere al incasarilor, 2008 a fost un an bun pentru berarii din Top 10, dinamica fiind de aproape 40%. Concurenta acerba a obligat companiile sa aloce mai multi bani pentru activitati de marketing si dezvoltare, determinand o incetinire a cresterii profitului sau chiar o diminuare a acestuia. Rezultanta: profitul net cumulat al primilor 10 berari s-a micsorat cu peste 130 de milioane de lei, iar rata rentabilitatii a scazut in cazul tuturor berarilor din Top 10. Ursus Breweries ramane cel mai puternic berar din Romania, dar Heineken este cel mai rentabil, afisand o rata de invidiat. URBB, care a investit in cresterea capacitatii sale de productie, a raportat o pierdere bruta insemnata.
Heineken si-a consolidat pozitia pe piata prin achizitionarea, la inceputul anului trecut, a unui puternic berar autohton, Bere Mures. Dintre berarii mici, doar Bermas Suceava a reusit sa se mentina pe profit in 2008, dar si acesta a inregistrat o scadere importanta a ratei rentabilitatii.
In urma celor mai mari zece berari se afla, potrivit datelor Piata, inca trei producatori – Robema, Bere Lichior Margineni si Trei Stejari – precum si companii de distributie, dintre care BDG Import, ceea ce arata ca piata berii din Romania este o piata a producatorilor, fie ei autohtoni sau companii multinationale.
Retail 2008: dezvoltare vs. rentabilitate
Planurile de dezvoltare ale principalilor retaileri de pe piata romaneasca – dezvoltare in primul rand pe calea deschiderii de noi ma gazine, dar si prin achizitii – au fost incununate de succes in 2008, iar aceasta se observa foarte bine si din scaderea ratei rentabilitatii. Nu numai investitiile in extindere au grevat profiturile retailerilor, ci si investitiile in campaniile de marketing, devenite tot mai dese si mai complexe intr-o piata cu concurenta din ce in ce mai puternica.
Primii zece retaileri (dupa cifra de afaceri in 2008), toti apartinand unor puternice grupuri multinationale, au inregistrat, fiecare, incasari de peste un miliard de lei, detasandu-se net de urmatorii (al unsprezecelea, Mega Image, a avut o cifra de afaceri de sub 500 de milioane de lei). Grupul celor mai mari 10 lanturi comerciale cumuleaza vanzari de peste 24 de miliarde lei – aproape 90% din totalul primilor 25 de retaileri. Dinamica incasarilor, 28%, arata ca retailerii de top au avut un an fierbinte in 2008. Profitul cumulat a scazut cu 57% la nivelul primilor zece retaileri si cu 61% la nivelul primilor 25 comercianti, acest recul putand fi considerat un pret al dezvoltarii.
O evolutie atipica a inregistrat lantul Cora: o crestere modesta a cifrei de afaceri in comparatie cu media pietei, dar o majorare senzationala (71% !) a profitului net. Cu toate acestea, cea mai mare rata a rentabilitatii pe 2008 o afiseaza Plus, lantul de discount fiind singurul din Top 25 cu rentabilitate de peste 5%. Ca valoare a profitului net in 2008, Selgros este primul, urmat la mare distanta de Carrefour si Cora.
Metro ramane numarul 1, insa cresterea sa a incetinit pentru al doilea an consecutiv. Lantul de hipermarketuri Carrefour urca pe pozitia a doua, iar hipermarketurile Real isi consolideaza pozitia a cincea dupa inca un an de crestere sustinuta a incasarilor, dar si a pierderii brute financiare.
Cei mai mari producatori de cafea si ciocolata au adus industriei un profit de 28 mil. lei
Primii zece producatori de pe piata ciocolatei si a cafelei au dezvoltat anul trecut afaceri de peste doua miliarde de lei, marcand o crestere cu aproape 50% a cifrei de afaceri. "Campionul" rentabilitatii este Panfoods Romania, importatorul brandului Amigo, care a realizat anul trecut o rentabilitate de peste 10%, la un volum al businessului de peste 45 de milioane de lei. Liderul producatorilor de pe segmentul cafelei si ciocolatei, Kraft Foods, a rulat anul trecut afaceri de peste 575 milioane de lei, inregistrand a doua performanta in termeni de rentabilitate - 6,04%. Reprezentantii principalilor competitori de pe piata afirma ca in 2008, cererea de cafea a fost constanta in volum si mai mare in valoare, segmentul premium aducandu-le jucatorilor de top cele mai bune vanzari dintre toate cele trei categorii de cafea. In plus, tot mai multi romani si-au schimbat preferintele de consum si au trecut de la cafeaua vrac la cafeaua ambalata, cautand marci si produse de incredere si punand accent pe imaginea ambalajelor.
Vanzarile ridicate de cafea traditionala si instant sunt si rezultatul promovarii excesive pe canalele TV. Astfel, cel mai promovat tip de cafea a fost, in 2008, potrivit unui studiu GFK, cea macinata, aceasta ocupand peste jumatate din aparitiile in cataloage, iar locul doi a fost disputat de cafeaua solubila si mixurile de cafea. Compania de cercetare mai adauga ca pretul cafelei a ramas aproximativ acelasi in 2008 fata de 2007. Pretul mediu al cafelei macinate la 250 de grame a fost, in primele opt luni ale anului 2008, de 8,6 lei, fara schimbari majore fata de aceeasi perioada a anului trecut. Tot in primele opt luni ale lui 2008, analizand pretul mediu al cafelei macinate de 250 de grame, pe tip de magazin, a variat de la 9,4 lei in supermarketuri la 7,1 lei in magazinele de tip discount.
Potrivit Institutului National de Statistica, vanzarile de cafea si inlocuitori de cafea au atins aproape 300 de milioane de lei in 2008, inregistrand o crestere de peste 18% comparativ cu 2007. A doua jumatate a anului trecut le-a adus primilor zece jucatori si incetinirea consistenta a vanzarilor, iar la finele anului, sase din 10 producatori au incheiat pe pierdere.
Daca ar fi sa consideram primii zece producatori de cafea si ciocolata ca pe o singura companie, aceasta ar fi lucrat in castig, inregistrand la afaceri cumulate de peste doua miliarde de lei, un profit de 28 de milioane.
Industria racoritoarelor si apei minerale – una dintre cele mai rentabile in 2008
Primii zece imbuteliatori de racoritoare si ape minerale siau crescut afacerile in 2008 cu peste 32%, cifra de afaceri cumulata urcand la aproape patru miliarde de lei, fara a socoti cifra de afaceri a European Drinks. Detasat, plutonul este condus evident de Coca-Cola si PepsiAmericas, chiar daca le sufla in ceafa fratii Micula, cu European Drinks. Cei mai rentabili din punct de vedere al businessului s-au dovedit americanii de la Pepsi, a caror rentabilitate fost de 18,32%, urmati indea proape de rivalii traditionali (Coca- Cola) cu 12,01% si mai la distanta de Red Bull, cu peste 7%. Potrivit Societatii Nationale a Apelor Minerale (SNAM), in primul trimestru al acestui an, a fost inregistrata o scadere a vanzarilor de circa 6%, comparativ cu perioada similara din 2008, dupa care piata si-a revenit in urmatoarele doua luni. Pentru intreg anul, conducerea patronatului estimeaza insa un ritm de crestere a pietei de pana la 10%.
Institutul National de Statistica a confirmat pentru revista Piata ca, in primele sase luni, vanzarile de apa minerala au crescut cu peste 20% fata de primul semestru din 2008, atingand valoarea de 417,48 milioane de lei. Consumul de apa minerala pe cap de locuitor, inregistrat anul trecut, a fost de 48,5 litri, aproape jumatate din consumul tarilor din vestul Europei, unde un locuitor consuma peste 100 de litri anual, conform datelor SNAM.
Potrivit datelor furnizate de agentia de cercetare Nielsen, in 2008, piata apelor minerale a atins un volum al vanzarilor de 881,927 milioane litri, in crestere cu 16% fata de anul 2007. In valoare, anul trecut s-au vandut 931,711 milioane lei, cu 21,2% mai mult decat nivelul inregistrat in 2007. Afacerile primilor 10 jucatori au spo rit si ca urmare a avansului in vanzari a apelor minerale in volume mari (2 l, 2,5 l, 5 l si peste 5 l), iar din punct de vedere al tipului de ambalaj, PET-ul a crescut in detrimentul sticlei returnabile. Dat fiind faptul ca apa minerala face parte din categoria produselor de stricta necesitate, pentru 2009, firmele ce activeaza in acest sector mizeaza pe o crestere moderata a vanzarilor, de 5%, chiar si in conditiile crizei economice actuale.
Mezelurile au incheiat pe plus, cu cresteri ale afacerilor de 27%
Afaceri de aproape 2,5 miliarde de lei, concentrate la primii zece jucatori din piata mezelurilor. Atat au cumulat "greii" acestei piete anul trecut, in crestere cu peste 25% fata de 2007, cu o rentabilitate medie in 2008 de 3,48%, in usoara crestere fata de anul anterior.
Liderul pietei este Unicarm Satu Mare, care si-a crescut businessul cu peste 50%.
Sub raportul profitabilitatii, Scandia Sibiu a inregistrat cea mai mare rentabilitate, usor peste 14%, in conditiile in care media pietei a fost sub 3,5%. A existat si un jucator de top care a mers pe minus (Cris-Tim), dar restul au tras linie cu folos in 2008.
Mai trebuia facuta o precizare. Tabelul pe care il vedeti alaturat cuprinde strict cifra de afaceri a companiilor, asa cum apare ea raportata autoritatilor fiscale. Unele companii au dezvoltate pe langa partea de productie, si divizii de distributie sau retail, ceea ce face dificil de estimat cu precizie cat din businessul generat anul trecut reprezinta strict productia de mezeluri.
Rezultatele afisate pe 2008 sunt de natura a-i multumi pe producatori. Afacerile au crescut, profiturile au crescut si ele, chiar daca rentabilitatea a scazut usor; in fond, in a doua parte a anului trecut a intervenit criza, care a afectat consumul si prin urmare, vanzarile de mezeluri. In acest an, piata este in usoara scadere in ansamblu pe segmentul mezelurilor, stationara pentru produsele premium, intr-adevar in scadere la cele medium si in usoara crestere la cele low price.
Categoriile mai putin scumpe vor castiga teren in defavoarea specialitatilor pe fondul pretului mult mai mare al celor din urma. Categoria mai dinamica va ramine in continuare cea a mezelurilor crud-uscate, desi rata de crestere a acestora va inregistra valori mai mici . Reprezentantii Angst, care au avut un an 2008 cu scaderi ale profitului, admit ca estimari cu privire la aface rile din 2009 sunt destul de dificil de facut, avand in vedere numarul mare de factori implicati si necuantificabili. "Ne asteptam la un ritm mai lent de crestere al vanzarilor comparativ cu anul 2008, atat in volum cat si ca valoare", spun ei. Oficialii companiei mai precizeaza ca o eventuala crestere a afacerilor ar putea veni de pe segmentul de produse fierte si fiert-afumate.
"Consideram totusi ca acea parte a publicul tot mai selectiv si mai pretentios va creste, consumatorii indreptandu-se catre specialitati si produse semipreparate, precum si catre preparatele crud-uscate", conchid oficialii Angst. Una peste alta, comparativ cu alte segmente ale industriei FMCG, mezelurile stau bine. Vorba lui Murphy, se poate si mai rau.
Industria laptelui: cresc afacerile, scade rentabilitatea
Anul 2008 a fost un an de crestere pentru aproape toti furnizorii de lactate si branzeturi; intre primele 50 de companii active in aceasta grupa de produse sunt doar patru care au inregistrat un recul al incasarilor. Dinamica cifrei de afaceri a fost de peste 25% atat la nivelul primilor 10 jucatori, cat si la nivelul primilor 50. Tnuva afiseaza cea mai ridicata rata de crestere a vanzarilor, lucru explicabil si prin faptul ca in 2007 compania a activat pe piata doar cinci luni.
Ca si in celelalte sectoare ale industriei bunurilor de larg consum, profiturile s-au situat mai degraba in scadere fata de anul 2007, masura a investitiilor in dezvoltarea capacitatilor de productie, dar si a eforturilor de marketing impuse de concurenta din ce in ce mai puternica. Majoritatea companiilor din Top 50 au inregistrat profit net, chiar daca mai mic decat in 2007, insa Tnuva si Dorna Lactate au raportat pierderi brute insemnate. Danone si Napolact au raportat cele mai ridicate profituri nete. Referindu- ne doar la primii zece jucatori, cea mai mare rata de crestere a profitului a avut-o Hochland. Dintre primii zece jucatori, Napolact si Danone afiseaza cele mai ridicate rate de rentabilitate; totusi, pe pozitiile 10-50 ale Top furnizori de lactate se afla companii cu rate de rentabilitate semnificativ mai mari, dar cu afaceri semnificativ mai mici: Teletext (23%), Gordon Prod (15%) si Therezia (13%).
Procesatorii apartinand grupurilor multinationale sunt in fruntea topului furnizorilor de lactate si branzeturi. Intre primele zece pozitii sunt sapte companii apartinand de cinci multinationale (Danone, FrieslandCampina, Lactalis, Hochland si Tnuva), un procesator autohton (Albalact) si doua companii specializate in distributia de lactate si branzeturi – Whiteland si Delaco (dupa aprecierile noastre, si Macromex s-ar situa intre primii zece, insa reprezentantii companiei au hotarat sa nu dezvaluie valoarea operatiunilor cu produse lactate). Primii zece jucatori cumuleaza 65% din afacerile realizate de Top 50, la fel ca si in 2007, semn ca pietele de produse lactate si branzeturi raman mai putin concentrate decat alte piete de bunuri alimentare.
Citește și
Top 100 companii în FMCG – ediția 2022
Anul 2021 a reprezentat pentru majoritatea companiilor provocarea revenirii la un mod de viață activ, atât pentru echipele și angajații acestora cât m...
Special
Atenție, cresc prețurile!
În urmă cu trei luni, revista PIAȚA avertiza asupra valurilor succesive de creștere a costurilor pe tot lanțul alimentar, dar și în zona de distribuți...
Special
De unde va „fura“ retailul online un miliard de euro
Comerțul online a fost în ultimii doi ani „vedeta“ retailului, pe fondul reducerii numărului de vizite în magazinele fizice și al restricțiilor orare...
Special
Andrei Popescu, General Manager Freshful: „Modelul nostru presupune să vindem un coș complet care să înlocuiască cumpărăturile recurente din hipermarket“
De ce aţi ales să lansaţi o nouă platformă și nu să dezvoltaţi platforma de băcănie din cadrul eMag sau platforma marketplace, prin dezvoltarea unui s...
Special