

„Stand here”. Consumatorul român față cu pandemia
AUTOR: Alina Stepan, Country Manager, Ipsos România
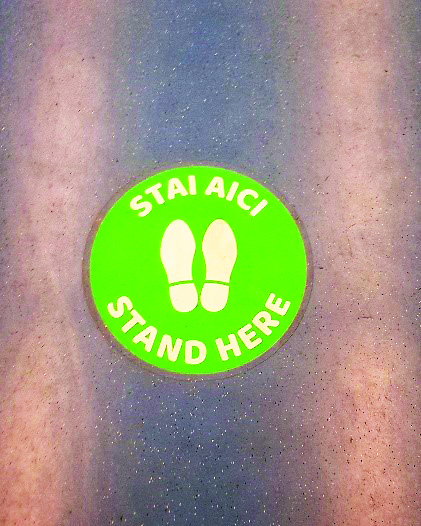
Dacă ai mers cu metroul în ultimul an, ai văzut acele buline verzi lipite de sol care îți spun să „Stai aici”. Semiotica lor nu a părut să fie însă înțeleasă de călători: pe bulinele de pe axul central nu stă nimeni, pentru că nu este nicio posibilitate de a te ține de bară dacă stai pe mijlocul vagonului. Pe bulinele de pe scaune, deși sunt verzi (semiotic, înseamnă permis și este opus lui roșu, pe care creierul nostru îl traduce drept interzis), nu se așează nimeni, căci călătorii consideră că pe scaunele cu buline nu se stă, că ele separă mai degrabă decât unesc. Ce legătură au bulinele verzi din metrou cu atitudinile și obiceiurile de consum al produselor alimentare în pandemie?
Acest articol se concentrează pe cele mai vizibile trei tendințe ale ultimului an din perspectiva consumului de produse alimentare și încearcă, cu instrumentele modeste ale prezentului, să prezinte un viitor posibil pentru ele.
1 - Consumatorul a învățat să trăiască cu mai puțin vs. s-a răsfățat mai mult cu ce a avut la îndemână.
Aceste două trenduri aparent contrare, dar întrucâtva complementare pot fi, uneori, împotriva exemplului dat de Zenon cu întrecerea dintre Ahile și Broasca Țestoasă, simultan adevărate. Forțați să își restrângă alegerile, oamenii s-au repliat pe produsele pe care le aveau la îndemână: (1) cele din cămară, greu perisabile, în timpul carantinei impuse din primăvara anului trecut și, poate, a celei (semi)autoimpuse din această primăvară; (2) cele disponibile și accesibile prin catering (fast food sau, mai rar, specialități sau produse pentru dietă). Răsfățul, în această situație, a venit din crearea unei mini-horeca acasă și experimentarea unor rețete noi în bucătărie. Dincolo însă de nevoia de hrană, crearea de meniuri sofisticate acasă va însemna doar pentru puțini consumatori descoperirea și păstrarea pe termen lung a unor talente de chefi. Pentru cei mai mulți, produsele pregătite sunt un substitut al fotografiilor din vacanțe pentru platformele de social media și vor fi înlocuite cu plaje din Grecia atunci când se vor ridica restricțiile și va scădea teama de călătorii. Gătitul acasă, această activitate rutinieră zilnică pentru foarte mulți români, a devenit în ultimul an o descoperire-hobby efemeră pentru tinerii din urbanul mare, trend din care e foarte posibil să nu rămână mare lucru.
O dovadă în plus că această concentrare pe acasă are șanse mari să fie tranzitorie o reprezintă câteva mari categorii de produse alimentare care au crescut (conform RetailZoom): băuturile alcoolice, produsele semipreparate, plăcintă/foile de plăcintă și pizza congelată. O mare distanță dintre pozele de pe Insta și realitate, mai ales că produsele cosmetice au cunoscut o scădere semnificativă, fiind prin excelență un produs social.
În 2016, în România, suprafaţa retailului modern raportată la mia de locuitori era de 106 metri pătrați, în timp ce în Bulgaria era de 147 metri pătrați, în Cehia – 290, iar în Polonia – 299. În 2020, România ajunsese la 209 metri pătrați, iar achiziția din marile rețele este în continuare definitorie pentru cumpărătorul român. Trendul cumpătării vine după ce s-a atins un vârf de consum. Spre deosebire de vestul Europei, România nu este încă acolo. Chiar dacă vor crește mărcile private și se va eroda valoarea coșului de cumpărături, volumul și varietatea acestuia vor continua să crească.
2 - Consumatorul român a cumpărat mai mult din online categorii tradiționale de offline vs a cumpărat mai mult din online punct.
Această afirmație se cere nuanțată, căci, deși comerțul online a crescut foarte mult în ultimul an, a evoluat de la o bază foarte mică și reprezintă încă un procent subunitar din totalul vânzărilor de produse alimentare în România. E un exemplu tipic de share of voice/visibility mai mare decât share of market, cu alte cuvinte vizibilitatea și amploarea imaginii comerțului online sunt mult mai mari decât ponderea sa în totalul vânzărilor. Un studiu realizat de Ipsos în România în octombrie 2020 arată că 36% dintre consumatorii români din mediul urban consideră că pandemia a afectat negativ modul în care își făceau cumpărăturile. Comparativ cu 69% impact negativ asupra vacanțelor, acest procent nu mai pare la fel de mare. În plus, 17% dintre consumatori spun că ultimul an a influențat pozitiv modul în care fac cumpărături, cel mai mare impact pozitiv asupra comportamentelor ultimului an. Spre comparație, 13% spun că pandemia a influențat pozitiv finanțele personale și siguranța jobului. Deși achiziția mai multor categorii de produse a migrat din offline în online, în continuare produsele cu frecvență mare de achiziție, alimentele perisabile etc. se cumpără majoritar din offline. În general, prezența promoțiilor (68%), taxele mici de livrare (32%) și, important în această perioadă, evitarea contactului cu alți oameni (38%) au dus la o apetență pentru cumpărăturile online. Pentru consumatorii români, relația cu online-ul în sfera produselor alimentare este în continuare fragilă. În octombrie 2020, conformă aceluiași studiu Ipsos, 41% dintre românii din mediul urban care cumpăraseră produse de bază și fructe și legume din online spuneau că nu vor mai face aceste lucru atunci când nu se vor mai simți constrânși de teamă și/sau de restricții. De asemenea, din totalul consumatorilor care au comandat mâncare acasă, 37% spun că nu plănuiesc să continue să facă acest lucru în același ritm și după relaxarea situației sanitare.
3 - Consumatorul român a cumpărat mai multe branduri consolidate decât mărci antreprenoriale
Multă cerneală virtuală a curs pe parcursul anului trecut cu privire la businessurile antreprenoriale din domeniul alimentar, de la cafea la mâncare gătită, de la brutării la cofetării, de la dulcețuri la mezeluri și murături. Cu toate astea, deși impactul în comunicarea media este destul de mare și beneficiază de viralitate, în multe studii de piață se observă o creștere a conservatorismului consumatorilor față de mărci noi și o repliere în jurul brandurilor mari, cunoscute, cu prezență în magazine și promoții la raft, deși doar 5 din top 20 categorii cu cele mai mari importante promo sunt categorii alimentare, ceea ce face loialitatea greu de păstrat și poate explica parțial downtradingul (alegerea unor mărci cunoscute, mari, dar din altă categorie de preț) și apetența pentru mărcile private. Rezultatele anuale pentru 2020 ale unor mari companii de produse alimentare demonstrează că 2020 nu a fost un an atât de rău pentru mărcile consacrate.
Ce impact au toate aceste trenduri, observații și schimbări (i)reversibile asupra producătorilor și retailerilor? De ce ar trebui să țină cont?
La nivel macro, spațiul Europei Centrale și de Est are anumite vulnerabilități specifice, cum ar fi îmbătrânirea populației, o forță de muncă deficitară, presiuni pe competitivitatea costurilor și o dependență destul de ridicată de piețele externe. Presiunea pe prețul de vânzare la raft, coroborat cu erodarea leului în fața monedei europene vor duce la o evaluare cost-beneficiu din ce în ce mai mare din partea consumatorilor, mai ales a celor loviți economic în ultimul an.
Toți consumatorii însă, indiferent de puterea lor de cumpărare, au așteptări în creștere – vor o calitate mai ridicată, produse mai disponibile, viteză mai mare, alegeri mai multe, valoare mai ridicată – și totul în același timp, ceea ce creează o ecuație aproape imposibilă pentru retaileri. În mod surprinzător, impactul cel mai mare al avântului fără precedent al comerțului online este presiunea pe care o pune pe comerțul offline.
Provocarea cea mai mare pentru companiile producătoare și retaileri este ieșirea din bulă. „Cercul cel strâmt” nu e doar în social media sau în politică, ci și în lumea noastră profesională. Nu toată lumea a stat acasă, s-a uitat la Netflix, a comandat totul online și a gătit de plictiseală. Unii – cei mai mulți – au mers la muncă, au gătit de nevoie și au mers la magazin. Brandurile și magazinele au nevoie să cupleze avântul digitalizării – pentru primii – cu crearea unui spațiu cunoscut, familiar, pentru ceilalți. Lumea nu seamănă cu noi e cea mai dificilă lecție pe care ne-o dau de învățat consumatorii, într-o școală care nu se poate face exclusiv online. Pentru că, aproape întotdeauna, consumatorii nu stau pe bulina verde pe care am lipit-o noi pe podea pentru ei. Și, de cele mai multe ori, o văd ca fiind de altă culoare.
Citește și
Esomar Connect 2026 - Noua Logică a Consumatorului: Parcursuri Hibride într-o Lume Fragmentată
În data de 4 noiembrie 2026, comunitatea de cercetare de piață și marketing se va reuni la Hotel Sheraton București, pentru cea de-a XII-a ediție a co...
Research
SORMA organizează Esomar Connect România 2026. Sponsor Gold: iSense
Compania de research iSense Solutions a anunțat, într-un comunicat, organizarea unei noi ediții a manifestării Esomar Connect România, cel mai importa...
Research
Studiu Kantar: 75% dintre marketeri intenționează să crească investițiile în vizibilitate prin asistenții AI
Marketerii își cresc rapid investițiile în asistenți AI, chiar dacă consumatorii rămân precauți în privința recomandărilor oferite de aceștia. Concluz...
Research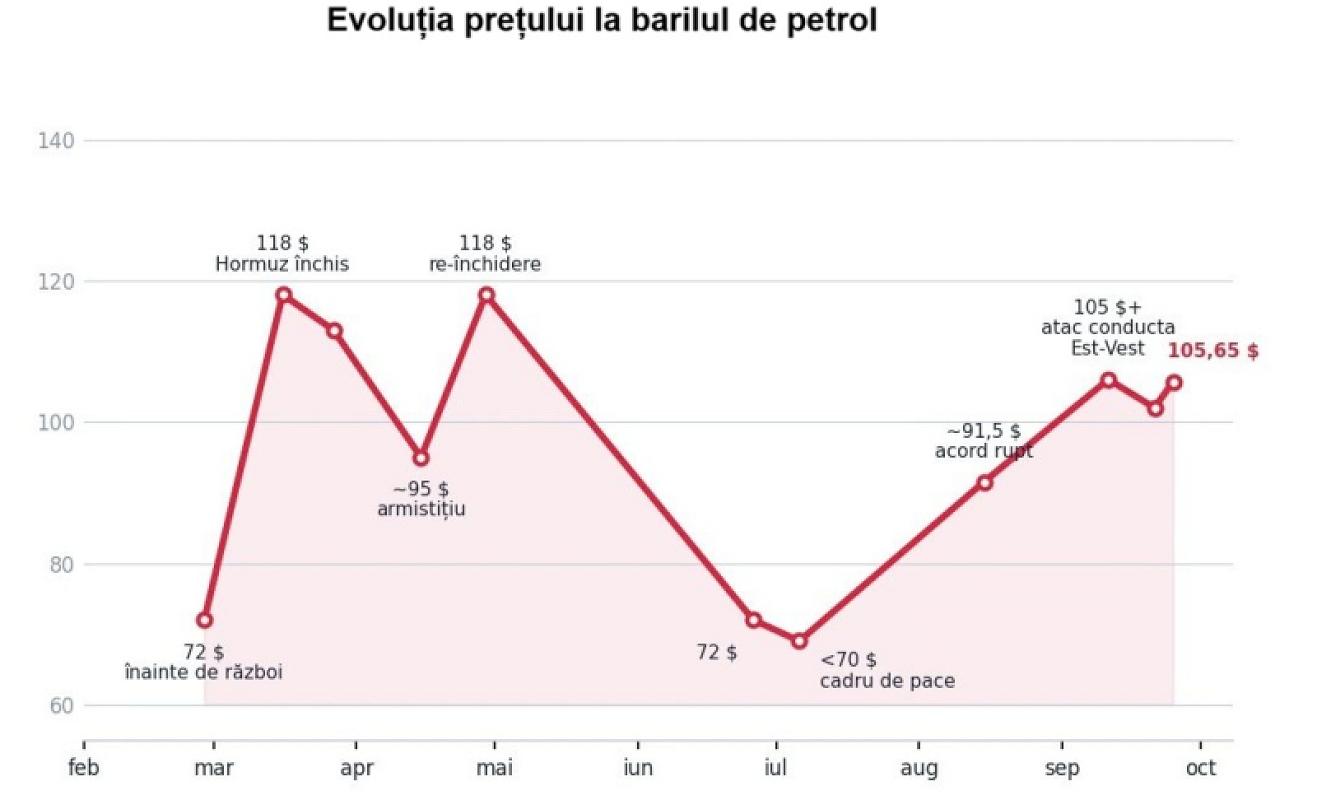
Analiză Frames: Cum am ajuns să plătim 11 lei pe litrul de motorină și 10 lei la benzină
Anul 2026 va rămâne în manualele de economie ca anul în care piața petrolului și-a pierdut linia. Nu avem de-a face cu un trend, ci cu o succesiune de...
Research